Agentic commerce: vì sao chiếc ví của bạn sắp thay đổi
Terry Angelos (VGS) và Alex Rampell nói về payment credential, agentic token, wallet wars, chargeback và merchant khi AI agent tự mua hàng.
✓ Đã duyệt độc lập · cập nhật 21/11/2026 · 51 min
1. Agent có "tay chân", và hai người cùng lập TrialPay
Đây là một tập podcast của a16z, cuộc trò chuyện giữa Alex Rampell, General Partner ở a16z, và Terry Angelos của VGS (theo phần mô tả của video đăng ngày 15/10/2026). Phần mô tả tóm chủ đề: khi AI agent bắt đầu tiêu tiền của bạn, agentic commerce sẽ cần một hạ tầng thanh toán mới, cho AI khả năng giao dịch mà không đánh mất những lớp bảo vệ người tiêu dùng vẫn trông đợi.
Những câu đầu tiên của video là Terry: trong ba tháng qua, chúng ta đã có một bước nhảy lớn, agent đi từ chỗ là cái anh gọi là "spectator" (người đứng xem) thành "actor" (người hành động), vì về cơ bản chúng đã có tay có chân, mà tay chân ở đây chính là payment credential (theo Terry, video đăng ngày 15/10/2026).
Alex nói Amazon gần đây đã chặn Muse, và có nhiều lý do cho chuyện đó. Theo anh, bạn có thể antagonistic (đối nghịch) với agentic commerce, hoặc bạn có thể rất receptive (cởi mở) với nó (video đăng ngày 15/10/2026).
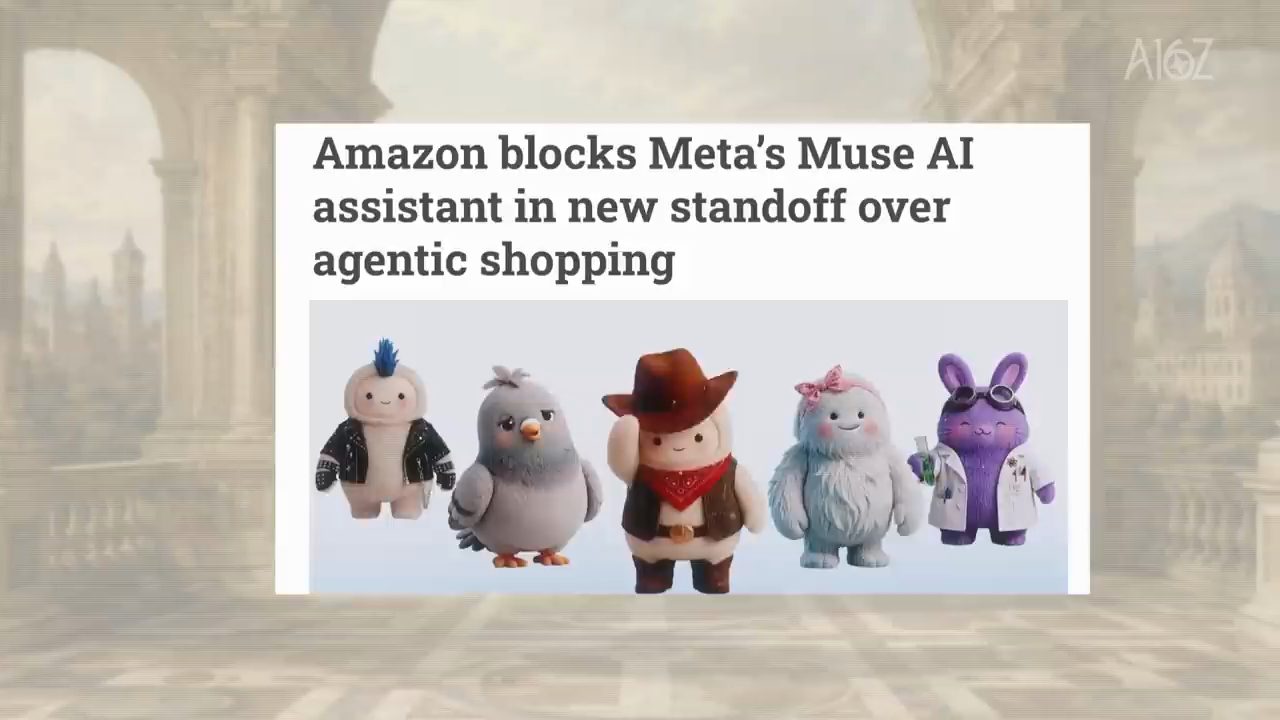
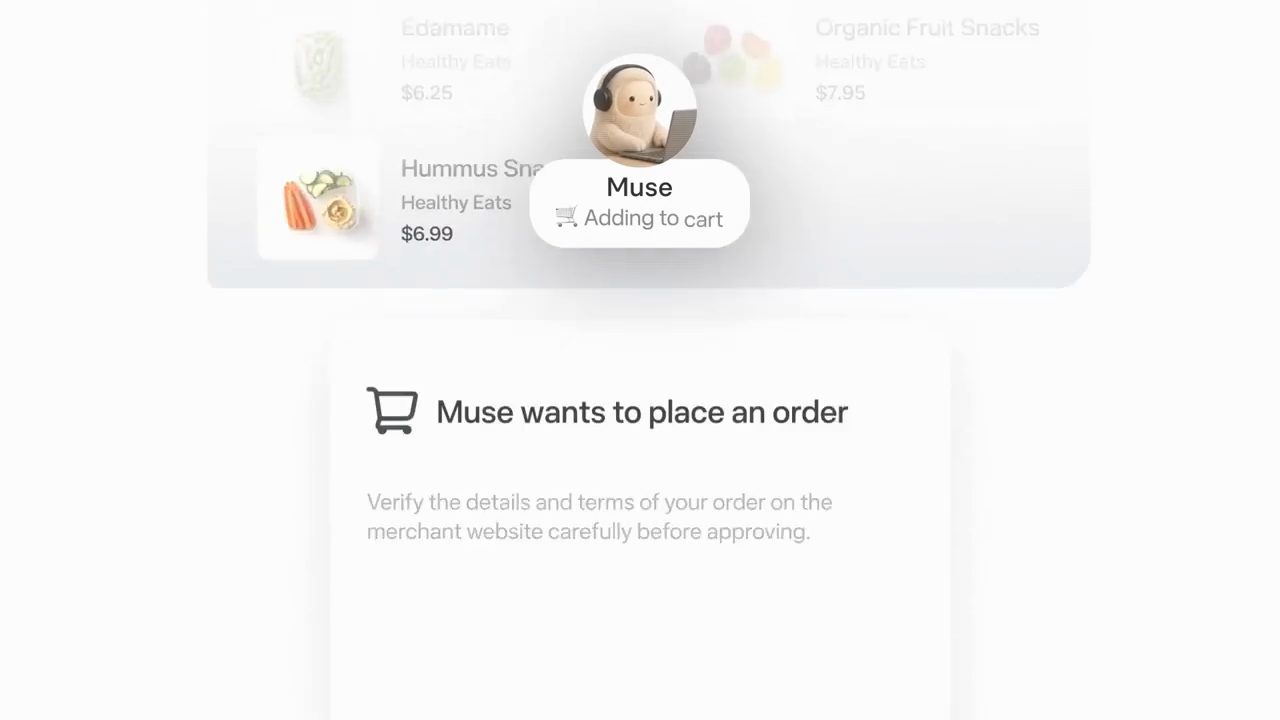
Terry nói tiếp: với sự trỗi dậy của Muse và Instinct, một khi các agent có quyền truy cập payment credential, độ hữu dụng của chúng tăng lên. Thế là chúng ta đã khởi động cái mà anh tạm gọi là "wallet wars" (cuộc chiến ví), nơi mọi wallet đang đổ xô kết nối với các agent (theo Terry, video đăng ngày 15/10/2026).
Alex nói anh gần như dám đảm bảo rằng tất cả những ai đang nghe podcast này đều có một credential được lưu ở VGS. Terry nói các online merchant lớn nhất, các neobank lớn nhất và các frontier lab lớn nhất đều dùng VGS để bảo vệ payment credential. Alex gọi đó là một vị thế thật sự đáng gờm, rồi hỏi Terry: anh nghĩ VGS sẽ đi về đâu? Terry mở lời "Tôi nghĩ chúng tôi…" thì câu bị cắt ở đó (video đăng ngày 15/10/2026).
Rồi Alex chào khán giả: anh là Alex Rampell, partner ở Andreessen Horowitz, hôm nay ngồi cùng Terry Angelos. Anh rất hào hứng có Terry, vì hai người đã cùng lập một công ty tên TrialPay năm 2006, đã lâu lắm rồi, 20 năm trước (video đăng ngày 15/10/2026). Terry đáp: "20 năm trước. Hồi đó Alex trông khác lắm." Alex: "Đúng. Còn anh thì vẫn y như cũ. Vậy là tôi nghĩ anh đang chê tôi còn tôi đang khen anh, mong là không phải ngược lại."
Alex kể phần anh thấy thật sự thú vị: một trong những khoản đầu tư đầu tiên của anh ở đây là một công ty tên VGS, viết tắt của Very Good Security. Theo anh, có người có thể không nhận ra đó là một cách chơi chữ: một trong những công ty mật mã học nổi tiếng nhất từng tên PGP, tức Pretty Good Privacy. Và hiển nhiên PGP là "very good privacy", không chỉ "pretty good", mà là privacy tuyệt vời, không phá được, vì phân tích một số hợp số rất lớn ra thừa số nguyên tố là việc rất khó; nên "pretty good privacy" thật ra là "very good". Đó là nguồn gốc cái tên Very Good Security (theo lời Alex, video đăng ngày 15/10/2026).
Alex dẫn dắt khoản đầu tư đó từ lâu. TrialPay sau đó được Visa mua lại. Visa, dưới sự dẫn dắt của Terry, đã đầu tư vào VGS, và giờ Terry quay lại, làm chief strategy officer và ngồi trong hội đồng quản trị của VGS cùng Alex (theo lời Alex, video đăng ngày 15/10/2026).
2. Payment credential là gì, và VGS làm gì với nó
Terry nói đó là một hành trình rất vui và đáng kinh ngạc. Nhìn VGS hôm nay, anh thấy đó là một doanh nghiệp payment infrastructure. VGS bảo vệ credential cho khoảng một phần ba toàn bộ thương mại điện tử tính theo GMV. Khách hàng gồm các online merchant lớn nhất; các neobank lớn nhất và các frontier lab lớn nhất đều dùng VGS để bảo vệ payment credential (theo Terry, video đăng ngày 15/10/2026).
Theo Terry, một phần lý do hai người muốn nói về agentic commerce là VGS đang tham gia vào việc giúp agent lấy được các credential đó, giúp wallet trao credential cho agent, và cả cho merchant, bên phải nhận credential. VGS kiểu như đang đứng giữa những cuộc trò chuyện và những lần chuyển giao credential rất thú vị này (video đăng ngày 15/10/2026).
Alex đề nghị đi sâu vào credential là gì. Với người ngoài ngành, credential là một cách nói hoa mỹ của "thẻ tín dụng", nhưng khi đào sâu thì nó phức tạp hơn thế một chút. Anh nói anh không biết được phép nêu tên những merchant nào làm việc với VGS, nhưng VGS làm với tất cả những merchant lớn (theo Alex, video đăng ngày 15/10/2026). Anh đề nghị lấy một merchant ví dụ, từ thời trước AI, trước agentic commerce, để Terry giải thích VGS làm gì: vì sao họ dùng VGS, dùng để làm gì, và mức độ phổ biến ra sao.
Terry lấy ví dụ một nền tảng đặt hàng online rất lớn. Công ty đó phải lưu thẻ tín dụng của bạn mỗi lần một khách hàng mới vào site và đưa ra một thẻ. Công ty đó không nhất thiết muốn bị phơi ra trước số thẻ đó. Nên VGS tham gia: thu thẻ, cất an toàn vào vault (vaulting) và lưu trữ nó. Mỗi lần dịch vụ đặt hàng muốn giao dịch với một trong các payment processor của mình, nó tới vault và lấy thông tin ra theo cách mà công ty đặt hàng không bao giờ thật sự phải chạm vào thông tin thanh toán (theo Terry, video đăng ngày 15/10/2026).
Một điều theo anh đã làm VGS thú vị hơn nhiều so với hồi Alex mới đầu tư (một thập kỷ để VGS trở thành kiểu như vault đáng tin cậy nhất trên mạng) là các card network cũng đã đưa ra một dạng tokenization (theo Terry, video đăng ngày 15/10/2026). Hồi làm TrialPay, hai người thật sự lưu một PAN 16 chữ số và mã hoá nó. Alex chen vào: "PAN là primary account number." Terry lặp lại: "PAN là primary account number", tức con số 16 chữ số in trên thẻ của bạn. Hồi đó hai người mã hoá nó và cất vào vault, rồi khi tới lúc tính tiền ai đó, hai người có thể giải mã và đưa cho, theo anh nhớ, Chase Paymentech.
Terry nói hôm nay chuyện đó không còn xảy ra. Thay vì lưu và dùng số thẻ 16 chữ số, bạn tới chính network đã phát hành nó, tức Visa, MasterCard, Amex, Discover, và nói: tôi muốn một phiên bản khác của thẻ này, gắn riêng với domain merchant của tôi (domain bound). Như thế an toàn hơn, vì nếu có sự cố, con số duy nhất tôi giữ chỉ dùng được trên domain merchant của tôi. Và tôi sẽ dùng con số đó khi gửi sang Chase Paymentech (theo Terry, video đăng ngày 15/10/2026).
Vậy là VGS, với tư cách một công ty, cất tất cả các credential này vào vault thay mặt merchant, đồng thời lấy về tất cả các network token, vốn là cách chính để credential được chuyển tới payment processor và tới network. Terry nói đó là việc VGS làm hôm nay, và độ phức tạp đến từ chỗ phải làm việc với các card network và làm điều đó trên nhiều processor (video đăng ngày 15/10/2026).
3. Nhiều payment processor, thẻ đổi số và vault dùng chung
Terry hỏi ngược Alex: nếu bạn là merchant có hơn một tỷ đô GMV, bạn có bao nhiêu payment processor ở phía sau? Alex đáp: còn tuỳ. Có rất nhiều merchant chỉ dùng một. Nhưng đây chính là use case của VGS: thay vì bị khoá vào một payment processor, bạn muốn tách nó ra (unbundle), muốn tự chọn processor nào để dùng (video đăng ngày 15/10/2026).
Alex nói thêm: nếu bạn có một kiểu hạ tầng dùng chung để lưu credential, điều gì xảy ra khi một credential hỏng? Anh vừa có một thẻ Capital One. Capital One mua Discover, thẻ hay network Discover, và chiếc thẻ Visa hoàn tiền 1,5% "xịn" của anh ở Capital One trở thành thẻ Discover. Tuần nào anh cũng nhận thông báo từ những merchant rất buồn: chúng tôi không xử lý được thẻ của bạn. Vì sao? Vì số thẻ cũ không còn tồn tại nữa. Anh vẫn giữ quan hệ với Capital One, chỉ là được cấp số thẻ mới. Anh thừa nhận chuyện này hơi phức tạp: thẻ nằm trên một network mới (theo lời Alex, video đăng ngày 15/10/2026).
Theo Alex, merchant không thể tự nói "à, chúng tôi biết thẻ này đã thành thẻ kia". Một merchant đơn lẻ không làm được điều đó, nhưng một vault lớn thì làm được. Rồi các network, như Visa, MasterCard và cả Discover, có những công cụ account updating: bạn nói "tôi là merchant, tôi có tất cả các số thẻ này". Alex hỏi: hình như mỗi năm có khoảng 10% số thẻ hết hạn phải không (câu hỏi của Alex, video đăng ngày 15/10/2026)?
Terry đáp: khoảng một phần ba tổng số thẻ được thay mới mỗi năm. Có tiếng nói chen vào: "Không, còn nhiều hơn." Terry giải thích: khoảng 25% là do toán học, vì thẻ có hạn bốn năm, và thêm 5% nữa vì những chuyện như Capital One mua Discover trong trường hợp này, hoặc gian lận, hoặc lý do khác (theo Terry, video đăng ngày 15/10/2026).
Quay lại câu hỏi ban đầu, Terry nói một merchant khoảng một tỷ đô thường có khoảng ba tới năm processor. Có tiếng nói xen vào: họ đâu bắt buộc phải thế. Có tiếng đáp: không bắt buộc, nhưng nên làm thế. Terry: "Không, không." Alex: "Đó mới là điểm chính." Terry nói đó là mức trung bình VGS thấy trên toàn hệ sinh thái (video đăng ngày 15/10/2026).
Alex nói có lý do để merchant làm thế: chi phí khác nhau, tỷ lệ approval khác nhau, khu vực khác nhau. Bạn muốn "shard", nói theo kiểu khoa học máy tính. Bạn có tất cả các thẻ, và nếu cứ dùng cùng một processor mọi lần thì đó không phải ý hay, hoặc không hay bằng việc có nhiều processor. Nhưng muốn vậy, anh phải gửi được số thẻ một cách an toàn sang processor mình đã chọn (theo Alex, video đăng ngày 15/10/2026).
Terry đồng ý: đúng vậy. Và thực tế, một khi có nhiều processor, việc cất vào vault và nhận cập nhật nhân lên theo số processor. Có thể tôi là merchant có 100 triệu thẻ, nhưng tôi phải lưu 100 triệu thẻ ở Chase, 100 triệu ở Stripe, 100 triệu ở Braintree, và mỗi vault đó phải được cập nhật ở network của chúng. Việc VGS làm là đóng vai một vault độc lập, một hạ tầng trung lập thay mặt merchant cho việc vaulting và cập nhật, để merchant có thể gửi một Visa token đi qua Stripe (theo Terry, video đăng ngày 15/10/2026).
Với chuyện Capital One phiền phức của Alex, Terry nói: nếu đó là một merchant dùng VGS thì chuyện đó lẽ ra không nên xảy ra. Có những cơ chế để nhận cập nhật khi Capital One chuyển từ Visa sang Discover, và chắc chắn là có khi có gian lận hay chuyện khác. Đó là vai trò VGS đang đóng. Alex: "Đúng vậy" (video đăng ngày 15/10/2026).
4. Agentic commerce xuất hiện: mua hoa qua chat và PCI compliance
Alex nói hy vọng giờ mọi người đã hiểu rõ Very Good Security, VGS, làm gì. Đó là một doanh nghiệp tốt từ nhiều năm trước, và anh đã tin vào nó từ lâu. Rồi bỗng dưng cái thứ gọi là agentic commerce xuất hiện. Anh hỏi: thế giới thay đổi thế nào? VGS đang ở trung tâm của chuyện này. Anh lại nói không biết được phép nêu tên công ty nào, nhưng cứ nói là rất nhiều công ty AI đã quyết định làm việc với VGS (theo Alex, video đăng ngày 15/10/2026). Vì lý do gì?
Alex tự trả lời bằng một ví dụ: nếu anh vào công cụ chat nhỏ của mình và nói "tôi muốn mua hoa cho vợ, hôm nay là Ngày của Mẹ, cô ấy sẽ giận nếu tôi không mua và sẽ vui nếu tôi mua, làm ơn mua giúp". Anh không muốn đưa thẻ tín dụng. Mà cũng có thể anh muốn đưa số thẻ cho, tạm gọi là "chat app". Nhưng chat app không muốn lưu nó. Và kể cả có lưu, chat app vẫn phải chuyển nó tới merchant. Làm thế nào? Lựa chọn tốt hơn là một bên thứ ba vốn đã biết làm việc này. Bạn đưa nó ra khỏi phạm vi (out of scope) của mình (theo Alex, video đăng ngày 15/10/2026).
Alex nói anh không biết phần lớn khán giả có biết các quy định PCI DSS không. Theo trí nhớ của anh, đó là "Payment Card Initiative Digital Security System", "if I remember correctly". Terry: "Rất tốt, Alex." Alex: "Tôi nói đúng chứ?" (Trang của PCI Security Standards Council gọi chuẩn này là "PCI Data Security Standard (PCI DSS)", đọc ngày 21/11/2026.)
Alex giải thích: nếu bạn từng nghe về PCI compliance, thì nó nói rằng nếu bạn làm merchant và nhận thẻ tín dụng, có một tài liệu, theo anh nhớ lần cuối anh đọc thì dài hơn 100 trang, liệt kê mọi quy định bạn phải làm và duy trì để đạt PCI compliance. Vì sao PCI compliance rất quan trọng? Vì mọi ngân hàng đều đòi nó. Bạn không thể xử lý thẻ tín dụng nếu không PCI compliant. Bạn không thể phát hành thẻ tín dụng nếu không PCI compliant. Theo anh, Visa và MasterCard có thể là kẻ thù của nhau, nhưng về chuyện này thì họ đồng ý: bạn phải PCI compliant (theo Alex, video đăng ngày 15/10/2026).
Một điểm hay, theo Alex, là VGS đưa PCI compliance ra khỏi phạm vi của bạn. Về cơ bản bạn nói: tôi cứ điều hành doanh nghiệp như một doanh nghiệp bình thường, tôi không phải tuân theo 100 trang quy định đó; VGS chỉ tập trung vào việc ấy. Nó quay lại đúng ví dụ: tôi muốn mua hoa cho người vợ yêu quý, và muốn chat application làm giúp. Hoá ra VGS khá có vị thế ở đây, chỉ nhờ là hạ tầng back-end, nhưng giờ có thể đóng một vai trò khá quan trọng trong toàn bộ quá trình này (theo Alex, video đăng ngày 15/10/2026).
5. Từ spectator thành actor, và "wallet wars" bắt đầu
Terry nói trong ba tháng qua, chúng ta có một bước nhảy lớn, agent đi từ cái anh gọi là spectator thành actor. Chúng hành động thay ta bằng cách nào? Nếu bạn đưa cho chúng một payment credential một cách an toàn, tôi có thể đi từ chỗ gợi ý hoa cho vợ anh tới chỗ mua hoa cho vợ anh (theo Terry, video đăng ngày 15/10/2026).
Anh kể một ví dụ của chính tối hôm trước buổi nói chuyện: vợ chồng anh đang bàn chuyện tìm giáo viên piano cho cậu con trai bảy tuổi. Chuyện này phức tạp, vì phải biết lịch của cả nhà, cậu bé đá bóng ba ngày một tuần, nhà anh muốn người tới tận nhà dạy, và phải biết lịch của giáo viên. Trước đó một thời gian anh từng hỏi ChatGPT chuyện này và nhận được vài gợi ý. Nhưng tối hôm trước, anh hỏi một agent, và nó làm trọn toàn bộ nhiệm vụ giao dịch cho anh: tìm được một loạt người, hỏi anh vài câu, kiểm tra lịch, và đặt một người cho buổi học đầu tiên (theo Terry, video đăng ngày 15/10/2026).
Theo Terry, như vậy hữu ích hơn vô cùng so với việc lại ném thêm một việc nữa trước cửa nhà anh. Agent bỗng nhiên trở nên hữu ích hơn đáng kể, vì về cơ bản chúng có tay có chân, mà tay chân là payment credential. Với sự trỗi dậy của Muse, Instinct, Town và các AI agent khác, một khi chúng có quyền truy cập payment credential, độ hữu dụng tăng lên. Thế là chúng ta khởi động cái anh tạm gọi là wallet wars, nơi mọi wallet đang đổ xô kết nối với agent (video đăng ngày 15/10/2026).
Và tất nhiên, nếu là một agent, tôi muốn một wallet có hai thứ: một là số lượng người tiêu dùng đã có credential ở wallet đó nhiều nhất, hai là độ phủ merchant rất rộng. Terry nói hiện giờ đó là những công ty như Stripe Link: khoảng 300 triệu người tiêu dùng có tài khoản Link, khoảng một triệu merchant dùng Link. Có Shopify với Shop Pay, quy mô người tiêu dùng tương tự, có lẽ khoảng 1,7 triệu merchant. Rồi có PayPal, hơn 400 triệu tài khoản, tuỳ cách đo, nhưng có cỡ 30 triệu merchant. Các wallet này đang kết nối với agent, và theo anh, đang mang lại nhiều tiện ích hơn nhiều (theo Terry, tính đến 10/2026, video đăng ngày 15/10/2026).
6. Wallet wars cũ: VME, "top of wallet" và chiếc ví da
Alex nói điều thú vị là wallet wars đã có từ lâu. Anh hỏi, không phải để nói xấu chủ cũ của hai người: còn nhớ VME không, V.me? Có thứ gì đó trước nó, anh quên mất là họ đã đổi tên thành VME. Đã có rất nhiều nỗ lực. Vì sao 10 hay 15 năm trước đã có wallet wars? Vì hoá ra việc được làm credential mặc định được lưu của một người tiêu dùng, kiểu như nếu tôi bị huấn luyện theo kiểu Pavlov, "thấy hoa là dùng PayPal", thì PayPal được lợi từ chuyện đó (theo Alex, video đăng ngày 15/10/2026).
Anh nói thêm: một trong những việc hai người từng làm ở TrialPay là việc liên quan tới Visa. Nếu thẻ mặc định trong ví Uber của bạn là Visa thì điều đó rất tốt cho Visa và cho các ngân hàng phát hành thẻ Visa, vì Uber cũng là một wallet: bạn có thể lưu tám thẻ hay credential khác nhau trong Uber. Được nằm ở "top of wallet" là điều rất, rất quan trọng (theo Alex, video đăng ngày 15/10/2026).
Alex kể anh thích nghĩ rằng trước khi có ví điện tử, chúng ta có cái anh gọi là "dead cow wallet", tức chiếc ví da thật. Anh nói anh có một chiếc ở đây, và cầm lên cho khán giả xem: đây là một dead cow wallet, chứa rất nhiều credential. Trước kia vì sao Capital One trả tiền cho Samuel L. Jackson để nói câu "What's in your wallet?" Vì khi bạn vào Chipotle, họ muốn bạn rút chiếc ví da ra và nói "tôi sẽ trả bằng thẻ Capital One" (theo Alex, video đăng ngày 15/10/2026).
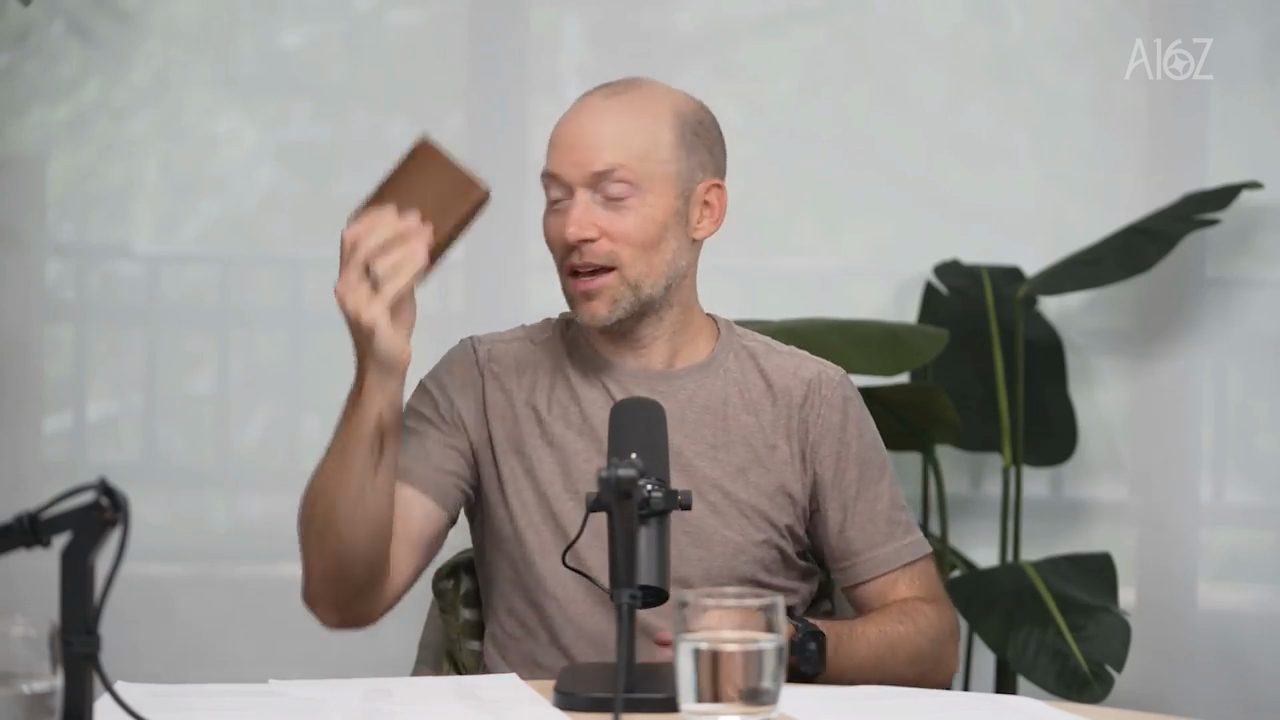
Theo Alex, khi ví điện tử xuất hiện, mỗi bên kiểu như: tôi là Shop Pay, tôi là PayPal, tôi muốn làm mặc định của bạn. Và điều thú vị là bên trong wallet đó lại có những credential khác, và các bên này cạnh tranh để được làm số một (video đăng ngày 15/10/2026).
Terry kể: hồi ở Visa, khi làm việc với Uber và Airbnb, các bên phát hành thẻ, như Chase và Amex, đã trả hàng chục triệu đô la để thẻ của họ được ưu tiên trên các nền tảng đó. Đó là một cuộc chiến: thẻ của tôi, tôi muốn đẩy nó lên top of wallet. Anh nói Alex đang nói về cuộc chiến network thật sự, nơi Visa, và anh cùng nhóm đã giúp Visa trở thành thẻ mặc định ở Uber. Giờ thì có thêm một lớp khác, một lớp trừu tượng của những bên nói "tôi là một wallet" và thật sự xử lý giao dịch: các Shop Pay, các Link, các PayPal (theo Terry, video đăng ngày 15/10/2026).
7. Checkout hơi giống NASCAR, merchant wallet và bó hoa lúc 2 giờ sáng
Terry nói anh và Alex đã nói về chuyện một trang checkout trông hơi giống xe đua NASCAR, vì có rất nhiều nút khác nhau. Alex tiếp lời: thanh toán bằng PayPal, thanh toán bằng Google. Còn nhớ hồi Google Checkout ra mắt không? Lại thêm một cái nữa. Theo anh, có các consumer wallet, rồi có phía merchant (video đăng ngày 15/10/2026).
Alex nói điều thú vị là anh có phần coi VGS như một merchant wallet. Anh thừa nhận đó là một phép ẩn dụ lạ, vì merchant không trả tiền cho thứ gì cả, merchant nhận tiền. Nhưng một khi đã nhận thanh toán, tôi để nó ở đâu, nhất là khi tôi tính tiền khách hàng này hết lần này tới lần khác? Vì lý do PCI và đủ thứ khác, tôi không muốn lưu những mẩu giấy ghi mã bí mật ba chữ số (mà tất nhiên chẳng bí mật gì, vì nó in ngay mặt sau thẻ của bạn), nhưng tôi cần nó để xử lý giao dịch. Tôi không muốn lưu credential 16 chữ số của bạn trong những mẩu giấy trong máy tính tiền. Tôi cần một thứ nhận nó giúp tôi (theo Alex, video đăng ngày 15/10/2026).
Về phía người tiêu dùng, Alex hỏi: mục đích ban đầu của consumer wallet là gì? Là lúc 2 giờ sáng, tôi muốn mua hoa cho vợ, ví tôi ở dưới nhà, tôi không biết nó ở đâu, tôi muốn trả tiền trên 1-800-Flowers ngay bây giờ. Và nếu tôi chỉ cần nhập thông tin PayPal, thì PayPal là một lớp bọc liên kết tới tất cả credential trong chiếc ví da của tôi. Đó là mục đích hồi ấy (theo Alex, video đăng ngày 15/10/2026).
Theo Alex, điều anh thấy thú vị ở agentic commerce là nó kiểu như cũng là chuyện đó. Vẫn là 2 giờ sáng, bạn vẫn muốn mua hoa cho vợ, vì một chuyện tệ bạn đã làm, hay Ngày của Mẹ, hay gì đó. Terry chen vào: "Chuyện gì đó tốt chứ, Alex." Alex: "Chuyện tốt, đúng rồi." Alex nói lúc nào cũng là lúc để mua hoa (video đăng ngày 15/10/2026).
Alex nói: bạn muốn mua, và agent của bạn không có quyền truy cập. Vẫn là vấn đề cũ. Agent có thể nói "này Terry, số thẻ tín dụng của anh đâu?", và như thế tốn công hơn, nhiều ma sát hơn, so với việc nó có quyền truy cập, giống như cách bạn đã trao quyền cho PayPal vào tất cả thẻ và tài khoản ngân hàng của bạn để giảm ma sát khi bạn còn tự tay làm mọi thứ 15 năm trước (theo Alex, video đăng ngày 15/10/2026).
8. Hai kiểu wallet, và Stripe như AOL của agentic commerce
Terry nói anh nghĩ chữ "wallet" đang bị dùng hơi quá nhiều. Có kiểu như nhiều phiên bản khác nhau. Một là phiên bản số của chiếc ví da: nó chỉ lưu payment credential, và khi bạn tới một merchant, bạn đưa credential đó cho merchant. Apple Pay làm kiểu như vậy: khi anh mua hàng ở một cửa hàng bằng Apple Pay, về cơ bản Apple đưa chiếc thẻ Capital One Visa của anh, đã được tokenize trong ví, cho merchant. Merchant nhận credential đó và tự quyết xử lý qua Chase, Adyen, Stripe hay Braintree (theo Terry, video đăng ngày 15/10/2026).
Kiểu thứ hai là những wallet thật sự lo giao dịch cho bạn. Hãy nghĩ tới Shop Pay, Link hay PayPal, nơi chính wallet giao dịch với tôi, thu tiền từ tôi rồi chuyển lại cho merchant. Theo Terry, điều đang diễn ra với agentic commerce là chúng ta đang có một kiểu pha trộn giữa hai loại. Và đây là một hệ sinh thái mới tới mức với anh nó có nét tương đồng với những ngày đầu của Internet (video đăng ngày 15/10/2026).
Với những ai từng sống qua thời AOL, Terry nói Stripe về nhiều mặt giống như AOL của agentic commerce. Anh nói đó là lời khen, theo nghĩa Stripe đã tìm ra cách làm cho agentic commerce "cứ thế chạy được", theo một cách rất kiểu walled garden (khu vườn có tường bao). Vài ví dụ: nếu anh dùng Stripe Link, Link chỉ có ở một triệu merchant. Rất tốt nếu món đồ anh muốn có ở một trong một triệu merchant đó, nhưng rất thường thì nó lại có ở một nơi không có kết nối Stripe Link (theo Terry, video đăng ngày 15/10/2026).
Terry kể một ví dụ, theo anh nhớ là khoảng hai tuần trước buổi nói chuyện này: nhà anh tổ chức một sự kiện, anh muốn mua ít đèn ngoài trời, và nhờ Instinct tìm giúp. Đèn được tìm thấy ở Walmart, điều rất hợp lý vì Walmart có nhiều hàng. Agent vào, bỏ hàng vào giỏ, và tới lúc thanh toán thì Link không có kết nối với Walmart. Link có thẻ của anh, nhưng không thể cứ thế đưa thẻ cho agent và cho Walmart (theo Terry, video đăng ngày 15/10/2026).
Thế là Stripe làm một việc khá thú vị: Stripe mua món đồ, lúc này anh gọi là "chandelier" (đèn chùm), thay mặt anh. Stripe phát hành thẻ của chính mình, cụ thể là một thẻ ảo Visa dùng một lần, thực hiện giao dịch mua, rồi tính tiền Terry ở một giao dịch thứ hai. Theo anh, cách này hơi giống DoorDash hiện nay: bạn tiêu một trăm đô ở DoorDash, rồi người giao hàng (dasher) vào nhà hàng và trả tiền cho nhà hàng (theo Terry, video đăng ngày 15/10/2026).
Với giao dịch Walmart này, Terry nói đây chính là ý anh khi gọi Stripe là AOL: nó chạy rất ổn. Món đồ tới nơi, giao dịch thành công, anh bị tính đúng số tiền. Nhưng nếu đèn chùm có vấn đề, thông thường anh sẽ gọi ngân hàng, Capital One, nói "tôi có giao dịch này với Walmart, có chuyện trục trặc". Và họ sẽ nói: chúng tôi không thấy giao dịch Walmart nào, chỉ thấy một giao dịch Stripe (theo Terry, video đăng ngày 15/10/2026).
Terry nói Alex sẽ thấy chuyện này khá buồn cười: anh biết một người, trong giai đoạn thử nghiệm, đã làm đúng luồng này bằng thẻ Amex, rồi gọi Amex nói "giao dịch với merchant này không thành". Nhưng Amex chỉ thấy Stripe, nên đưa cho người đó một số điện thoại để gọi "link merchant" này. Người đó gọi, và cuộc gọi đi thẳng tới điện thoại di động của một kỹ sư Stripe, vì Stripe không được thiết lập để vận hành một call center xử lý chargeback (theo lời Terry, video đăng ngày 15/10/2026).
9. Chargeback: một lý do chính khiến Visa và MasterCard khó lay chuyển
Alex nói đây là một trong những lý do chính khiến Visa và MasterCard có vị thế khó lay chuyển như vậy: họ đứng trung gian cho mọi thứ, họ đặt luật chơi, và chargeback rất quan trọng. Theo anh, nếu tôi trả tiền cho một thứ thì sao? Đó là một cơ chế tạo niềm tin. Tôi trả tiền cho anh mua đèn, anh không giao đèn, kiểu "chết, tôi mất tiền rồi, giờ làm gì?". Không, không, không. Thực ra có những luật để tôi có thể nộp khiếu nại, và có một bên trung gian trung tâm giúp phân xử các khiếu nại đó theo cách ít nhiều công bằng mà cả hai bên đều đồng ý (theo Alex, video đăng ngày 15/10/2026).
Alex nói đó cũng là một phần của vấn đề với crypto: hay đấy, nhưng crypto là một bearer instrument. Tôi trả anh bằng crypto, tôi sẽ không bao giờ lấy lại được, và điều đó có thể là bug hoặc là feature. Nhưng với ví dụ đèn của Terry, nếu đèn không chạy thì sao? Bạn muốn có Visa và MasterCard đứng ở giữa (theo Alex, video đăng ngày 15/10/2026).
Theo Alex, đó là tiện ích rất, rất cao, kể cả cho merchant, vì giờ tôi sẵn sàng mua hàng của một merchant hơn nhiều khi biết rằng nếu họ không giao một sản phẩm chạy được, tôi lấy lại được tiền. Cơ chế niềm tin đó rất quan trọng. Nhưng nếu bạn thêm vào tất cả những bước kỹ thuật thú vị và rất thông minh kia, thì mục đích ấy không còn vận hành tốt bằng (video đăng ngày 15/10/2026).
10. Agentic token: chuẩn mới của các card network
Terry nói anh nghĩ đây là hướng đi đúng: từ hệ sinh thái kiểu AOL sang hệ sinh thái open standards. Các card network đã thật sự đưa ra một loại chuẩn mới, gọi là agentic token. Nó cho phép một wallet như Stripe Link, Shop Pay hay PayPal trao credential cho agent một cách an toàn, rồi agent trao nó cho merchant, sao cho khi giao dịch Walmart kia diễn ra, đó là thẻ của chính anh (theo Terry, video đăng ngày 15/10/2026).
Anh kể thêm một chi tiết về giao dịch Walmart. Sau khi mua đèn chùm, mọi thứ ổn, anh nhận được email của Walmart: "chào Terry, anh đã trả phí giao hàng", khoảng $6.99, sao anh không đăng ký Walmart Plus? Kèm một ưu đãi: nếu đăng ký hôm nay, Walmart sẽ trừ phí giao hàng đó vào gói Walmart Plus. Anh nói "tuyệt", bấm nút, và tất nhiên giao dịch thất bại, vì thẻ Walmart đang giữ là thẻ dùng một lần của Stripe (theo Terry, video đăng ngày 15/10/2026).
Terry nói, về chuyện luật và chuẩn mực Alex có nói, một phần chuẩn mực của thương mại điện tử là Walmart tốn rất nhiều tiền để có anh làm khách hàng, và Walmart có quyền cố gắng xây quan hệ với anh, upsell, cross-sell. Trong trường hợp này, vì dùng phiên bản kiểu AOL, Walmart không thể dễ dàng cho anh đăng ký dịch vụ mới đó (theo Terry, video đăng ngày 15/10/2026).
Với các chuẩn agentic mới, theo Terry, điều lẽ ra nên xảy ra là: nếu wallet nào đó không có quan hệ với merchant nhưng có thẻ của anh trong hồ sơ, chiếc Capital One Visa của anh, thì thẻ đó nên được tokenize cho agent. Có cả một quy trình trong đó agent nói: tôi sắp thực hiện một giao dịch, tôi là agent đã được xác minh, tôi sẽ tiêu không quá 100 đô. Token chẳng qua chỉ là một số 16 chữ số mới. VGS trao nó an toàn cho agent, agent đưa nó cho Walmart, rồi Walmart chạy giao dịch, nhưng thẻ bị tính tiền là thẻ của anh (video đăng ngày 15/10/2026).
Theo Terry, điều đó giữ được khả năng có giao dịch tiếp theo (follow-on transaction), và giữ được mọi luật lệ quanh chargeback. Ba tháng trước, con số này bằng không, nó chưa tồn tại. Anh nói VGS là bên cấp agentic token lớn nhất, bỏ xa các bên khác: VGS làm việc đó cho agent, cho wallet và cho một số merchant. Ba tháng trước là không, giờ VGS đang tạo vài triệu token như vậy mỗi tuần. Anh kỳ vọng rằng khi chúng ta chuyển từ walled garden sang open standards, đó sẽ là cách agentic commerce phát triển (theo Terry, video đăng ngày 15/10/2026).
11. Một vault "nhàm chán" đi từ single player sang multiplayer
Alex nói đây là một trong những lý do vì sao, và anh nói điều này theo nghĩa tích cực, VGS có một mô hình kinh doanh rất nhàm chán. Vì sao nhàm chán? Vì VGS có một vault. Theo anh, ai làm nghề vault thì đó không phải một nghề thú vị: việc của bạn là không gây hứng thú, là an toàn và bảo mật. Đồ đi vào vault, rồi thỉnh thoảng đồ đi ra khỏi vault; nó không phải cửa một chiều (theo Alex, video đăng ngày 15/10/2026).
Alex kể cách anh luôn nghĩ về VGS: có những credential bạn lưu, như số Amex 15 chữ số hay số Visa, MasterCard, Discover 16 chữ số. Bạn lưu chúng, và bạn trả lại kiểu như một token. Anh nói đây không phải crypto token, chỉ là "đây là thứ bạn có thể dùng". Rồi có những động từ (verb) có thể thực hiện trên các credential đó (theo Alex, video đăng ngày 15/10/2026).
Alex lấy ví dụ giả định một chuỗi burger lớn, không biết là chuỗi nào, nhưng VGS có làm việc với một chuỗi burger lớn. Tôi có một app cho người tiêu dùng với hàng chục triệu người dùng. Mỗi khi người dùng nói "tôi muốn mua một chiếc hamburger", VGS đóng vai trò then chốt. Một vai trò rất nhàm chán, nhưng tôi "retrieve and charge": tôi lấy credential ra để gửi cho payment processor và nói "tính Terry 9 đô ngay bây giờ", nhưng tôi không bao giờ phải chạm vào credential đó nữa. Một mô hình kinh doanh rất, rất nhàm chán (theo Alex, video đăng ngày 15/10/2026).
Alex hỏi VGS đã thấy, chạm vào hay lưu trữ bao nhiêu phần trăm số thẻ, rồi tự ước: có lẽ khoảng 80% số thẻ ở Mỹ (ước đoán của Alex, video đăng ngày 15/10/2026). Có tiếng nói thêm: "chúng tôi có khoảng 10 tỷ credential" (video đăng ngày 15/10/2026).
Terry nói Alex đang chạm tới một điều rất thú vị: các vault đang đi từ single player sang multiplayer, và điều đó làm chúng có giá trị hơn nhiều. Ví dụ, gạt agent sang một bên: việc merchant có nhiều processor nghĩa là vault ở VGS về cơ bản là vault cho từng processor đó, vì các network token lưu trong vault giờ phải được gửi tới Chase, Stripe, Adyen, Braintree, Razorpay. Đó là multiplayer (theo Terry, video đăng ngày 15/10/2026).
Với agent, Terry lấy ví dụ: giả sử bạn là một frontier model lớn. Bạn đang cất thẻ vào vault để thu phí subscription. Nhưng giờ agent muốn dùng chính credential đó để thanh toán. Vậy là vault từng là single player, chỉ để đảm bảo bạn thu được tiền subscription. Nhưng giờ, theo các open standards này, bạn có thể trao credential đó cho agent. Nó giờ là multiplayer. Anh nghĩ bất kỳ doanh nghiệp nào đi từ single player sang multiplayer đều tự nhiên trở nên thú vị hơn (theo Terry, video đăng ngày 15/10/2026).
Terry nói thêm: ngay cả 1Password cũng vậy. Nó từng là một vault single player, có thể anh chia sẻ vài credential với vợ. Nhưng giờ nó là multiplayer, vì anh đang cố cho nhiều bên khác nhau quyền truy cập (theo Terry, video đăng ngày 15/10/2026).
12. Gần như ba bước của một giao dịch, thời có agent
Alex nói đây là một chuyện thật sự phức tạp, quay lại luật lệ và quy trình mà Visa và MasterCard đã làm. Theo cách anh nghĩ, có gần như ba bước cho một giao dịch. Bước một: danh tính này có thật không, nói chung? Đây có phải một số thẻ thật không? Điều đó quan trọng. Nhưng khoan, tôi có thể có một số thẻ thật mà anh là kẻ trộm; nó vẫn là số thẻ thật (theo Alex, video đăng ngày 15/10/2026).
Alex nói có hai cách xác thực một số thẻ. Cách thứ nhất là một kiểu kiểm tra tính chu kỳ: bạn kiểu như cộng các chữ số lại, đó là checksum, phép kiểm mod 10 trên số thẻ tín dụng. Nó có hợp lệ không? Hợp lệ không có nghĩa là thẻ có thật, chỉ có nghĩa là nó nằm trong "vũ trụ" các số thẻ hợp lệ. Nhưng tôi có thể hỏi ngân hàng: đây có phải một thẻ có thật không? Đó là bước một (theo Alex, video đăng ngày 15/10/2026).
Bước hai: người tôi đang giao dịch có phải là chủ hợp lệ của thẻ này không? Alex nói: nếu 25 năm trước bạn vào một tiệm trang sức muốn mua món đồ 15.000 đô, họ sẽ lấy số thẻ, lấy thẻ nhựa của bạn, nhưng còn làm hai việc nữa. Hồi đó anh phải ký vào mặt sau thẻ. Anh nghĩ thẻ đầu tiên anh thấy bỏ hẳn chuyện đó là của Apple: dù Apple muốn bạn dùng Apple Pay, nếu bạn lấy thẻ kim loại Apple Card vật lý, mặt sau không có chỗ để ký, hoàn toàn không. Rồi họ còn hỏi: cho tôi xem giấy tờ tuỳ thân? (theo lời Alex, video đăng ngày 15/10/2026)
Alex kể anh từng mua một món rất đắt, có thể là trang sức cho vợ, người mà anh thỉnh thoảng cũng mua hoa tặng. Chuyện có lẽ đã 25 năm trước. Họ muốn xem giấy tờ của anh, họ kiểm chữ ký. Vì sao? Vì họ biết thẻ hợp lệ, nhưng họ muốn chắc chắn anh là chủ thật của thẻ (video đăng ngày 15/10/2026).
Bước ba, mà theo Alex có lẽ bạn chỉ thấy ở Vegas: bạn có đủ tỉnh táo để thực hiện giao dịch này không? Nếu bạn vào một casino ở Vegas và qua được bước một (thẻ hợp lệ), bước hai (đây là giấy tờ, đây là chữ ký, khớp hoàn toàn), thì vẫn còn bước ba: nếu bạn đã uống 15 ly và không nói nổi cho rõ, có lẽ họ sẽ không cho bạn thanh toán. Đó kiểu như là thế giới cũ (theo Alex, video đăng ngày 15/10/2026).
Đem phép ẩn dụ đó sang thế giới mới, Alex hỏi: thẻ có hợp lệ không? Có tiếng đáp: có. Alex: người đó có… Terry chen vào: "Hoặc agent." Alex nói đây mới là chỗ khó: thẻ thì sẽ hợp lệ, phần đó đã giải quyết xong. Nhưng phần thứ hai nghĩa là gì? Người tôi đang giao dịch, "interlocutor" của tôi (anh nói anh thích chữ này), có phải chủ hợp lệ của thẻ không? Đây luôn là bài toán khó trên Internet, vì tôi không thể xem chữ ký, xem ảnh. Bạn là một địa chỉ IP, có thể tôi đã thấy bạn trước đây và đã kiểm tra đăng nhập của bạn, nhưng giờ tôi có một agent (theo Alex, video đăng ngày 15/10/2026).
Theo Alex, phần ba cũng khá quan trọng xét về trách nhiệm pháp lý (liability), vì bạn vẫn thấy những mẩu chuyện trên X và các nơi khác về những người dùng Instinct, kiểu "cái gì, mày tiêu 900 đô à, đồ ngốc?". Và khi đó chargeback đến từ đâu? (video đăng ngày 15/10/2026)
Terry nói đây chính xác là thứ các open standards này đang giải. Anh lấy một ví dụ có thật: anh tìm khách sạn cho chuyến đi dự giải thể dục dụng cụ của con gái. Anh nói với agent: tìm một khách sạn ở San Diego, đừng tiêu quá 500 đô. Câu hỏi đầu tiên khi agent được cấp quyền, đúng như câu hỏi của Alex, là thẻ có thật không. Đó là bài toán đã giải. Câu thứ hai: yêu cầu của agent có hợp lệ không? Cách nó chạy với các network là agent thật sự phải đăng ký với Visa, MasterCard hoặc Amex, và có cả một cơ chế ở đó (theo Terry, video đăng ngày 15/10/2026).
Câu thứ ba, theo Terry: agent có "tỉnh táo" không, nó có làm đúng không? Có tiếng hỏi: "Nó có say không?" Terry: "Chính xác. Nó có hallucinate không?" Anh nói phần đó anh nghĩ chúng ta chưa hiểu hết, vì nếu agent mắc lỗi trong khi card network đã làm mọi thứ đúng, đã xác nhận đây là agent của bạn và chỉ dẫn của bạn, thì sao (video đăng ngày 15/10/2026)?
Terry giải thích: một phần cách các chuẩn mới hoạt động là bạn cung cấp context cho nó. Bạn nói: tôi đang mua một khách sạn, đây là một lần đặt phòng khách sạn với số tiền này. Nhưng khó mà biết bạn có điền đúng ngày không. Nếu có lỗi ở đó, cơ chế tranh chấp kiểu như vẫn chưa được giải quyết. Nhưng anh nghĩ chúng ta sẽ tới được điểm đó, và có lẽ các agent sẽ phải nhận một phần trách nhiệm (theo Terry, video đăng ngày 15/10/2026).
13. Delegated authority, ai chịu trách nhiệm, và "friendly fraud"
Alex nói đây là ý tưởng về delegated authority (quyền được uỷ thác). Nhưng ai chịu trách nhiệm? Chuyện này thay đổi thế nào? Theo anh, có thể sẽ thành ra thế này: nếu hai agent cạnh tranh để giành bạn, kiểu "này Terry, dùng tôi đi, tôi là Muse" hay "dùng tôi đi, tôi là Instinct", thì một trong những giá trị cộng thêm tôi sẽ đưa cho bạn là gì? Tôi sẽ nhận lấy… Anh nói tiếp: vì nếu merchant khôn ngoan, họ sẽ nói: tôi chẳng quan tâm chuyện anh đặt nhầm phòng khách sạn hay làm gì đó (theo Alex, video đăng ngày 15/10/2026).
Theo cách Alex hình dung lời merchant: anh đã đưa thẻ, anh đã uỷ quyền cho một AI agent, hay cho trợ lý người thật, hay cho vợ anh, hay ai đó; tôi không quan tâm. Tôi cần biết rằng khi tôi nhận thanh toán cho một thứ thì cuối cùng không có chuyện viện cớ (video đăng ngày 15/10/2026).
Alex nói với những ai biết thuật ngữ này, ngày xưa nó được gọi là "friendly fraud". Có khái niệm là tôi có thể mua một thứ; hai người từng thấy chuyện này ở TrialPay. Anh dựng một ví dụ: tôi tiêu 10.000 đô cho đá quý ảo. Anh mở đầu "vợ chồng tôi dùng chung…" rồi bỏ lửng. Rồi anh nói thêm cho minh bạch: anh không thật sự làm thế. Rồi: "thôi, cứ cho là tôi đã làm". Tôi tiêu 10.000 đô cho đá quý ảo trong một trò chơi ngớ ngẩn nào đó. Cuối tháng hoá đơn thẻ tới, tôi nói "em ơi, anh chưa bao giờ tiêu 10.000 đô… không phải anh, anh không biết". Và bạn từ chối giao dịch không phải vì bạn không nhận được dịch vụ, mà vì nó đáng xấu hổ quá (video đăng ngày 15/10/2026).
Theo Alex, merchant từng phải xử lý chuyện này suốt. Và trong nhiều trường hợp, ngân hàng sẽ nói: nếu là giao dịch 10 đô thì chẳng đáng để tranh cãi, cứ trả lại cho người tiêu dùng mỗi lần, và điều đó tạo ra moral hazard (rủi ro đạo đức). Delegated authority khiến chuyện này thật sự rắc rối (theo Alex, video đăng ngày 15/10/2026).
14. Amazon chặn Muse: merchant antagonistic hay receptive
Alex nói có lẽ nên hỏi một câu khác, vì có lẽ đây là câu quan trọng hơn. Anh nhắc Amazon gần đây đã chặn Muse, và có nhiều lý do. Theo anh, lý do chính là Amazon là một công ty quảng cáo, họ muốn bạn và đôi mắt của bạn vào website của họ. Họ không muốn agent của bạn. Bạn không thể kiếm tiền từ đôi mắt của agent, vì agent không có mắt (theo Alex, video đăng ngày 15/10/2026).
Alex nói anh kiểu như nghĩ rằng bạn có thể antagonistic với agentic commerce, hoặc có thể rất receptive với nó. Và anh không thật sự nghĩ… theo anh, nói rằng cứ ai antagonistic là coi như xong đời là đơn giản hoá quá mức. Amazon có một lý do, một lý do tài chính thật sự để antagonistic, vì với họ quảng cáo sinh lời hơn nhiều so với chỉ bán hàng. Theo anh, món hàng (SKU) giá trị cao nhất là khi họ có được đôi mắt của bạn và bán đôi mắt đó (theo Alex, video đăng ngày 15/10/2026).
Alex hỏi Terry nghĩ chuyện này sẽ diễn ra thế nào. Vì theo anh, cảm giác là công nghệ giúp merchant receptive với AI commerce có giá trị rất, rất, rất cao. Nhưng đồng thời, giúp những merchant antagonistic lọc bỏ agentic commerce cũng có giá trị cao, vì đôi khi họ có lý do để làm thế. Nhưng nếu tôi làm sao để ChatGPT gợi ý kiểu "bạn nên mua ở đây" và tôi làm cho việc đó đơn giản nhất có thể, thì khỏi phải nói, có lẽ tôi sẽ có nhiều giao dịch hơn nhiều so với một bên chèn vào 15 cái captcha và nói "muốn tiếp tục thì…". Rồi Muse sẽ nói: "này, ngắt giấc ngủ trưa của bạn đi, bạn phải đi làm 15 việc này". Không, không, không. Bạn sẽ chọn bên receptive với AI commerce (câu hỏi và nhận định của Alex, video đăng ngày 15/10/2026).
Terry nói anh nghĩ đây là một trong những mặt trận vui nhất để theo dõi trong agentic commerce, và anh nghĩ chúng ta sẽ có nhiều phiên bản khác nhau. Có Amazon, mà như Alex nói, anh nghĩ có nhiều lý do để chặn agent; về cơ bản Amazon đang làm kinh doanh quảng cáo. Có Walmart, kiểu như rất giống, nhưng hiện giờ chưa đi tới bước đó. Và thật ra bạn có thể lập luận rằng nếu bạn là một trong những nhà bán lẻ lớn nhất trái đất, với khâu giao hàng chặng cuối tốt nhất, thì tất cả chuyện này đều tốt cho bạn (theo Terry, tính đến 10/2026, video đăng ngày 15/10/2026).
Rồi có một loạt merchant kiểu như nằm dưới "chiếc ô" Shopify, rất nhiều doanh nghiệp nhỏ, mà với họ, theo Terry, đây có lẽ thật sự là một kênh mới sống còn. Có thể bên Amazon là nỗi sợ, có thể bên Walmart là lòng tham, và có thể bên doanh nghiệp nhỏ là không có lựa chọn nào khác. Và mỗi bên, mỗi merchant, sẽ thử nghiệm cách đối xử với agent (theo Terry, video đăng ngày 15/10/2026).
Terry nói chuyện này làm anh nhớ một chút tới cách open banking được triển khai, và anh biết hai người có quan điểm hơi khác nhau về chuyện đó. Câu hỏi là: với tư cách khách hàng Amazon, tôi có quyền uỷ thác lần đăng nhập của mình cho một agent không? Và Amazon có quyền nói "không" hay không? Theo anh, đó là chuyện đã xảy ra với Plaid, Chase và các ngân hàng. Cuối cùng, điều thường xảy ra là một thoả thuận thương lượng kéo dài, trong đó những bên như Chase nói: này, anh được truy cập, anh có quyền với thông tin này, nhưng chỉ qua API của tôi. API của tôi giới hạn thông tin tôi đưa cho anh, tokenize các tài khoản ngân hàng, và tôi có thể tính anh một khoản tiền cho việc đó (theo Terry, video đăng ngày 15/10/2026).
Thật ra, theo Terry, câu hỏi thú vị là: anh nghĩ có thể sẽ có rất nhiều merchant đơn giản là chào đón agent. Cũng có thể có merchant có agent riêng của mình. Thực tế đó là điều xảy ra khi anh vào Best Buy muốn mua một chiếc TV màn hình phẳng: anh đoán sẽ có một nhân viên bán hàng ở đó với một mục đích riêng, và người đó sẽ nói "để tôi cho anh xem vài chiếc TV". Việc của họ là giúp anh, nhưng việc của họ cũng là kiếm hoa hồng (video đăng ngày 15/10/2026).
Terry nói: với Chase và open banking, chuyện chủ yếu là bảo mật và kiểm soát. Với Amazon, có thể là "tôi là một API có chính kiến (opinionated API), tôi có ý kiến về thứ Alex nên mua dựa trên rất nhiều dữ liệu về anh ấy". Rồi agent của anh có thể có ý kiến về thứ anh muốn. Đó sẽ là một cuộc chiến, hay một cuộc trao đổi, hấp dẫn. Cuối cùng, anh nghĩ người tiêu dùng có lẽ sẽ thắng, nhưng chúng ta chưa biết mọi thứ sẽ trông thế nào về sau (theo Terry, video đăng ngày 15/10/2026).
15. Overhyped và underhyped theo Terry
Alex hỏi: trong mọi thứ đang diễn ra, Terry nghĩ điều gì đang bị overhyped (thổi phồng) và điều gì đang underhyped (bị đánh giá thấp)? Anh nêu nguyên tắc ngón tay cái của mình: nói chung Silicon Valley thổi phồng mọi thứ, nhưng phần còn lại của thế giới lại đánh giá thấp. Ở đây mọi cuộc trò chuyện đều là AI. Còn cảm giác là bạn tới Iowa thì chẳng ai nói về AI, nhưng khi bạn cho họ xem, họ kiểu "trời đất, sao cái này có thật được?", vì họ đã thử nó ba năm trước (theo Alex, video đăng ngày 15/10/2026).
Alex kể anh vừa mua một chiếc Tesla mới, và nghĩ đây là phép ẩn dụ tốt cho chuyện hai người đang nói. Anh từng có một chiếc Model 3 cũ năm 2017 với tính năng tự lái: hoàn toàn không chạy, nó là một trò đùa. Sau đó anh đổi sang xe khác. Còn giờ thì nó thật sự chạy được, nhưng anh đã hoài nghi vì quen với cái thứ năm 2017 (theo Alex, video đăng ngày 15/10/2026).
Theo Alex, anh cảm thấy rất nhiều chuyện như thế đang diễn ra với AI lúc này: nếu bạn từng thử ChatGPT với đủ thứ hallucination năm 2022, bạn sẽ nghĩ "à, một món đồ chơi dễ thương để viết thơ", hay làm bài tập môn tiếng Anh gì đó, "chứ nó sẽ không thật sự mua đồ cho tôi, sẽ không viết…". Còn bây giờ nó làm tất cả những việc đó. Anh hỏi lại Terry: vậy cái gì đang underhyped, cái gì đang overhyped (câu hỏi của Alex, video đăng ngày 15/10/2026)?
Terry nói có lẽ anh bắt đầu với phần overhyped. Anh không nghĩ chúng ta sẽ thấy một đợt rút tiền ồ ạt (bank run) khỏi tài khoản tiết kiệm, kiểu agent tối đa hoá lợi suất và chuyển tiền của anh qua lại giữa các tài khoản. Anh là một ví dụ hoàn hảo: anh là khách hàng tài khoản cá nhân Mercury rất hài lòng, và cũng là khách hàng của Chase. Lý tưởng thì anh nên để hết tiền tiết kiệm ở Mercury, nơi anh có lãi suất tiết kiệm rất tốt, rồi tới phút chót khi phải trả hoá đơn thì chuyển tiền mặt sang ngân hàng hiện tại là Chase. Nhưng bill pay của Chase đơn giản là chạy tốt hơn, có nhiều tích hợp hơn, và anh đã thiết lập sẵn nhiều thứ hơn. Nên anh nghĩ thế giới có đủ ma sát để chúng ta sẽ không thấy kiểu biến động điên rồ trong dịch vụ tài chính (theo Terry, video đăng ngày 15/10/2026).
Phần underhyped, theo Terry, có thể là: có rất nhiều nhu cầu chưa được kiếm tiền (unmonetized), cả ở phần thế giới nơi bạn có thể kỳ vọng thêm GDP. Ví dụ: anh có một nhóm WhatsApp đạp xe, và trong nhóm có một người, cứ, anh không chắc, có vẻ mỗi sáu tháng một lần, khi một người bạn trong nhóm đưa ra một gợi ý mới về loại lốp nên mua vì anh ấy xem xét lực cản lăn (rolling resistance). Mỗi lần như thế, Terry nghĩ "ồ, mình phải nhớ mua mấy cái lốp đó vì chúng an toàn hơn". Nhưng anh chỉ mua kiểu như hai năm một lần. Nếu agent của anh ở trong group chat đó, anh sẽ mua lốp mỗi lần người bạn đó gợi ý (theo Terry, video đăng ngày 15/10/2026).
Terry nói với Alex: "anh đang bị under-monetized một cách nghiêm trọng về đồ đạp xe đấy, Alex". Nếu agent có thể tìm những thứ giúp anh đạp xe rồi mua cho anh, thì sẽ có thêm GDP từ Alex với môn đạp xe. Đó là điều đang underhyped (theo Terry, video đăng ngày 15/10/2026).
Đồng thời, theo Terry, agent sẽ giúp chúng ta tiết kiệm tiền. Có lẽ có nhiều chỗ mà anh có một subscription nào đó và huỷ thì phiền, hoặc anh dùng thử gì đó rồi quên mất. Nên anh nghĩ agent sẽ đồng thời giúp ta tiết kiệm, và có thể dùng khoản tiết kiệm đó để giúp ta mua những món mới. Anh nghĩ chúng ta chưa trải nghiệm tính chất "always-on" (luôn bật) của các agent này. Và theo những gì anh thấy, ham muốn và nhu cầu của con người là vô hạn, nên lúc nào cũng có thứ khác anh sẽ muốn; anh nghĩ điều đó đang underhyped (theo Terry, video đăng ngày 15/10/2026).
16. Lợi thế bất cân xứng, Comcast và điều khoản sử dụng
Alex quay lại chuyện antagonistic so với cái đối lập của nó (anh nói "conciliatory hay gì đó"). Theo anh, rất nhiều điều người ta hào hứng ở agent là nó lấy được cho bạn một thứ cố ý được làm cho khó, và không thật sự tuân theo quy luật kinh tế. Quy luật kinh tế kiểu như: thuốc chữa giá cao chính là giá cao. Nếu đặt bàn nhà hàng rất khó vì phải gọi lúc 7 giờ sáng, thì giờ ai cũng có một công cụ gọi lúc 7 giờ sáng; năm người đầu có công cụ thì có một công cụ tuyệt vời, còn năm người cuối thì kiểu "không, không, chỗ đó đông quá, chẳng ai tới nữa" (theo Alex, video đăng ngày 15/10/2026).
Alex hỏi thế giới sẽ thay đổi thế nào, vì cảm giác lúc này là một vị trí kỳ lạ: rất nhiều chiến thắng ban đầu, những thành công phía người tiêu dùng, là kiểu "nó giúp tôi tiết kiệm tiền, nó làm được cái này", và đó là nhờ sự bất cân xứng (asymmetry). Một số rất ít người có công cụ, còn merchant hay bên kia không biết chuyện gì đang diễn ra (câu hỏi của Alex, video đăng ngày 15/10/2026).
Alex nói anh rất mong một ngày. Là người tiêu dùng, anh đã quen nói "không, không, tôi muốn nói chuyện với nhân viên" hay bấm số 0, hay tra cách thoát khỏi cái cây menu điện thoại ngớ ngẩn. Anh mong tới ngày bên kia nói: "không, tôi phải nói chuyện với Terry, tôi không nói chuyện với Muse đâu". Anh hỏi: như thế chẳng buồn cười sao? Bạn gọi Comcast, bạn kiểu "tôi ghét các anh, các anh tệ lắm, dịch vụ của các anh tệ hại, sập tới 10 lần", và anh nói anh làm thế suốt (theo lời Alex, video đăng ngày 15/10/2026).
Alex kể anh thật ra làm việc này bằng Codex, vì hoá ra Comcast có chặn: họ biết các địa chỉ IP hay gì đó, nên không cho bạn đăng nhập. Nên anh cứ để ChatGPT, Codex, Astra đăng nhập trên máy tính của anh và làm mọi thứ. Nhưng anh đang chờ cái ngày Comcast nói "chúng tôi biết đây không phải anh, cho Alex nghe máy, vì tôi không đưa thứ này cho agent của anh ta". Theo anh, đó là ý anh muốn nói về sự bất cân xứng: lúc này một số ít người trong cuộc có công cụ, nhưng bạn không thể mở rộng điều đó vô hạn, vì thế giới sẽ thích nghi (theo Alex, video đăng ngày 15/10/2026).
Terry đáp: nhưng anh có tin cho Comcast đây, GPT Astra và Alex là kiểu đối thủ ngang ngửa nhau, nên hãy cẩn thận nếu gặp hai bên này qua điện thoại (video đăng ngày 15/10/2026).
Terry nói anh nghĩ Alex đang chỉ ra một điều chúng ta chưa đánh giá hết: chuyện gì xảy ra khi bạn thật sự đọc điều khoản sử dụng (terms and conditions) và đi tới mép của điều được phép và không được phép. Ví dụ, hôm trước anh xem vé máy bay. Anh muốn mua một vé ở đúng mức giá biên anh trả được mà vẫn được nâng hạng. Đó là việc khá khó, đôi khi anh bị vượt quá. Agent của anh làm việc đó hoàn hảo (theo Terry, video đăng ngày 15/10/2026).
Hoặc, theo Terry, bất kỳ trường hợp nào mà điều khoản rất khó khám phá. Một ví dụ hay có thể là: chuyện gì xảy ra với phần thưởng (rewards)? Phần thưởng trên thẻ chỉ tồn tại vì nhà phát hành cho bạn một phần thưởng "tiêu đề" rất lớn cho ăn uống, nhưng rồi bạn cũng tiêu thẻ đó cho xăng. Nếu agent đứng trung gian cho mọi giao dịch của chúng ta và anh chỉ lấy điểm trên thẻ cho anh điểm, chỉ dùng thẻ nào cho điểm, thì cả hệ sinh thái điểm thưởng sụp đổ (theo Terry, video đăng ngày 15/10/2026).
Terry nói rất, rất nhiều thứ như vậy có thể bắt đầu: bất cứ thứ gì có mô hình "breakage" bên trong sẽ bắt đầu sụp đổ, và rồi chúng ta sẽ phải có điều khoản mới. Có thể như thế tốt hơn, có thể tệ hơn, anh không biết, nhưng chắc chắn nó sẽ khác (theo Terry, video đăng ngày 15/10/2026).
17. Ba "era" của VGS, và lời chào kết
Alex hỏi: với tất cả những chủ đề này, Terry nghĩ VGS sẽ đi về đâu? Anh nói anh thấy chuyện này rất thú vị, vì đây là mô hình kinh doanh nhàm chán nhất thế giới: một vault khổng lồ lưu mọi payment credential cho phần lớn… cho tất cả những ai đang nghe podcast này. Anh gần như dám đảm bảo bạn có một credential lưu ở VGS, vì bạn giao dịch với một merchant dùng VGS để lưu credential. Đó là một vị thế thật sự đáng gờm. Và nó đã tăng trưởng đáng kể, chỉ vì đơn giản là mọi merchant đều cần lưu credential của người tiêu dùng mà họ phục vụ. Trong mọi thứ hai người đã nói, đâu là điều thú vị nhất cho tương lai của VGS (câu hỏi của Alex, video đăng ngày 15/10/2026)?
Terry nói anh nghĩ VGS có kiểu như ba "era" chồng lên nhau và cộng dồn. Alex đã nói về era thứ nhất, là vault: 10 năm để trở thành kiểu như kho credential đáng tin cậy nhất trên Internet. Một mô hình rất khó thực thi, nhưng đó là vị thế đặc quyền công ty đang có (theo Terry, video đăng ngày 15/10/2026).
Era thứ hai là thứ Alex đã nói tới: kiểu như thông tin đi vào và đi ra khỏi vault. Một phần ba số credential đó phải được cập nhật. Theo Terry, chuyện đó đã trở nên rất thú vị và phức tạp, vì mỗi network có chuẩn riêng cho cách cập nhật credential của mình, và mỗi network đã tạo ra nhiều network token đại diện cho vault. Nếu chỉ lưu thông tin thì là một chuyện, nhưng bạn phải lưu nó và lấy về một loạt token từ các network để dữ liệu về cơ bản được làm mới (video đăng ngày 15/10/2026).
Era thứ ba là cái Terry gọi là "network era": vai trò làm môi giới (broker) credential giữa nhiều bên, theo cách hợp lý với luật lệ và mang lại giá trị cho mọi bên trong hệ sinh thái. Anh nói VGS kiểu như đang bắt đầu làm điều đó với agentic commerce. Có những trường hợp khác VGS thật ra đang làm với các ngân hàng ở mảng tokenization. Nếu bạn vừa tokenize thẻ vừa lưu thẻ, bạn đứng ở cả hai phía của hệ sinh thái này, và điều đó cho phép bạn làm một số "trao đổi thông tin" mà Alex đã nói tới trước đó (theo Terry, video đăng ngày 15/10/2026).
Gộp tất cả lại, Terry nói VGS sẽ tiếp tục là một vault, sẽ tiếp tục thêm dịch vụ. Khi thêm nhiều dịch vụ hơn trên nhiều merchant hơn và nhiều nhà phát hành hơn, VGS tiếp tục có network effect, nơi bạn có thể môi giới credential giữa các bên. Và anh nghĩ agentic commerce chỉ là nhiên liệu đổ vào hệ sinh thái đó (theo Terry, video đăng ngày 15/10/2026).
Alex nói: Terry, buổi này thật vui, như một chuyến đi dọc ký ức. Terry nói điều anh thấy vẫn không đổi là Alex nên mua thêm hoa cho vợ. Alex: "Đúng, tôi nghĩ đó là ý rất hay." Rồi Alex cảm ơn Terry rất nhiều, và Terry cảm ơn vì đã được mời.
Nguồn và liên kết 6 nguồn
- Tên gốc: Agentic Commerce: Why Your Wallet Is About to Change
- Sự kiện: YouTube
- Video gốc: https://www.youtube.com/watch?v=q8cb1XL9sXA youtube.com
- Kênh YouTube a16z (Terry Angelos và Alex Rampell): youtube.com/channel/UC9cn0TuPq4dnbTY-CBsm8XA youtube.com
- VGS (Very Good Security), công ty Terry và Alex nói tới; trang chủ ghi "Agentic Tokens" trong danh mục sản phẩm (đọc ngày 21/11/2026): verygoodsecurity.com verygoodsecurity.com
- PCI Security Standards Council, trang về PCI Data Security Standard (PCI DSS) (đọc ngày 21/11/2026): pcisecuritystandards.org/standards/pci-dss pcisecuritystandards.org
Related talks
Barrett Lyon và DoxxNet: dựng lại Internet quanh privacy
Joel de la Garza & Barrett Lyon · a16z · 45 min
Barrett Lyon kể vì sao anh xây DoxxNet: mạng mesh riêng, P2P không server ở giữa, hạ tầng và AI tự chạy, chống tracking (video đăng 01/10/2026).
Jeetu Patel và cách vận hành Cisco như startup lớn nhất thế giới
Jeetu Patel & Jared Friedman · Y Combinator · 43 min
Jeetu Patel kể cách Cisco đưa AI vào 32.000 kỹ sư, hạ tầng mạng cho data center AI, vì sao anh không nghĩ đang xây thừa, và bài học từ đời mình.
Computer use của OpenAI: gần mức superhuman, kiểm soát cho enterprise và việc nhàm chán là cơ hội
Ari Weinstein, Seema Amble, James Sun & Fabrizio Serafini · a16z · 44 min
Ari Weinstein và James Sun (OpenAI) cùng a16z bàn computer-using agent: tốc độ, kiểm soát cho enterprise, ERP legacy, lời khuyên founder (video 26/10/2026).