Mike Volpi: vì sao hạ tầng AI sẽ sống lâu hơn cơn sốt
Mike Volpi so cuộc build-out AI với thời cáp quang cuối thập niên 90: tuổi thọ GPU, sự khan hiếm silicon, M&A kiểu Cisco và networking cho data center AI.
✓ Đã duyệt độc lập · cập nhật 16/11/2026 · 56 min
1. Mở đầu: kiến trúc sư của cuộc build-out Internet
Đây là một tập podcast trên kênh a16z, video đăng ngày 11/11/2026. Theo mô tả video (đăng ngày 11/11/2026), khách mời Mike Volpi là người đã góp phần định hình chiến lược của Cisco trong thời kỳ xây dựng hạ tầng Internet; anh ngồi cùng Raghu Raghuram và Guido Appenzeller của a16z để so sánh khoản đầu tư hôm nay vào GPU, data center và điện năng với cơn sốt cáp quang cuối thập niên 1990, và giải thích vì sao hạ tầng này vẫn có thể có giá trị ngay cả khi thị trường điều chỉnh. Mô tả cũng ghi rằng ba người bàn về NVIDIA, custom silicon, networking, kinh tế học đang thay đổi của GPU, các bài học từ cỗ máy mua lại của Cisco, và vì sao Mike cho rằng chu kỳ công nghệ này có thể còn hệ trọng hơn chu kỳ trước.
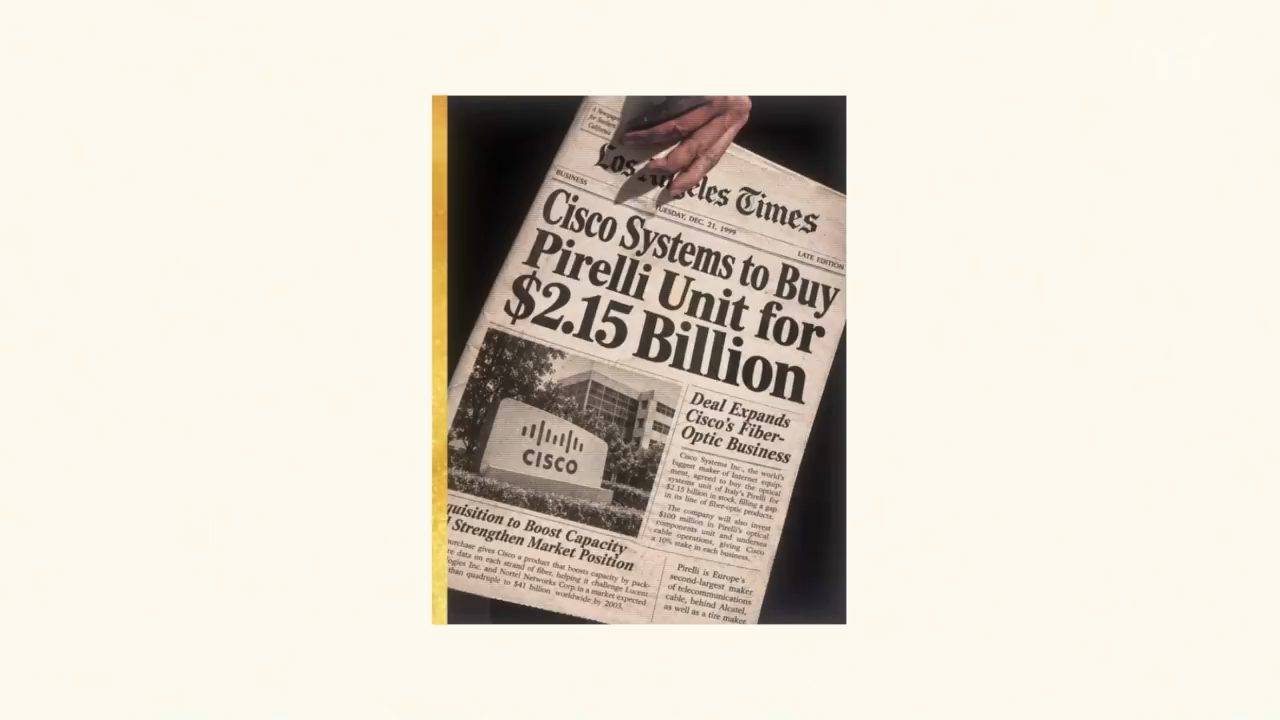
Video mở bằng một đoạn ghép vài câu sẽ xuất hiện lại về sau trong cuộc trò chuyện (video đăng ngày 11/11/2026): Mike nói chúng ta đang sống trong một thế giới mà nhu cầu về năng lực AI, về token, gần như vô hạn, còn nguồn cung thì bị giới hạn cực kỳ; nói cách khác, tất cả chúng ta đang sống trong thế giới của Jensen. Một câu hỏi nhắc rằng hồi đó Mike làm M&A cho công ty giá trị nhất hành tinh. Mike nói bài học nhìn lại về quy trình M&A mà anh thấy hiệu quả với Cisco là không sợ thất bại, và làm đủ thường xuyên để có được vài thương vụ vượt trội; mua một thứ với giá 500 triệu đô, và hai năm sau nó mang về một tỷ đô lợi nhuận. Rồi một câu hỏi: khi nhìn cuộc build-out AI, anh nhìn lại những trải nghiệm trước đây của mình thế nào?
Vào phần chính, Raghu chào Mike và nói đây là thời điểm rất thích hợp để mời anh, vì Mike là một trong những kiến trúc sư của cuộc build-out Internet vĩ đại khi còn ở Cisco, và giờ thì cuộc build-out AI vĩ đại đang diễn ra. Raghu nói anh và khán giả muốn nghe Mike so sánh khi đó và bây giờ ở mọi khía cạnh: bản thân việc xây dựng, cách nó được cấp vốn, những khác biệt về công nghệ, và nhiều thứ khác (video đăng ngày 11/11/2026).
Cho những ai không biết hoặc không nhớ, Raghu giới thiệu: Mike từng là lãnh đạo cấp cao ở Cisco, phụ trách rất nhiều thương vụ M&A và các bước đi chiến lược mà Cisco thực hiện cuối thập niên 90, đúng lúc Internet được xây dựng, nên Mike ở ngay giữa tất cả những chuyện đó (theo Raghu, video đăng ngày 11/11/2026).
Raghu đặt câu hỏi đầu tiên: Mike có mặt khi Internet bắt đầu cất cánh; các công ty lao vào rất nhiều thứ hay ho, cả ngành đổ xô xây thật nhiều bandwidth, thứ mà trong một thời gian không được dùng tới, rồi hoá ra lại là quá ít. Có vài điểm tương đồng lỏng lẻo với những gì đang diễn ra bây giờ. Vậy khi nhìn cuộc build-out AI, Mike nhìn lại những trải nghiệm trước đây thế nào (video đăng ngày 11/11/2026)?
2. Lịch sử không lặp lại nhưng có vần: fiber, WDM và compute
Mike mở lời: được ngồi đây với hai huyền thoại là một vinh dự tuyệt đối, cả Raghu, và Guido, người anh đã có dịp làm việc cùng ít nhất một lần. Anh nói đây là một thời điểm thú vị, vì lịch sử không lặp lại, nhưng chắc chắn là có vần; nên đúng là có vài điểm tương đồng (video đăng ngày 11/11/2026).
Theo Mike (video đăng ngày 11/11/2026), có lẽ nên đưa ra chút bối cảnh về những quan sát từ cuộc build-out cuối thập niên 90, và những điều nào trong đó có thể áp dụng cho thế giới hôm nay, điều nào không. Một chủ đề tương tự là hồi đó người ta xây một công nghệ gọi là Internet, web, và mọi thứ chạy trên Internet. Mọi người kỳ vọng nó sẽ thay đổi thế giới một cách khổng lồ, và hình dung ra đủ loại ứng dụng sẽ được hưởng lợi lớn từ cuộc build-out đó. Ứng dụng là các loại media khác nhau: ban đầu chỉ có hình và chữ, rồi có âm thanh, có video, rồi video chất lượng cao; rồi các ứng dụng như thương mại, như mạng xã hội. Tất cả những thứ đó đã được hình dung ra từ thập niên 90 nhưng khi ấy chưa tồn tại.
Song song đó, Mike kể (video đăng ngày 11/11/2026), có một đợt nhu cầu tăng vọt rất lớn: ít nhất là nhu cầu về kết nối tăng vọt, và thêm vào đó là một đợt tăng nhu cầu bandwidth ở mức kha khá. Song song nữa là một dòng vốn lớn đổ vào dưới hai hình thức: equity và debt.
Nhìn lại những gì đã xảy ra, trước hết trong thế giới bandwidth, đặc biệt là bandwidth cáp quang, Mike nói (video đăng ngày 11/11/2026) các bước tăng của lượng bandwidth khác hẳn so với compute. Lý do, theo anh, là người ta đã phát minh ra công nghệ WDM: lấy một sợi quang, trước đây bạn chạy một gigabit hay 10 gigabit trên đó, giờ bằng cách đưa thêm nhiều màu ánh sáng vào cùng sợi quang ấy, bạn có được gấp 40 hay 80 lần dung lượng đó. Về cơ bản, dung lượng tăng rất mạnh cùng với sự xuất hiện của thay đổi công nghệ.
Điều đó khác với bây giờ, Mike nói (video đăng ngày 11/11/2026), vì compute rốt cuộc bị ràng buộc bởi một thứ giống như định luật Moore. Nên tốc độ cải thiện vừa phải hơn, chậm hơn; anh nói khó tin, nhưng compute thực sự được cải thiện chậm hơn so với bandwidth hồi đó.
Thành phần khác mà Mike cho là khác biệt (video đăng ngày 11/11/2026): tính ứng dụng thực tế của AI, theo anh tin, hôm nay cao hơn tính ứng dụng thực tế của network bandwidth hồi đó, và điều này thể hiện qua revenue ramp của các nhà cung cấp.
3. Revenue ramp, cú sốc, và ai sẽ sở hữu tài sản
Mike nói (video đăng ngày 11/11/2026): nếu nhìn revenue ramp của Anthropic, của OpenAI (anh nói không biết số liệu bên trong Google trông thế nào), và thậm chí của các nhà cung cấp chạy model open source, thì họ chắc chắn đang có tốc độ tăng trưởng, có thể biên lợi nhuận chưa hẳn bằng, nhưng chắc chắn tốc độ tăng trưởng vượt xa những gì từng thấy hồi đó.
Rồi chuyện gì xảy ra? Mike kể lại thời Internet (video đăng ngày 11/11/2026): tới một lúc, có một cú sốc khi một số doanh nghiệp xây trên Internet hoá ra không đủ tốt. Cú sốc lan khắp ngành, và rốt cuộc những người chơi gánh nhiều nợ nhất đã phá sản. Điều thú vị cần lưu ý là số nợ đó đã dùng để mua tài sản, chính là cáp quang, và những tài sản ấy về sau hoá ra rất hữu ích, chỉ có điều chúng do người khác vận hành, vì những người phá sản không còn sở hữu chúng nữa.
Theo Mike (video đăng ngày 11/11/2026), điều đầu tiên cần nhận ra là tài sản nền đã được xây hồi đó dưới dạng bandwidth, và anh đoán lần này compute cũng sẽ hữu ích; không có gì phải hỏi về việc nó sẽ hữu ích. Còn liệu nó có được sở hữu bởi cùng những công ty hay không thì là một câu hỏi kinh tế thú vị.
Mike nói đó là một câu trả lời dài dòng để nói rằng: anh có nghĩ cuộc build-out đang diễn ra là hữu ích và sẽ được dùng hết công suất, nếu không nói là còn hơn thế không? 100%. Nó có được sở hữu bởi cùng những người đang sở hữu nó hôm nay không? Theo anh, có rất nhiều yếu tố phụ thuộc thú vị, và nhiều thứ thực ra nằm ngoài tầm kiểm soát, vì chúng thuộc về kinh tế vĩ mô, địa chính trị, và nhiều thứ khác; chúng thực sự nằm ngoài tầm kiểm soát của chính những người xây (video đăng ngày 11/11/2026).
Nói riêng về những người xây, Mike nói (video đăng ngày 11/11/2026) một số bảng cân đối kế toán khá lành mạnh; nhưng lần gần nhất anh nói chuyện với những người ở NVIDIA, có 200 neocloud, và bảng cân đối của họ không tốt. Anh nói sẽ đoán, à không, sẽ dự đoán rằng sẽ có một số... Có tiếng chen vào: tất nhiên không phải tất cả. Mike nói tiếp: có những bên tốt hơn những bên khác, nhưng nhìn chung anh kỳ vọng sẽ có một đợt điều chỉnh kinh tế trên thị trường, còn các tài sản nền thì sẽ rất hữu ích trong một thời gian dài.
4. Lớn hơn nhiều: intelligence và communication
Guido hỏi: chẳng phải còn một khác biệt lớn nữa so với hồi đó, là mọi thứ giờ lớn hơn rất, rất nhiều sao? Hồi đó người ta đầu tư một phần nhỏ của một phần trăm vào hạ tầng cho Internet; hôm nay đầu tư khoảng 2% GDP vào hạ tầng AI (theo Guido, video đăng ngày 11/11/2026).
Mike đáp (video đăng ngày 11/11/2026): đúng là lớn hơn nhiều, nhưng đó là một khái niệm thú vị, vì nếu nhìn ở mức trừu tượng 100.000 feet, thứ đang được xây là gì? Hồi đó thứ được xây là communication. Hôm nay chúng ta đang xây intelligence, và giá trị kinh tế của intelligence có lẽ cao hơn giá trị kinh tế của communication. Có tiếng đáp: có lẽ vậy. Mike nói tiếp: nên anh nghĩ chuyện quy mô lớn hơn không có gì đáng ngạc nhiên.
Mike nói thêm (video đăng ngày 11/11/2026): anh cũng nghĩ rằng, tin hay không thì tuỳ, đã gần 30 năm trôi qua, và thị trường giờ hiệu quả hơn. Đó là lý do có nhiều vốn mạo hiểm sẵn lòng đổ vào AI đến vậy, điều mà hồi đó không làm được. Nên tóm lại, anh thực sự lạc quan hơn về chu kỳ này, nhưng anh cũng tin sẽ có một đợt điều chỉnh và một đợt dọn dẹp lại cấu trúc ngành.
Guido nói thêm (video đăng ngày 11/11/2026): vai trò của IT cũng đã tăng lên khổng lồ. Hồi cuối thập niên 90, PC khá phổ biến nhưng chưa có mặt ở khắp nơi như hôm nay. Có thể nói software đã ăn cả thế giới, và với bất kỳ công ty nào ngoài kia, đó là một phần rất trung tâm trong những gì họ làm.
Mike tiếp lời (video đăng ngày 11/11/2026): không chỉ bất kỳ công ty nào, mà 7 tỷ người đang có một siêu máy tính trong túi. Nên lợi ích nền đang được tạo ra được tiêu thụ trải đều hơn nhiều.
5. Vốn đến từ đâu: lãi suất, vendor financing, fiber dưới đất
Raghu nói anh không nhớ hết những được mất về mặt tài chính hồi thập niên 90, đầu những năm 2000. Còn ở đây, rõ ràng một trong những cú sốc gần đây với hệ thống là lãi suất tăng, cùng với quy mô vốn khiến người ta nói: chuyện này sẽ chèn ép mọi thứ khác, và chúng ta thậm chí có thể không đủ vốn. Trong cuộc build-out bandwidth của Internet thì không như vậy; hồi đó đâu có chuyện lãi suất tăng đột ngột, phải không (Raghu hỏi, video đăng ngày 11/11/2026)?
Mike đáp (video đăng ngày 11/11/2026): không, hồi đó không có đợt tăng lãi suất lớn. Anh nói có vài khác biệt lớn. Một là, xét theo tỷ lệ, anh tin rằng hồi đó nhiều vốn hơn đến từ bảng cân đối của các nhà cung cấp thiết bị so với hôm nay. Hôm nay là một cuộc build-out do thị trường vốn dẫn dắt nhiều hơn: private debt, public equity, và nhiều thứ khác.
Mike nói tiếp (video đăng ngày 11/11/2026): có phần của NVIDIA; anh nói anh không nghĩ người ta được phép gọi nó là vendor financing, nhưng nó trông rất giống vậy. Nên có một chút chuyện đó, có một ít corporate financing, nhưng phần lớn là equity, và nó không gắn với các đơn mua thiết bị cụ thể. Vì thế anh cho rằng cấu trúc vốn bây giờ sạch hơn một chút.
Một điều mà Mike thấy, thú vị là, lại nghiêng về phía thập niên 90 (video đăng ngày 11/11/2026): rất nhiều tiền đã đi xuống lòng đất dưới dạng cáp quang. Khi bạn đặt cáp quang xuống đất, nó dùng được rất, rất lâu; nó là một tài sản sử dụng được trong 20, 30 năm.
6. GPU sống lâu hơn khấu hao: câu chuyện H100
Mike nói (video đăng ngày 11/11/2026): anh nghĩ một trong những yếu tố quyết định là compute mà bạn đặt xuống: tuổi thọ thực tế của nó là bao lâu? Anh gọi đây là một hiện tượng hấp dẫn, vì phần chủ đạo của compute đó là chip, là GPU. Guido chen vào: hơn 80%. Mike: đúng, đó là một phần lớn.
Mike kể (video đăng ngày 11/11/2026): anh nhớ hồi mọi người rất hào hứng với Hopper H100. Người ta nghĩ: được rồi, có lẽ nó có tuổi thọ hữu ích năm năm, và bạn cho thuê nó với giá 1,82 đô mỗi GPU-giờ. Đó là bốn năm trước. Vậy lẽ ra con chip giờ đã hết thời, gần như hết thời. Nhưng hoàn toàn không hết thời; không những thế, nó còn được cho thuê với giá cao hơn.
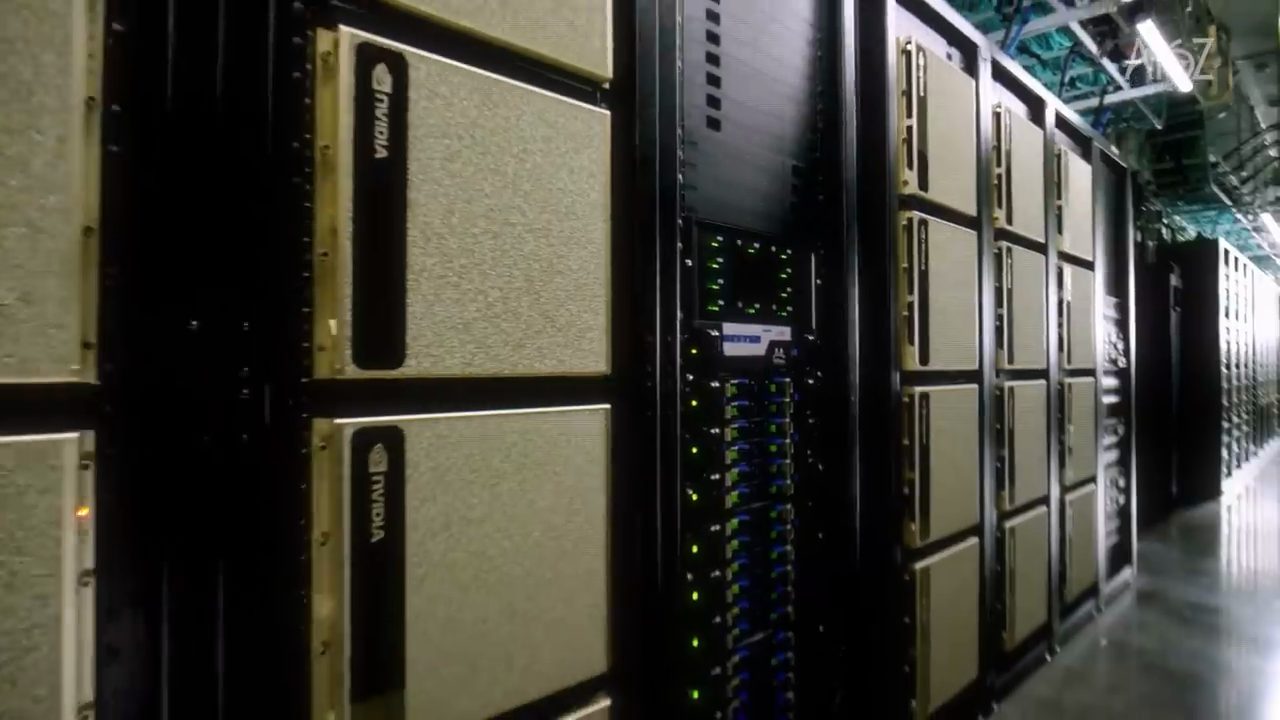
Theo Mike (video đăng ngày 11/11/2026), phần thú vị là người ta từng nghĩ tài sản này có tuổi thọ năm năm, nhưng một phần vì chính AI, nó là tài sản hữu ích lâu hơn đáng kể. Trong bối cảnh đó, nếu bạn làm nghề cấp vốn cho một tài sản và tài sản ấy hoá ra có tuổi thọ hữu ích dài hơn nhiều, thì bạn là người hưởng lợi, vì mô hình kinh doanh của bạn được dựng trên một tuổi thọ ngắn.
Mike nói (video đăng ngày 11/11/2026): theo một nghĩa nào đó, anh thực sự nghĩ rằng một hệ quả ngoài dự kiến của việc AI giỏi software là tuổi thọ của tài sản nền đang dài ra, từ đó giúp nó dễ được cấp vốn hơn. Anh gọi đó là một hiện tượng thú vị mà anh đã không lường trước khi mọi chuyện này bắt đầu.
Raghu nói thêm (video đăng ngày 11/11/2026): tuy vậy, các nhà đầu tư nợ chưa chấp nhận rộng rãi chuyện tuổi thọ GPU kéo dài; nhưng các neocloud thì rõ ràng tin vào điều đó. Guido nói: anh cũng không chắc mình đã chấp nhận.
Guido giải thích (video đăng ngày 11/11/2026): hiện giờ, có vẻ chuyện đang diễn ra chủ yếu là một tài sản đang khan hiếm khủng khiếp, nên ngay cả các thế hệ trước vẫn còn đáng giá rất nhiều. Nếu có lúc chúng ta có dư thừa GPU, chuyện đó có thể thay đổi hoàn toàn, và có thể quay về những con số kia.
7. Token revenue per watt và sự khan hiếm
Mike nói (video đăng ngày 11/11/2026): anh nghĩ chỉ số then chốt là bạn rút được bao nhiêu doanh thu token trên mỗi watt. Guido đáp: có thể, đúng vậy. Mike nói tiếp: Hopper sẽ kém xa Blackwell, Blackwell sẽ kém xa Vera Rubin; tất cả chỉ là hiệu quả hơn trong việc rút đô la ra từ một watt. Nên về lý thuyết, tới một lúc khi bạn có đủ Vera Rubin, chạy H100 sẽ chẳng còn hợp lý nữa, vì đó là cách tệ nhất để đổi điện thành đô la.
Nhưng vấn đề là hiện giờ, Mike nói (video đăng ngày 11/11/2026), cầu cao đến mức dù tỷ lệ đổi watt ra đô la thấp, bạn vẫn sẽ dùng tài sản đó. Và hiện giờ sự khan hiếm rất đáng kể. Anh nói tới một lúc trong cuộc trò chuyện sẽ quay lại chuyện này, nhưng rốt cuộc sự khan hiếm nằm ở chính khâu sản xuất chất bán dẫn, và điều đó trông chưa có vẻ sẽ thay đổi sớm.
Mike nói tiếp (video đăng ngày 11/11/2026): đúng vậy, và nếu sự khan hiếm kéo dài thì tuổi thọ của tài sản tiếp tục dài.
Raghu nêu một khác biệt lớn khác (video đăng ngày 11/11/2026): hồi đó có một khoảng thời gian có bandwidth không được dùng tới; hôm nay không có chuyện GPU nằm không.
Mike nói (video đăng ngày 11/11/2026): có một chút năng lượng không được dùng, và anh nói không biết cả nhóm có định bàn về networking không, nhưng với networking tốt hơn, bạn có thể rút ra nhiều flops hơn từ một GPU nhất định.
8. M&A ở Cisco: một phần ba, một phần ba, một phần ba
Guido hỏi: hồi Mike ở Cisco, anh có còn ở đó lúc Cisco là công ty giá trị nhất hành tinh không? Mike: có, anh ở đó. Guido nói: vậy hồi đó Mike làm M&A cho công ty giá trị nhất hành tinh, và nhìn lại thì nó hiệu quả khá tốt. Có tiếng đáp: rất hài lòng. Guido hỏi: lời khuyên của Mike cho NVIDIA vào năm 2026 là gì? Người đang lo M&A ở đó đang ở đúng vị trí của Mike ngày trước, phải không? Mike xác nhận người đó đang ở đúng vị trí của anh ngày trước (video đăng ngày 11/11/2026).
Mike nói (video đăng ngày 11/11/2026): nhìn lại, quy trình M&A mà anh nghĩ hiệu quả với Cisco là về cơ bản anh và đồng nghiệp ở Cisco chấp nhận làm đủ nhiều thương vụ để có được một kết quả có ý nghĩa thống kê: có thương vụ rất thành công, có thương vụ tàm tạm, có thương vụ hoàn toàn không thành. Nếu vẽ ra, mỗi nhóm một phần: một phần ba rất thành công, một phần ba thì tàm tạm, và một phần ba thất bại.
Theo Mike (video đăng ngày 11/11/2026), cái lợi là anh và đồng nghiệp không sợ thất bại, và làm với tần suất đủ cao để có được vài thương vụ vượt trội: công ty của Andy Bechtolsheim, công ty của Mario Mazzola, một loạt những thứ mà ngay cả với Cisco cũng là lợi nhuận kiểu venture. Bạn mua thứ này với giá 500 triệu đô, và hai năm sau nó mang về một tỷ đô lợi nhuận. Có tiếng khen: thật đáng kinh ngạc.
Mike kể (video đăng ngày 11/11/2026): anh vào Cisco năm 94, và anh kiểu như là người duy nhất được tuyển làm business development. Vào khoảng năm 2000, 50% doanh thu của Cisco đến từ các nguồn đã mua về, nên chuyện đó cực kỳ hữu ích. Và Cisco thực ra chưa bao giờ thực sự chi cho một thương vụ nhiều hơn mấy so với 4% hay 5% vốn hoá thị trường của mình; phần lớn các thương vụ, nói trong ngoặc kép, là "rẻ" so với chuẩn vốn hoá của Cisco.
Guido hỏi: với NVIDIA thì con số đó là bao nhiêu? Rồi anh nói anh thậm chí không muốn nghĩ tới (video đăng ngày 11/11/2026).
Mike nói lý lẽ của anh hồi đó (video đăng ngày 11/11/2026): nếu cổ phiếu của bạn dao động trong một ngày nhiều hơn số tiền bạn trả cho thương vụ, thì bạn muốn mua bao nhiêu cũng được, chẳng ai quan tâm. Raghu hỏi: tất cả đều trả bằng cổ phiếu à? Mike: toàn bộ bằng equity, gần như mọi thứ đều là equity; một số ít thương vụ nhỏ trả bằng tiền mặt.
Guido nói thêm (video đăng ngày 11/11/2026): và ở Cisco, những thương vụ đó trở thành các dòng sản phẩm lớn; không phải một thương vụ tuck-in nhỏ thêm một tính năng ở đâu đó, mà là một dòng sản phẩm mới, có khi trở thành dòng sản phẩm dẫn đầu ngành.
Mike nói (video đăng ngày 11/11/2026): đối phương là dân networking nên sẽ hiểu điều này. Một điểm hơi khác của một thương vụ networking so với các thương vụ khác là networking chạy trên các giao thức mở. Nghĩa là Cisco có thể mua một công ty làm switch do người khác chế tạo, và nó lập tức nói chuyện được với switch hay router của Cisco, thoải mái, vì mọi giao thức đều mở. Ở Cisco có vài giao thức độc quyền mà anh và đồng nghiệp được hưởng, nhưng nhìn chung OSPF, BGP, IS-IS, ethernet switching, 802 chấm gì đó, tất cả đều chạy được. Nên có thể tích hợp sản phẩm vào đội sales ngay, theo đúng nghĩa đen là chỉ cần đổi cái nhãn trên máy. Điều đó cho phép Cisco đi với tốc độ siêu cao.
9. Lời khuyên cho NVIDIA: Mellanox, optionality và hình dạng của một ngành
Mike tự hỏi (video đăng ngày 11/11/2026): vậy điều đó so với thế giới của Jensen hôm nay ra sao? Một là, NVIDIA đã có vài thương vụ thực sự khôn ngoan, như Mellanox. Có tiếng xen vào rằng thương vụ đó thật tuyệt, kiểu như thiên tài.
Mike nói tiếp (video đăng ngày 11/11/2026): giờ NVIDIA đang làm những thương vụ khác mà đôi khi anh phải gãi đầu; chẳng hạn anh không hoàn toàn chắc chuyện Hugging Face là thế nào. Có thể có một lý lẽ nào đó, nhưng anh khó thấy được. Rồi anh nói anh không nghĩ chuyện đó quan trọng: theo anh, NVIDIA làm vài thương vụ như vậy và chấp nhận rủi ro là ổn. Một số sẽ thành công, và nếu chúng thành công như Mellanox thì tuyệt biết mấy; một số sẽ không thành.
Theo Mike (video đăng ngày 11/11/2026), thị trường đã trao cho NVIDIA một khoảnh khắc có optionality đáng kinh ngạc: về cơ bản họ muốn làm gì cũng được, và đó là thời điểm tối ưu để họ chấp nhận những rủi ro này. Nên anh nghĩ họ đang rất khôn ngoan, và bạn lúc nào cũng có thể phê bình bất kỳ thương vụ nào.
Mike kể (video đăng ngày 11/11/2026): tin anh đi, anh bị phê bình không ngớt ở Cisco vì đã mua StrataCom mà không mua Cascade, và vì đã mua một công ty optical networking từ Vinod mà rồi chẳng đi tới đâu, vân vân. Nhưng rốt cuộc bạn nghĩ: được rồi, anh đã làm 70, anh nghĩ đội của anh đã làm 70 thương vụ, và chúng thành một nửa doanh thu của công ty; Cisco khi đó làm ra 30 tỷ đô doanh thu, vậy là 15 tỷ đô doanh thu. Chiến lược đã hiệu quả.
Mike nói anh nghĩ đội ngũ ở NVIDIA đang làm đúng như vậy, và anh thấy điều đó thú vị và khôn ngoan. Còn mức độ mà NVIDIA đang cấp vốn cho cả ngành thì, anh nói, để xem, vì đó là chuyện khác. Theo nghĩa đó, anh nghĩ về cơ bản NVIDIA đang cố định hình một ngành trông như thế nào; và anh nghĩ các ngành công nghiệp rất mạnh, chúng tự tìm ra hình dạng của mình, khó mà nặn lại chúng (video đăng ngày 11/11/2026).
Guido nói để anh bênh NVIDIA một chút (video đăng ngày 11/11/2026). Từng ở Intel, anh đã chứng kiến các hyperscaler lớn về cơ bản đã đẩy Intel ra khỏi quan hệ với khách hàng cuối; và rốt cuộc họ làm được chip tốt hơn Intel, chỉ vì Intel không còn biết khách hàng đang làm gì với những con chip đó. Nên anh có chút cảm thông với mong muốn có nhiều hơn ba khách hàng để bán, hay bốn.
Raghu tiếp lời (video đăng ngày 11/11/2026): bạn có thể tranh luận chiến lược phân bổ vốn hiệu quả là gì: trả hết lại cho nhà đầu tư, hay vào thời điểm này, có lẽ là một thời điểm có một không hai trong lịch sử, đem tất cả ra làm việc cho đổi mới trong tương lai?
Mike nói cả hai người đều có lý (video đăng ngày 11/11/2026). Điều anh muốn nói với Guido là: một ngành muốn có một hình dạng nhất định, vì khi có hình dạng đó, nó tạo ra lợi ích tối đa, giá trị kinh tế tối đa. Vì sao có ba hyperscaler? Vì đó là một ngành mà quy mô có ý nghĩa, và vì vậy ngành muốn tập trung lại. Bạn có cấp vốn cho mấy bên nhỏ bao nhiêu đi nữa thì chúng vẫn luôn yếu ớt.
Mike nói tiếp (video đăng ngày 11/11/2026): và rõ ràng, nếu bạn là NVIDIA, bạn không thích điều đó; bạn không muốn ba khách hàng, bạn muốn 50 khách hàng, nên bạn cấp vốn cho họ. Nhưng tới một lúc, họ sẽ chết, đơn giản vì một ngành, hễ là ngành kinh doanh theo quy mô, thì muốn hợp nhất. Có thể cấp vốn cho 100 hãng hàng không ở Mỹ, nhưng cuối cùng sẽ chỉ còn ba. Nên ý anh không phải đó là một ý tồi, chỉ là nó vô ích.
Guido nói: ý định thì cao đẹp. Mike nói tiếp (video đăng ngày 11/11/2026): về ý vừa được nêu, đó có thể là một khoản lợi nhuận rất tốt; anh không biết NVIDIA có thực sự quan tâm tới lợi nhuận trên vốn không, có thể có, và nếu họ rút ra đúng lúc.
Raghu nói (video đăng ngày 11/11/2026): thậm chí chuyện không nằm ở lợi nhuận trên vốn. Anh đồng ý rằng ở một mức độ nào đó NVIDIA đang định hình các ngành và quyết định hình dạng của ngành. Nhưng mặt khác, nó cũng đang tạo điều kiện cho rất nhiều đổi mới, vì các startup trong danh mục của anh và đồng nghiệp ở a16z, cùng rất nhiều startup khác, thực sự đang tiếp cận được năng lực compute đó.
Mike đáp (video đăng ngày 11/11/2026): không, nhìn chung anh hiểu vì sao NVIDIA làm vậy, và nhiều công ty trong danh mục của anh là người hưởng lợi từ chuyện đó. Nên cảm ơn Jensen.
10. Làm cho thương vụ thật sự tích hợp
Raghu kể (video đăng ngày 11/11/2026): ở VMware, có lẽ không nhiều bằng Mike, nhưng có thể hơn 50 thương vụ mua lại trong suốt vòng đời công ty. Quan sát của anh là: dù bạn mua một công ty nhỏ hay một công ty lớn, khối lượng việc sau thương vụ về tích hợp, văn hoá, mô hình kinh doanh, đội sales và nhiều thứ khác luôn là rất nhiều việc. Hồi đó ở Cisco các anh đã làm được bằng cách nào?
Mike trả lời (video đăng ngày 11/11/2026): về cấu trúc, Cisco có một đội deal rất nhỏ, nhỏ nghĩa là dưới 10 người, với nhiệm vụ là đi mua. Và có một đội quản lý dự án tích hợp lớn hơn một chút, với các quy tắc và hướng dẫn về cách làm tích hợp. Những người quản lý dự án đó có đồng nghiệp ở các business unit, các division và các đơn vị chức năng trong Cisco cộng tác với họ.
Điều quan trọng cần nhận ra ở đây, theo Mike (video đăng ngày 11/11/2026): doanh nghiệp, công ty giỏi về quy trình, nhưng rất dở với những sự kiện chỉ xảy ra một lần. Nên về cơ bản, nếu Cisco định làm một số lượng lớn thương vụ, anh và đồng nghiệp cần những quy trình có thể lặp lại, được thực hiện đi thực hiện lại, và có một nhóm tập trung đóng vai người quản trị các quy trình đó.
Mike kể tiếp (video đăng ngày 11/11/2026): thường thì, và hồi đầu ở Cisco chuyện này xảy ra rất nhiều, chẳng có ai được giao chính thức việc này. Kiểu như: "Raghu, việc của anh đấy, cứ vui với vụ tích hợp đó đi, xong thì báo tôi." Và bạn thì nghĩ: tôi còn không biết bắt đầu từ đâu. Đó là cách làm hồi đó, và anh cùng đồng nghiệp thấy: thế này tệ quá. Nên anh và đồng nghiệp tạo ra quy trình này, và nó chạy khá tốt.
Chỗ trở nên khó khăn, Mike nói (video đăng ngày 11/11/2026), là Cisco thích mua những thứ nhỏ, và những thứ nhỏ trở nên quá nhỏ để có ý nghĩa với toàn doanh nghiệp, vì doanh nghiệp đã lớn đến mức chúng chẳng tạo ra khác biệt nữa. Rồi khi họ thử, và chuyện này là hơi sau thời của anh, vì anh thôi làm M&A vào năm 2000 và chuyển sang điều hành một business unit, sau thời của anh họ bắt đầu mua những thứ lớn hơn. Và rồi bạn gặp đúng vấn đề Raghu đang nói: những thứ lớn rất, rất khó tích hợp; chúng đã tồn tại lâu, có văn hoá lâu đời.
Mike kể (video đăng ngày 11/11/2026): Cisco đã mua Scientific Atlanta, một thảm hoạ. Họ mua một loạt thứ không chạy tốt lắm. Họ cũng rơi vào kiểu: ồ, mình không tích hợp hoàn toàn, mình tích hợp một phần thôi. Có tiếng chen vào: thật tệ. Mike: đúng, nó không chạy tốt lắm. Nói cách khác, cách giảm thiểu là có một quy trình, nhưng khi bạn thôi tôn trọng quy trình, bạn sẽ gặp những vấn đề lớn như Raghu nói.
11. Khi nào founder nên bán công ty
Raghu chuyển sang phía công ty trong danh mục (video đăng ngày 11/11/2026): Mike có các công ty trong danh mục, a16z cũng có, và ít nhất trong thời gian gần đây đã có một số exit khi các công ty lớn khác mua lại chúng. Anh có hai câu hỏi. Một là, nếu bạn là CEO của một công ty trong danh mục, bạn nên để ý điều gì? Khi ngồi trong hội đồng quản trị các công ty này, Mike tư vấn cho họ thế nào những ngày này? Raghu nói rõ: về exit nói chung.
Mike nói (video đăng ngày 11/11/2026): khi bạn làm nghề ngồi hội đồng quản trị như cả ba người và đứng trước tình huống cần bán, hoặc có cơ hội bán một doanh nghiệp, thì đó là một trong ba kết cục.
Một, theo Mike (video đăng ngày 11/11/2026): công ty đang làm rất tốt, và cố bán nó là một ý rất tồi; khi đó bạn cố thuyết phục CEO: không, đừng làm. Hai: công ty đang chật vật, không có nhiều tiền; đó là một lối ra đẹp, ai cũng vui, nên bạn chỉ giúp thương vụ xảy ra, kiểu như quản lý một quy trình. Rồi có những công ty lưng chừng, khi chưa hoàn toàn chắc chắn.
Mike nói (video đăng ngày 11/11/2026) có vài chỉ báo quan trọng giúp bạn quyết định làm gì vào lúc đó. Thứ nhất: CEO, founder, đội sáng lập có còn lửa không? Họ có muốn làm chuyện này không? Họ có tin mình vượt qua được giai đoạn trung gian này và bật tung sang giai đoạn tiếp theo không? Họ có muốn nó không? Vì nếu bạn có một CEO hay một người lãnh đạo kiểu: "trời ạ, có lẽ tôi nên cân nhắc chuyện này, tôi hơi mệt rồi, chặng đường dài quá", thì hãy cứ bán nó đi và đi tiếp.
Yếu tố thứ hai, theo Mike (video đăng ngày 11/11/2026): bạn phải khá lạnh lùng và khách quan về chuyện: đây có phải sẽ là một doanh nghiệp đủ thú vị không? Không phải là "nó có gấp đôi từ đây không?", vì rốt cuộc nếu chỉ gấp đôi thì anh thà lấy tiền hôm nay; mà là "nó có 10x từ đây không?". Anh nói đó trở thành một quyết định thực sự khó, vì nó cũng hơi cảm xúc với chính bạn: bạn không phải founder, nhưng bạn đã làm việc với công ty này bốn, năm, sáu năm, trái tim bạn ở trong đó, bạn đã bảo những người bạn tốt của mình tới làm ở đó. Thế mà bạn phải lùi ra và nói một cách khách quan: cái này không 10x từ đây được. Và rồi bạn giúp lái con tàu.
Nhưng Mike nghĩ thông số quan trọng nhất là: đầu óc của founder đang ở đâu (video đăng ngày 11/11/2026).
12. Thương vụ thật sự diễn ra thế nào
Raghu hỏi tiếp (video đăng ngày 11/11/2026): với nhiều founder trong danh mục, có một phần bí ẩn, chưa biết, về chuyện các thương vụ này thực ra xảy ra thế nào. Người ta nghĩ một ngày nào đó có ai gọi cho một công ty khác và nói "này, tôi muốn mua anh", so với chuyện người ta đã xây quan hệ với nhau trong thời gian dài. Ở Cisco Mike đã tiếp cận thế nào, và anh tư vấn cho các công ty trong danh mục ra sao, kể cả khi họ đang kỳ vọng 10x? Guido thêm: cứ gọi điện, nói "chào, tôi muốn mua anh" à?
Mike đáp (video đăng ngày 11/11/2026): không; rõ ràng bạn cố hết sức xây một mạng lưới và nắm được chuyện gì đang diễn ra. Về cơ bản, cách anh và đồng nghiệp từng nghĩ là lập danh mục hàng tồn kho: mọi công ty trên thị trường đều là một thương vụ tiềm năng. Nên bạn lập danh mục chúng: chúng đang ở đâu trên đường tăng trưởng, founder của chúng là người thế nào, ai đứng sau, khát vọng của chúng là gì, khách hàng là ai. Chỉ là phải nắm thông tin.
Mike nói tiếp (video đăng ngày 11/11/2026): nhóm corporate development phải làm việc đó, nhưng anh coi đó là việc của mọi người trong công ty: luôn nắm được chuyện gì đang xảy ra quanh mình. Rồi về cơ bản, ở Cisco anh và đồng nghiệp cố đan danh mục đó vào một tuyên bố chiến lược có sẵn. Ví dụ: chúng ta là công ty router, nhưng sẽ có nhiều switch hơn router, vậy chúng ta cần có switch; những công ty switching nào đang có thể mua? Hoặc optical networking đang trở nên quan trọng vì bandwidth, vân vân; những công ty nào đang có thể mua?
Chiều ngược lại, Mike kể (video đăng ngày 11/11/2026), thường có những công ty tìm đến bạn và nói "chào, tôi muốn được mua". Anh nghĩ nhìn chung đó là một ý tồi, vì hoặc là đang có một cuộc đấu giá, mà nếu quan tâm thì lẽ ra bạn phải nghĩ tới từ sớm hơn. Về cơ bản, bạn gần như không bao giờ để ý; Cisco chưa bao giờ cố để ý tới các lời chào tự tìm đến.
Ở phía bên kia, khi bạn là một công ty nhỏ, một startup, Mike nói (video đăng ngày 11/11/2026) anh luôn khuyến khích các founder trong danh mục nói chuyện với các công ty lớn, nói chuyện với đối thủ, và luôn duy trì đối thoại. Có người sẽ nói: thế là anh đang rao bán mình. Anh nói không, đó là một cơ chế thu thập thông tin theo chiều ngược lại. Anh thậm chí khuyến khích các CEO của mình nói chuyện với đối thủ trực tiếp: đi uống cà phê. Nếu bạn ngờ nghệch, bạn có thể làm lộ chút thông tin cho họ; hy vọng bạn không ngờ nghệch, và họ có thể kể cho bạn điều gì đó thú vị, hoặc định hình góc nhìn của bạn về một ngành. Nên anh khuyến khích mọi người luôn ra ngoài, nói chuyện và xem chuyện gì đang diễn ra trên thị trường.
Và thường thì, Mike nói (video đăng ngày 11/11/2026), bạn đã có ý niệm khá rõ, kiểu: công ty mình đang hơi chật vật, mình nghĩ mình muốn bán; khi đó bạn đã biết rồi, vì bạn đã nói chuyện với ai đang ở đâu. Anh nói một CEO startup không nên dành cả ngày để nói chuyện, nhưng đi một hai buổi cà phê mỗi tuần với những người có tiếng nói ở NVIDIA, ở Amazon, ở OpenAI, vân vân, khi đúng người đang trò chuyện, thì cứ làm. Không sao cả. Trong việc trao đổi thông tin, bạn không mất bao nhiêu; họ đã nghĩ về chuyện đó rồi, còn bạn được rất nhiều nhờ có mối quan hệ đó.
Guido nói (video đăng ngày 11/11/2026) đó là lời khuyên thật sự hay, và anh cũng liên tục nói với các CEO trong danh mục của mình đúng điều đó: nếu bạn không có số điện thoại của CEO từng đối thủ của mình, đó là một vấn đề; sẽ có ngày bạn cần nó. Guido nói thêm: đó là một mạng lưới bạn cần xây.
Raghu chuyển chủ đề (video đăng ngày 11/11/2026): chuyện M&A thế là đủ, quay lại với công nghệ thực sự. Mike đã dành hơn 30 năm trong hạ tầng; rất ít người biết về hạ tầng nhiều hơn những gì Mike đã làm. Raghu nhờ Mike tóm tắt toàn cảnh hiện giờ: các cơ hội hạ tầng, những khoảng trống công nghệ mà Mike thấy, và founder nên thực sự nhìn vào đâu.
13. Bản đồ hạ tầng AI: sống trong thế giới của Jensen
Mike nói đây là một chủ đề cực kỳ thú vị (video đăng ngày 11/11/2026). Theo anh, nên nghĩ về hình dạng hiện tại của ngành này theo hai chiều. Một là stack dọc, bắt đầu từ thiết bị EUV và đi lên tới AI, applied AI, ứng dụng, và mọi thứ nằm giữa chiếc bánh sandwich đó. Rồi bạn nghĩ riêng về phía hạ tầng: chuỗi giá trị của nó là gì?
Điều đầu tiên, Mike nói (video đăng ngày 11/11/2026): hiện giờ chúng ta sống trong một thế giới mà nhu cầu về năng lực AI, token, gì cũng được, gần như vô hạn, còn nguồn cung thì bị giới hạn cực kỳ. Nói cách khác, tất cả chúng ta đang sống trong thế giới của Jensen. Ông ấy là vua của ngọn đồi, không có gì phải bàn.
Theo Mike (video đăng ngày 11/11/2026), hình dạng của ngành sẽ bắt đầu thay đổi khi đặc tính của cầu thay đổi, hoặc đặc tính của cung thay đổi. Quan điểm của anh là hiện giờ ở phía cung, có vài giới hạn về điện chắc chắn, nhưng giới hạn chủ đạo là silicon. Anh nói trừ khi có thêm năng lực fab, điều đó không thay đổi, nghĩa là nó không có khả năng thực sự thay đổi trong hai, ba năm tới, có thể năm năm nữa. Bạn có thể hình dung sẽ có thêm năng lực fab: đưa nhiều wafer hơn qua cùng những cỗ máy, hoặc chế tạo thêm máy ASML, vân vân. Nhưng đó có lẽ là yếu tố chi phối ngành này, nghĩa là chúng ta sống trong một thế giới khá khan hiếm, và những ai có năng lực fab thực ra là những người đặt vua trong vũ trụ hạ tầng.
Ở phía cầu, Mike nói (video đăng ngày 11/11/2026) anh nghĩ thế giới sẽ thông minh hơn về loại token họ tiêu thụ. Theo anh, vài năm qua là một giai đoạn mà ai cũng chỉ muốn token frontier cao cấp nhất. Còn chủ đề bàn tán hôm nay là model router: làm sao chuyển việc sang chỗ khác, vì chênh lệch kinh tế giữa một token Anthropic cao cấp và một token Kimi cao cấp là cỡ năm trên một, hay bảy trên một, hay gì đó. Đó là một chênh lệch kinh tế khổng lồ, nên người ta sẽ bắt đầu thông minh hơn về chuyện tiêu thụ cái gì. Anh nghĩ điều đó sẽ bắt đầu ít nhất đặt một mức phụ thuộc vào giá lên phía cầu, và điều này dễ xảy ra hơn trong ngắn hạn.
Theo Mike (video đăng ngày 11/11/2026), đó là những động lực sẽ chi phối ngành, và mọi người nằm ở giữa, dù bạn là neocloud, inference cloud hay model builder, đều sống giữa hai cực cung và cầu đó.
Còn với bản thân phần hạ tầng, Mike nói (video đăng ngày 11/11/2026): anh nghĩ hiện giờ chúng ta vẫn sống trong một thế giới mà bạn cần nghĩ về toàn bộ hạ tầng như một hệ thống duy nhất. Theo anh, nó khá khác so với thời networking ngày xưa, khi bạn giả định một lượng traffic rất biến động, các loại traffic, các thời điểm trong ngày, rất nhiều biến động, và dễ hơn nhiều để statistically multiplex khối lượng công việc đó. Hôm nay, về cơ bản bạn có rất nhiều GPU làm việc mọi lúc, luôn được kết nối, với các luồng ổn định hơn nhiều. Và vì mối liên kết giữa các thành phần, về đại thể, vẫn còn là độc quyền, bạn đang ở trên NVLink hay gì đó, nên rất khó thay một thứ bằng một thứ khác.
Thực tế hôm nay, Mike nói (video đăng ngày 11/11/2026), anh sẽ lập luận rằng có lẽ kiến trúc tốt nhất là kiến trúc Google TPU, vì nó được nghĩ ra đúng nghĩa đen như một hệ thống duy nhất. Anh nghĩ kiến trúc kiểu NVIDIA đang dịch chuyển theo hướng của kiến trúc TPU, nhưng vẫn còn vài phần mà bạn có thể tháo ra thay. Rồi có tất cả những người khác, kiểu: tôi sẽ lấy một con chip của một hãng chip khác, đặt một switch Arista lên trên, và mọi thứ hay ho như thế. Ít nhất trong thế giới hôm nay, những hệ thống đó có điểm kém hiệu quả vì chúng không được dựng như một hệ thống; chúng giống một tấm vá chắp hơn. Anh nghĩ ngành đó sẽ tiến hoá, nhưng hôm nay những ai nghĩ được toàn bộ như một hệ thống duy nhất và tối ưu kiến trúc qua đó thì có lợi thế cạnh tranh.
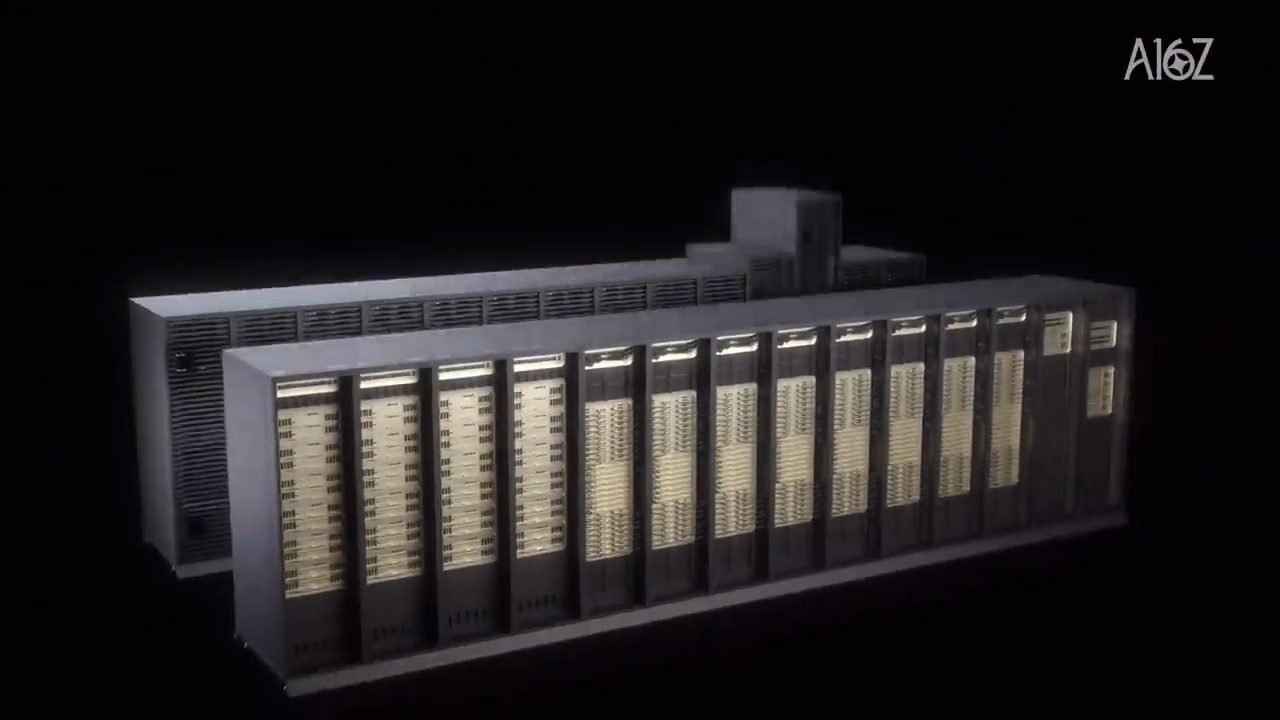
Guido nói (video đăng ngày 11/11/2026): có vẻ chúng ta đang chuyển từ chỗ một card là đơn vị tối thiểu sang một rack là đơn vị tối thiểu, hay thậm chí vài rack trong một số trường hợp. Raghu nói thứ vừa được công bố gần đây là đơn vị tối thiểu, phần lớn trường hợp (theo Raghu, video đăng ngày 11/11/2026).
Mike nói (video đăng ngày 11/11/2026): nhưng nếu bạn nhìn cách Google làm với các optical MEMS switch kiểu toroidal, pass-through, thì đúng nghĩa đen là cả cái data center là đơn vị tối thiểu. Guido hỏi: vậy một hàng (row) là đơn vị tối thiểu à? Mike nói cảm nhận của anh là NVIDIA cũng muốn đi tới đó; hai nhà cung cấp chủ đạo đều đang đi theo cách tiếp cận hệ thống đó. Guido nói thêm: ngay cả các startup nhỏ hơn cũng đang đi theo hướng đó (video đăng ngày 11/11/2026).
14. Silicon cho AI sẽ cạnh tranh hơn không
Guido hỏi tiếp (video đăng ngày 11/11/2026): Mike thấy chip AI sẽ tiến hoá thế nào? Hiện giờ Jensen là vua của ngọn đồi, thống trị đáng kinh ngạc. Google TPU rất thành công, hiện chủ yếu do Google bán, và được kỳ vọng sẽ thay đổi; không đủ TPU. Tương lai trông thế nào? Chúng ta có thấy thêm silicon cạnh tranh không?
Mike đáp (video đăng ngày 11/11/2026): anh nghĩ chắc chắn là có; ai cũng muốn điều đó, và ai cũng muốn đầu tư vào đó. Nhưng trước hết, điều anh thấy thú vị là kiến trúc model đang trở nên khá đa dạng: có người dùng FP4, FP8; có người dùng mixture of experts với rất nhiều expert, có người ít expert hơn; có người đẩy số tham số lên thật cao, có người không mấy.
Theo Mike (video đăng ngày 11/11/2026), anh thực sự nghĩ có một mối liên hệ giữa thiết kế chip của bạn và model được tối ưu quanh nó, theo một nghĩa nào đó là hardware-software co-design. Trả lời câu hỏi liệu chip có đa dạng hơn không, anh nghĩ là có, vì sẽ có nhiều đa dạng hơn trong thiết kế model; tuỳ bạn muốn làm loại model nào, muốn model làm những việc gì, bạn hoàn toàn có thể chọn một kiến trúc chip khác cho việc đó.
Mike nói (video đăng ngày 11/11/2026): cho tới nay, cường độ reasoning đã chi phối chuyện kiến trúc chip nên như thế nào, vì cường độ reasoning đồng nghĩa với số tham số lớn và KV cache lớn, và điều đó có nghĩa là bạn cần trao đổi rất nhiều giữa bộ nhớ và chip. Khi cách duy nhất để nói chuyện giữa các chip là qua các cạnh của nó, số kết nối sẽ ít hơn so với khi bạn dùng được mặt trên và mặt dưới của một con chip.
Vì thế, Mike nói anh là fan lớn của kiến trúc 3D DRAM, và một số thứ mới đang xuất hiện với hybrid copper bonding còn thú vị hơn, vì bạn có mật độ còn cao hơn. Anh nghĩ kiến trúc đó có triển vọng rất lớn, miễn là chúng ta tiếp tục thấy các use case nặng về KV cache. Và có vẻ như loại lao động có giá trị gia tăng cao nhất, lao động hay AI, là lao động dựa trên reasoning, nên điều đó sẽ có lợi cho các kiến trúc có memory bandwidth rất tốt (theo Mike, video đăng ngày 11/11/2026).
Mike kể (video đăng ngày 11/11/2026): anh và đồng nghiệp là nhà đầu tư vào một hãng làm chip cỡ cả tấm wafer. Chip của hãng đó làm rất tốt việc chạy nhanh, nhưng nếu model không vừa trong SRAM thì... Có tiếng nói: vậy là cần rất nhiều chip. Mike: đúng, bạn cần rất nhiều; vì một khi ra khỏi board của hãng đó, nó sẽ không còn siêu nhanh nữa. Và vì con chip, tấm wafer, quá lớn, bạn thực sự chịu bất lợi đáng kể về memory bandwidth khi đi ra ngoài chip.
Mike nói (video đăng ngày 11/11/2026): hiện giờ OpenAI đang chạy một model lớn trên chip của hãng đó, nên họ đã tìm ra cách cho nó vừa; nhưng anh đoán OpenAI đã phải làm việc vất vả để cho model đó vừa với con chip.
Raghu nói (video đăng ngày 11/11/2026): anh và đồng nghiệp ở a16z cũng là fan của kiến trúc 3D, nhưng khả năng sản xuất nó phức tạp hơn nhiều, với các hiệu ứng nhiệt và nhiều thứ khác. Mike đáp anh là fan lớn, anh là kỹ sư cơ khí từng học nhiệt động lực học. Guido nói thế thì Mike thuộc số rất ít người nói được như vậy. Raghu nói thêm: các bộ phận đóng gói của TSMC và mọi hãng khác chắc đang gọi cho Mike ngay lúc này (video đăng ngày 11/11/2026).
Mike nói anh đồng ý (video đăng ngày 11/11/2026): việc đóng gói những con chip đó sẽ phức tạp, nhất là các đặc tính nhiệt của nó. Khi tới một thế giới có cả logic chip và memory chip trong cùng một package, anh nhắc tới hệ số giãn nở nhiệt khác nhau, rồi tự sửa rằng chúng có cùng hệ số giãn nở nhiệt. Nên khả năng đặt tất cả vào cùng một package sẽ, có thể nói là, không hề đơn giản.
Guido nói (video đăng ngày 11/11/2026): chip lại nóng lên rồi, và ngày càng nóng hơn. Raghu hỏi: khả năng khác, tất nhiên, là vẫn để chúng tách rời nhưng có kết nối quang giữa chúng; Mike có tin vào hướng đó không?
Mike nói (video đăng ngày 11/11/2026): anh nghĩ là có. Nhưng optics là thứ rất khó chiều, cần thử nghiệm rất nhiều. Khi bạn làm optics nóng lên, chúng không thích; photon không thích bị nóng. Về lý thuyết, bạn có thể có một lớp đế có waveguide bên trong hay gì đó, nhưng ngay khi logic chip bắt đầu nóng hơn và ra ngoài khoảng nhiệt độ dễ chịu, bạn sẽ gặp đủ loại vấn đề kết nối. Nên anh nghĩ optics thú vị, nhưng quan điểm của anh là nếu làm được bằng đồng thì cứ làm bằng đồng.
Có tiếng hỏi lại: thật à? Raghu hỏi: kể cả cho các rack scale-up, không chỉ interconnect? Mike đáp (video đăng ngày 11/11/2026): không, rõ ràng với rack scale-up thì là chuyện khác; nó chỉ làm việc đi dây đơn giản hơn. Anh đang nói tới ở mức... Guido nói thêm: bên trong server. Mike: đúng; còn khi bạn bắt đầu đi lên top of rack và những thứ đó, bạn cần nó, chắc chắn, không có gì phải bàn, vì bạn không đủ bandwidth.
15. Điều gì làm Cisco sụp đổ
Guido hỏi (video đăng ngày 11/11/2026): Cisco hồi đó là công ty giá trị nhất hành tinh, một người dẫn đầu sớm về phần cứng networking, cung cấp sức mạnh cho cả Internet, rồi tới một lúc không còn là công ty giá trị nhất hành tinh nữa. Điều gì đã kích hoạt chuyện đó? Chúng ta học được gì từ đó?
Mike kể (video đăng ngày 11/11/2026): điều thường xảy ra khi có một bong bóng về cầu, về cầu được cảm nhận, là khách hàng đặt hàng quá mức, vì họ biết mình sẽ bị cắt bớt. Nên mọi mảng trong dòng sản phẩm của Cisco đều hết công suất; anh và đồng nghiệp không làm đủ switch; đơn hàng chồng lên đơn hàng, chồng lên đơn hàng, chồng lên đơn hàng. Rồi tất nhiên Cisco cũng đặt hàng lên toàn bộ chuỗi cung ứng của mình, và vì cầu có cảm giác rất mạnh, anh và đồng nghiệp gánh rủi ro tài chính cho những đơn hàng đó. Nói cách khác, anh và đồng nghiệp kiểu như nói: tiền đây, cứ giữ lấy, chỉ cần giao hàng cho chúng tôi càng sớm càng tốt. Guido chen vào: có gì có thể sai được chứ?
Mike kể tiếp (video đăng ngày 11/11/2026): rồi khi cầu cạn, không phải người ta ngừng mua; họ huỷ tất cả đơn hàng. Họ nói: tôi đã đặt gấp đôi mức mình muốn rồi, nên tôi cần một nửa của một nửa số đó. Nên đơn hàng giảm xuống còn khoảng một phần tư so với trước. Và thế là, một, bạn đã gánh rủi ro trên chuỗi cung ứng, và hai, cầu của bạn rơi tự do.
Mike nhớ lại (video đăng ngày 11/11/2026): anh nghĩ Cisco rơi vào quý tháng 12, và chuyện này khá đáng nhớ vì nó xảy ra trong quý tháng 12. Cisco lệch một tháng, nên quý gồm tháng 11, tháng 12, tháng 1. Thường thì với những doanh nghiệp lệch một tháng, tháng 12 yếu, rồi tuần đầu tháng 1 bạn bắt đầu thấy nó quay lại, và tới cuối tháng 1 thì bạn đã bù lại được. Nên anh và đồng nghiệp đi qua tháng 12; nó yếu, chẳng có gì to tát, tháng 12 lúc nào cũng yếu. Rồi tuần một tháng 1, không có gì xảy ra. Tuần hai tháng 1, không có gì. Tuần ba tháng 1, không có gì. Và bạn kiểu: ôi, chết rồi.
Kết quả quý về, Mike nói (video đăng ngày 11/11/2026): anh không biết chính xác, có thể anh và đồng nghiệp hụt 35%, 40%. Một cú hụt khổng lồ, với một công ty, nhân tiện, đã niêm yết một thập kỷ và chưa bao giờ hụt một quý nào. Và đó là cách tất cả điều chỉnh lại. Nó rất khó khăn: cổ phiếu đi từ hơn 80 đô một cổ phiếu xuống 9 đô một cổ phiếu, anh nói là anh muốn nói vậy; tức đúng nghĩa đen là còn một phần mười giá trị trong khoảng sáu tháng. Rất khó khăn.
16. Nghĩ lại networking cho data center AI
Guido mở chủ đề (video đăng ngày 11/11/2026): mỗi lần khối lượng công việc ở tầng trên thay đổi đủ nhiều, hạ tầng bên dưới, cả software lẫn hardware, cần thay đổi theo. Với AI, chúng ta đã thấy điều này; cả nhóm đã bàn về compute. Vậy chuyện gì sẽ xảy ra với networking? Theo Guido, chúng ta đã thấy những thay đổi lớn: không còn chỉ một mạng nữa; bỗng dưng có thêm một mạng back-end thứ hai. Nó từ đâu ra?
Raghu hỏi chen (video đăng ngày 11/11/2026): chẳng phải anh vừa nói Ethernet đã chết sao? Có tiếng nói theo: Ethernet đã chết; rồi tiếng "không, không, không". Mike nói: Ethernet là một framing mechanism. Guido: chà, nó đang quay lại; nó đã chết, đúng không?
Mike giải thích (video đăng ngày 11/11/2026): ở đây anh nghĩ các nguyên lý cốt lõi là thế này. Thế giới viễn thông bắt đầu với circuit switching: người ta làm ra điện thoại, và ý tưởng của điện thoại là có điểm A, điểm B, bandwidth không đổi giữa hai điểm, bạn nối đường dây, và thế là chạy. Rồi người ta phát hiện ra cách này khá kém tin cậy, vì một đường dây đứt là bạn mất kết nối, và rõ ràng nó không scale tốt trong một thế giới có các kiểu traffic không đồng đều. Nên người ta quyết định chuyển sang packet. Packet rất tiện vì chúng cho phép stat muxing, đó là lợi ích to lớn của nó. Guido chen vào: hồi đó David và Andy đã cổ vũ cho hướng này, đúng không?
Mike nói tiếp (video đăng ngày 11/11/2026): vậy là có stat muxing, packet có độ dài thay đổi, và tất cả những IP packet đó. Về cơ bản, thế giới lớn lên cùng việc chế tạo thiết bị networking với giả định rằng traffic đến và đi không đều vào một thiết bị phân tán khối lượng công việc, và bạn có thể cung cấp thiếu cho thiết bị để nối nhiều bandwidth hơn, vì không phải ai cũng giao tiếp cùng một lúc qua thiết bị đó. Và đầu ra của luồng vào đó biến động rất lớn. Đó là Internet, đó là những khối lượng công việc chúng ta sống cùng, và trong một thời gian dài nó gần như là giáo điều.
Còn tua nhanh tới hôm nay, Mike hỏi (video đăng ngày 11/11/2026): một data center AI trông như thế nào? Nó không trông như vậy. Bạn không có các lượt đến ngẫu nhiên. Các link liên tục được dùng hết công suất. GPU muốn được dùng hết công suất. Các kiểu traffic thực ra dễ đoán hơn nhiều so với trước đây; đặc biệt trong training, chúng dễ đoán đến khó tin; trong inference thì kém dễ đoán hơn, nhưng bạn vẫn thấy được kiểu traffic, nhất là nếu bạn batching tốt. Có tiếng góp thêm rằng nó vẫn rất dễ đoán; Mike nói: nhất là khi batching lớn, và chắc chắn có thể làm nó dễ đoán hơn.
Theo Mike (video đăng ngày 11/11/2026), vậy là nguyên lý nền tảng của khối lượng công việc đã thay đổi. Thế nhưng nếu nhìn kiến trúc networking chủ đạo hôm nay, của Broadcom, anh nói "gì nhỉ, không phải Trident", Guido nhắc: Tomahawk. Mike: Tomahawk, đến từ thương vụ Dune mà Broadcom đã làm, là một kiến trúc packet switching dựa trên stat muxing. Nên anh nghĩ tới một lúc, với networking trong data center, sẽ có một loại kiến trúc mới giả định tính dễ đoán cao và việc dùng hết công suất, thay vì một cách tiếp cận stat muxing ngẫu nhiên, không đoán trước được.
Guido hỏi (video đăng ngày 11/11/2026): vậy về cơ bản là quay lại circuit, đó là điều Mike đang nói? Raghu thêm: và optical circuit. Mike đáp: hoặc time division multiplexing cũng được, hoặc kết hợp các thứ đó. Bạn có thể có nhiều phương thức multiplexing, nhưng chúng không ngẫu nhiên; chúng luôn được định thời bằng cách nào đó. Bạn có thể làm TDM, làm gì khác tuỳ bạn, nhưng về cơ bản là vậy.
Mike nói (video đăng ngày 11/11/2026): với những kiến trúc này, vấn đề là các switch bạn mua hôm nay có đúng lượng bandwidth nhưng sai kiến trúc; anh sửa lại: không phải sai, mà là kiến trúc kém thích nghi hơn. Anh nghĩ các switch data center tương lai tới một lúc sẽ trông giống vậy hơn, có thể làm bằng MEMS. Guido nói: đưa ATM quay lại data center. Mike: nhưng ngay cả ATM cũng có các cell stat muxing ngẫu nhiên; đây là circuit thuần tuý.
Với các nhà cung cấp networking, kể cả chủ cũ của anh, Mike nói (video đăng ngày 11/11/2026) đây là tin xấu, vì khi mọi thứ không thay đổi, bạn không tính giá cao được. Toàn bộ ý nghĩa của một cái switch là nó là một con vật phức tạp để xử lý một luồng traffic được statistically multiplex. Một packet đi vào đây, tôi phải ném nó vào bộ nhớ, tôi phải làm lookup, rồi phải gửi nó ra cổng này; làm vậy khó, nên bạn làm cái máy đắt. Nhưng trong một thế giới tương đối tĩnh, bạn không cần nhiều trí thông minh đến thế, không cần buffer nữa: bam, gửi thẳng qua.
Nên Mike nghĩ có một cơ hội cho ai đó nghĩ lại kiến trúc mạng cho khối lượng công việc này và làm nó rẻ hơn rất nhiều (video đăng ngày 11/11/2026). Anh gọi đó là innovator's dilemma kinh điển: dù bạn là nhà cung cấp nào hôm nay, đây không phải xu hướng tốt, bạn sẽ không muốn làm. Nhưng nếu là người mới tới và nói: biết gì không, quên hết mấy chuyện stat muxing đi, thế giới đã khác, tôi sẽ đi theo cách của tôi, thì bạn thực sự có thể xây được thứ gì đó thú vị. Nó có thể là optical, có thể là điện, có thể là kết hợp của hai thứ. Anh nghĩ sẽ có thứ gì đó xuất hiện, và có thể thấy manh mối từ cách Google làm mạng của mình.
Guido nói (video đăng ngày 11/11/2026): anh nghĩ Amin là người tiên phong cụ thể về optical circuit switching; họ là những người đầu tiên. Mike nói đó là chỗ có cái thứ toroidal của họ; nhân tiện anh không hiểu vì sao nó chậm thế, họ mất cỡ một phút để chuyển mạch, chỗ đó anh không hoàn toàn hiểu. Guido nói anh nghĩ ở một mức độ nào đó là do use case: hiện giờ người ta dùng nó để thiết lập khá tĩnh. Raghu nói khi nó tĩnh thì bạn có thể làm vậy, và nói thêm về availability. Mike nói cho anh vài mili giây, đừng một giây. Guido đáp: nhưng có lẽ thực ra làm được, công nghệ thì anh nghĩ đã có, chỉ là use case chưa có.
Mike kể (video đăng ngày 11/11/2026): anh đã xem qua một loạt những thứ này, dù là MEMS hay mấy thứ Mach-Zehnder, các MZI và đủ thứ khác, để xem có gì trong đó không. Nhưng phải có ai đó xuất hiện với một kiến trúc; rồi vấn đề sẽ là ai chấp nhận nó, vì bạn không thể chỉ làm một cái switch mà phần còn lại của hệ thống không ăn khớp theo. Raghu nói đó là chuyện khác nữa: thế lưỡng nan của mạng kéo dài sang cả quán tính của người dùng.
Guido nói (video đăng ngày 11/11/2026): ở thời điểm này, quay lại khái niệm "giao cho tôi cả một hàng" của hạ tầng hôm nay, ở một mức độ nào đó mạng đã trở thành một thành phần gắn liền với kiến trúc của bạn, nên sự đổi mới này gần như phải đến từ các nhà cung cấp GPU.
Mike đáp (video đăng ngày 11/11/2026): đúng, nhưng thú vị ở chỗ hiện giờ chỉ có NVIDIA, có thể AMD tới một lúc nào đó sẽ tới được, còn lại chỉ NVIDIA và Google có khả năng giao cho bạn một hệ thống rack. Nên hôm nay họ sẽ phải chấp nhận nó. Anh nói sẽ thú vị khi xem, khi có thêm nhiều nhà cung cấp chip phát triển lên, liệu có một kiến trúc thay thế mà tất cả cùng đồng ý không, kiểu như những gì anh và đồng nghiệp đã làm ngày xưa. Guido nói: IETF 2.0.
Mike nói tiếp (video đăng ngày 11/11/2026): vấn đề là bạn có hai nhà cung cấp, họ thống trị, có cách làm riêng, và không có khả năng rời bỏ cách đó. Liệu có thể có một tập hợp tất cả những người còn lại cùng nói: không, thực ra đây là kiến trúc mạng chuẩn hoá mà tất cả chúng ta sẽ đồng ý, và đó là thứ chúng ta sẽ xây? Guido gọi đó là Liên minh Nổi dậy và nói anh thích ý đó. Raghu nói: đúng, bên mua phải đồng ý.
17. Thời điểm thú vị nhất để đầu tư
Guido hỏi (video đăng ngày 11/11/2026): Mike đã thấy nhiều chu kỳ như thế này, cái lớn, cái nhỏ, và đã thấy cái thực sự lớn gần nhất. Chu kỳ này so sánh thế nào?
Mike kể (video đăng ngày 11/11/2026): như mọi người có lẽ đã biết, anh đã lập một quỹ venture mới tên là Hanabi Capital. Về mặt kỹ thuật, anh đã nghỉ hưu năm 2023 và lẽ ra phải đi sắm một chiếc du thuyền. Có tiếng hỏi: chuyện đó không suôn sẻ lắm nhỉ? Vì sao?
Mike trả lời (video đăng ngày 11/11/2026): anh thực sự nghĩ đây là thời điểm hấp dẫn nhất để làm công việc như của ba người và để ở trong ngành này. Không chỉ vì thay đổi lớn, và ai cũng biết thay đổi này mang tính biến đổi tới mức nào, mà vì nó đòi hỏi nhiều nỗ lực trí tuệ hơn để hiểu điều gì sẽ tới tiếp theo. Bạn không có quả cầu pha lê; bước đi tiếp theo không hiển nhiên; nó khó. Nên bạn phải liên tục suy nghĩ, và phải nghĩ ở mức hệ thống. Anh nói anh không nghĩ mình từng ở trong một ngành mà phải nghĩ về chuyện ánh sáng được hội tụ trên một chiếc gương Zeiss thế nào để biết chatbot của mình có chạy tốt không.
Theo Mike (video đăng ngày 11/11/2026), đó là sự liên kết tuyệt vời giữa nhiều thứ, nơi có những nút thắt cổ chai, cái này thay đổi, rồi cái này thay đổi trước cái kia. Nên anh thấy đây đơn giản là thời điểm hấp dẫn nhất về mặt trí tuệ. Và vì phần thưởng cuối cùng rất lớn, khi tìm ra cách các phần khác nhau được mở khoá, bạn có thể tạo ra một công ty ở đây và một công ty ở kia, công ty này có thể đáng giá một nghìn tỷ đô, công ty kia 500 tỷ, và cứ thế. Anh nói thật lòng anh đã không nghĩ sẽ gặp lại một thời điểm như thế này trong sự nghiệp, và anh thấy, bỏ xa các lần khác, đây là thời điểm năng động và thú vị nhất để làm những gì cả ba đang làm, và anh nghĩ tất cả nên cảm thấy khá may mắn về điều đó.
Guido nói: tuyệt vời; thời điểm này hơn cả năm 99. Có tiếng đáp: ồ đúng, dễ dàng. Raghu nói anh hoàn toàn đồng ý, và cả ba ở trong cùng một nghề vì rất giống nhau một lý do. Anh nói đây là một giờ trò chuyện hấp dẫn, cảm ơn Mike rất nhiều; cả ba có thể tiếp tục cuộc trò chuyện này mãi, có lẽ sẽ làm vào một dịp khác; buổi này rất vui. Mike cảm ơn hai người. Guido cảm ơn Mike đã tới và nói anh và đồng nghiệp rất trân trọng (video đăng ngày 11/11/2026).
Nguồn và liên kết 4 nguồn
- Tên gốc: Mike Volpi on Why AI Infrastructure Will Outlast the Hype Cycle
- Sự kiện: YouTube
- Video gốc: https://www.youtube.com/watch?v=LI3lxzHfRrU youtube.com
- Kênh YouTube a16z (Mike Volpi, khách mời; Raghu Raghuram và Guido Appenzeller của a16z): youtube.com/channel/UC9cn0TuPq4dnbTY-CBsm8XA youtube.com
Related talks
Gemini Argon đứng đầu bảng xếp hạng, nhưng chưa qua phép thử quan trọng nhất
Nate B Jones · AI News & Strategy Daily | Nate B Jones · 16 min
Vì sao leaderboard không nói AI nào hữu ích, customer obsession là benchmark mới, và bài học từ Dots, Muse và 26 use case agent của Nate.
Vì sao công ty bạn không cần model AI đắt nhất
Nate B Jones · AI News & Strategy Daily | Nate B Jones · 20 min
Task saturation, evals và dữ liệu chi tiêu của Ramp: vì sao doanh nghiệp dùng nhiều token hơn mà hoá đơn AI đi ngang (video đăng ngày 15/11/2026).
AI rẻ đi, và vì sao đó là vấn đề của NVIDIA
Nate B Jones · AI News & Strategy Daily | Nate B Jones · 21 min
Nate B Jones bàn về việc doanh nghiệp chuyển sang model rẻ hơn, nguồn cung chip NVIDIA đã cam kết, kiểm soát xuất khẩu chip và sự cố Microsoft 365.