Business model và chiến lược mua lại của Constellation Software
Eric Andrews mổ xẻ cách Constellation Software định giá và mua hàng trăm công ty vertical market software nhỏ theo hurdle rate, kèm mô hình dự phóng tăng trưởng.
✓ Đã duyệt độc lập · cập nhật 03/11/2026 · 16 min
1. Một case study tài chính về Constellation Software
Eric Andrews mở đầu bằng câu "Eric here" và nói hôm nay anh sẽ làm một finance case study về chiến lược của Constellation Software, mà anh gọi là một trong những doanh nghiệp phần mềm đi ngược số đông (contrarian) và thành công nhất mọi thời đại (theo Eric, video đăng ngày 07/07/2024).
Anh nói sẽ cho thấy Constellation đã định giá và mua lại hàng trăm doanh nghiệp vertical market software nhỏ xíu trong suốt 30 năm qua như thế nào, với những multiple thấp tới mức khó tin (outrageously low multiples), theo cách anh nói trong video đăng ngày 07/07/2024. Anh nói đây là một case study mà người xem sẽ không muốn bỏ qua, rồi bắt đầu.
2. Mark Leonard và các doanh nghiệp vertical market software
Trước tiên là bối cảnh. Constellation Software được thành lập bởi Mark Leonard, người từng là một VC vào những năm 1990. Theo Eric (video đăng ngày 07/07/2024), ông là người rất kín tiếng, và anh nghĩ ông mới trả lời phỏng vấn khoảng một hay hai lần.
Mark Leonard làm VC trong mảng vertical market software (VMS), tức các công ty B2B SaaS phục vụ những thị trường ngách. Eric kể ông nhận ra, và hiển nhiên giới VC cũng nhận ra, rằng các công ty này có các chỉ số kinh tế rất tốt (great economics). Theo Eric (video đăng ngày 07/07/2024), chúng cần rất ít vốn để tăng trưởng: gần như không có CapEx, gross profit margin 80 đến 90%. Chúng cũng rất, rất "dính" (sticky): lock-in rất mạnh, churn thấp, và pricing power rất cao.
Nhưng các công ty này không phải lúc nào cũng trở nên thật lớn. Là VC, người ta muốn đầu tư vào một công ty sẽ đạt định giá trên một tỷ đô. Điều xảy ra là ngay cả công ty số một trong một ngách VMS cũng có thể chạm trần ở mức vài triệu đô doanh thu. Vì vậy, theo Eric (video đăng ngày 07/07/2024), một số doanh nghiệp vẫn nhỏ dù có các chỉ số kinh tế tốt, và vấn đề là không ai muốn mua một doanh nghiệp doanh thu 2 triệu đô đang tăng trưởng âm 3%, tức đi ngang hoặc thậm chí đi xuống.
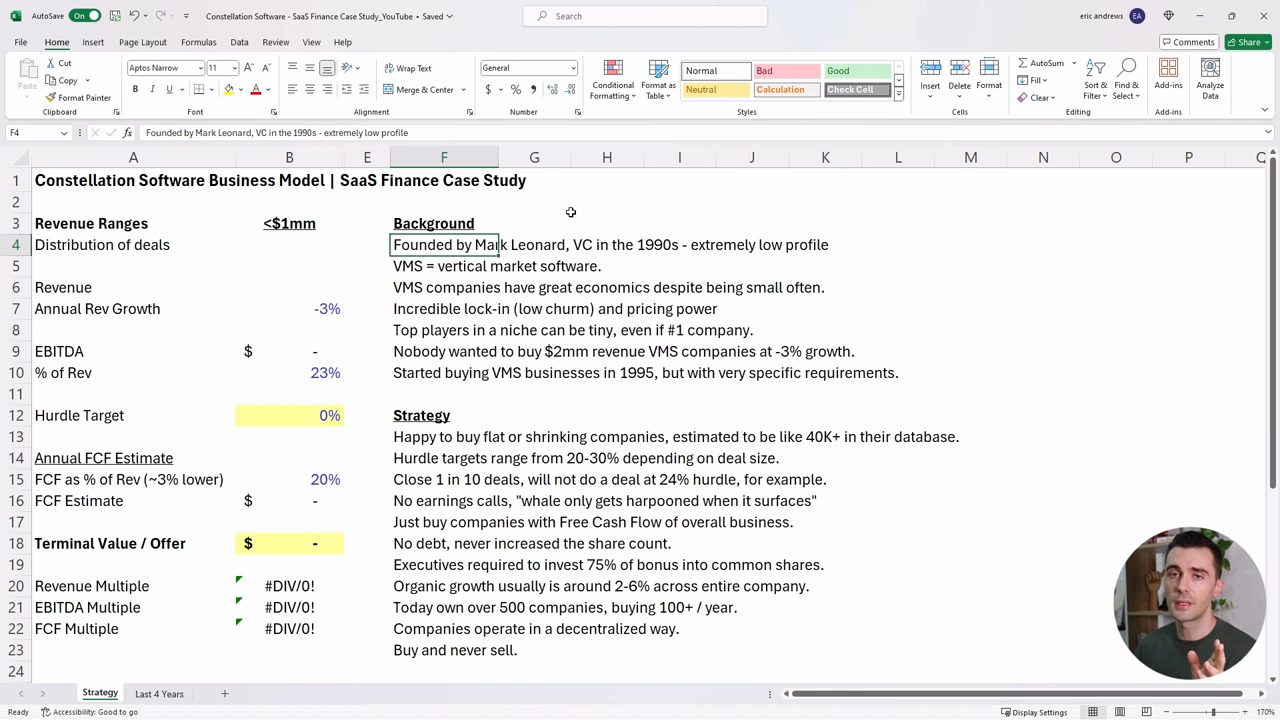
Sau khi tìm hiểu các công ty này trong vai trò VC, Mark Leonard bắt đầu mua các doanh nghiệp vertical market SaaS từ năm 1995, nhưng với những yêu cầu cực kỳ cụ thể. Eric nói anh sẽ dựng mô hình lại cách ông bắt đầu mua công ty, và theo anh đó cũng là cách Constellation vẫn làm cho tới lúc video được đăng (07/07/2024).
3. Ví dụ đầu tiên: công ty 800 nghìn đô, hurdle rate 30%
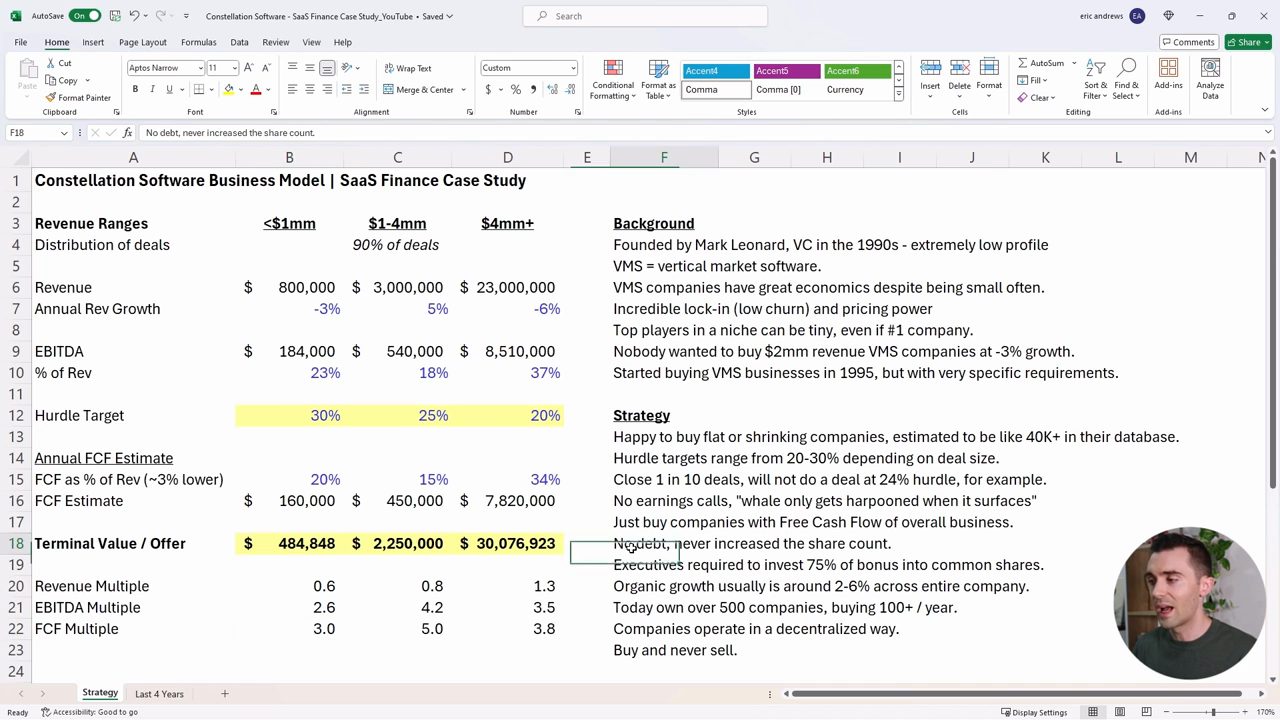
Theo Eric (video đăng ngày 07/07/2024), Constellation sẵn sàng mua các công ty đi ngang hoặc đang thu hẹp. Nhìn chung họ không mua những doanh nghiệp tăng trưởng rất nhanh, vì đó là những doanh nghiệp người khác cũng muốn mua, và Constellation không muốn có cạnh tranh. Constellation cho rằng có khoảng 40.000 doanh nghiệp như vậy, hoặc thậm chí nhiều hơn; dòng ghi chú trên bảng tính viết "estimated to be like 40K+ in their database" (video đăng ngày 07/07/2024).
Về cơ bản, theo lời Eric kể lại (video đăng ngày 07/07/2024), Mark Leonard nói rằng nếu doanh nghiệp có doanh thu dưới 1 triệu đô, thì hurdle rate của Constellation, tức mức lợi nhuận cần đạt mỗi năm, phải tối thiểu là 30%.
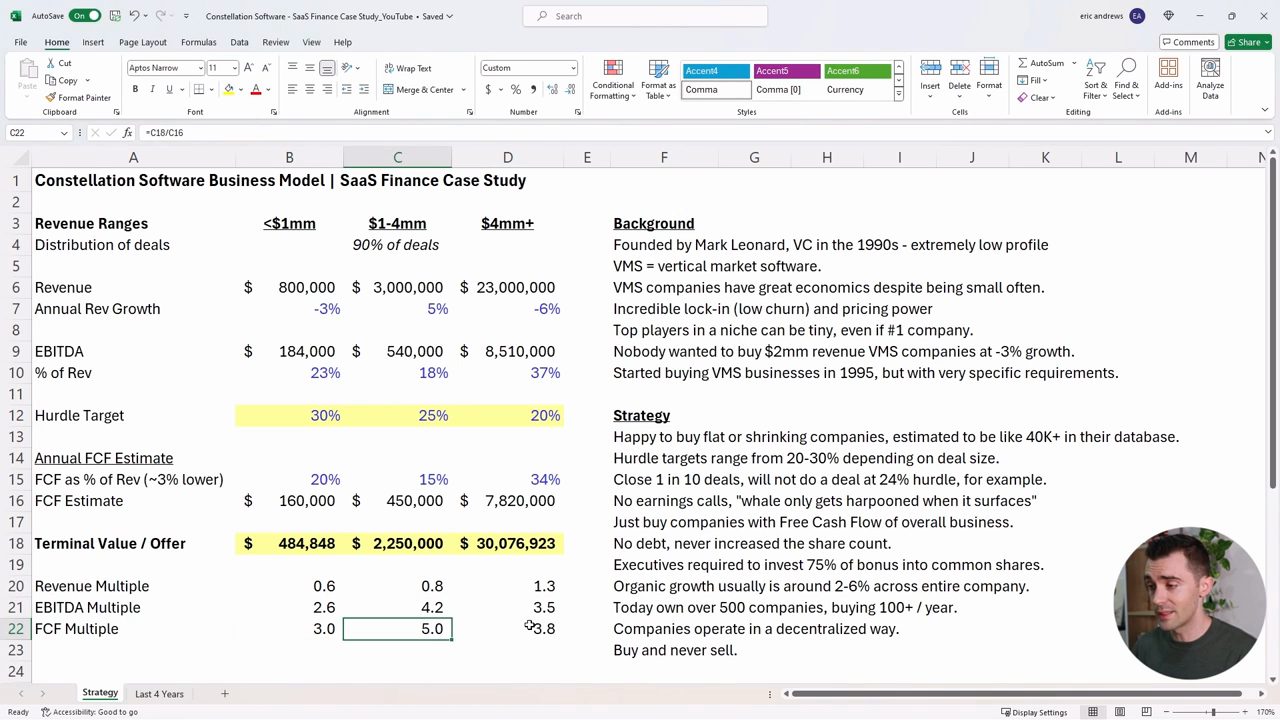
Eric làm ví dụ (video đăng ngày 07/07/2024). Giả sử doanh nghiệp này có doanh thu 800.000 đô, và đang thu hẹp 3% mỗi năm. Constellation sẽ hỏi: EBITDA là bao nhiêu? Có thể là 184.000 đô. Free cash flow là bao nhiêu? Có lẽ thấp hơn EBITDA một chút, chẳng hạn 20% doanh thu, tức khoảng 160.000 đô free cash flow mỗi năm.
Rồi Constellation sẽ nói: để đạt 30%, hãy giả định terminal growth rate là âm 3%, tức công ty này sẽ thu hẹp 3% mỗi năm mãi mãi (in perpetuity). Eric giải thích phép tính lấy từ phần terminal growth của mô hình discounted cash flow: lấy ước tính free cash flow, chia cho hurdle rate trừ đi terminal growth rate. Ở đây terminal growth rate là âm 3% (ví dụ trong video đăng ngày 07/07/2024).
Kết quả là số tiền có thể trả cho doanh nghiệp này nếu muốn đạt 30% mỗi năm khi nó thu hẹp 3% mỗi năm với biên free cash flow như trên. Theo phép tính của Eric (video đăng ngày 07/07/2024), có thể trả khoảng 484.000 đô (ô Terminal Value / Offer trên bảng tính ghi 484,848) để mua doanh nghiệp này mà vẫn đạt 30% mỗi năm. Như vậy multiple trên doanh thu sẽ là 0,6 lần, multiple trên EBITDA là 2,6, và multiple trên free cash flow là 3.
Theo Eric (video đăng ngày 07/07/2024), về cơ bản không ai cố mua những doanh nghiệp này, hoặc ít nhất là ngày xưa không ai cố mua chúng.
4. Ba mức hurdle rate theo quy mô và tỷ lệ chốt deal 1 trên 10
Theo Eric (video đăng ngày 07/07/2024), điều Constellation Software làm là đề nghị mua các doanh nghiệp này ở mức giá giúp họ đạt hurdle rate trong khoảng 20 đến 30%: 30% cho doanh nghiệp doanh thu dưới 1 triệu đô; 25% là mục tiêu cho doanh nghiệp doanh thu từ 1 đến 4 triệu đô; và 20% cho doanh nghiệp doanh thu trên 4 triệu đô.
Theo Eric (video đăng ngày 07/07/2024), Constellation tham gia các deal này và họ nói họ chỉ chốt được 1 trên 10 deal, vì giá đưa ra quá rẻ. Phần lớn doanh nghiệp không chấp nhận những lời đề nghị như vậy.
Và nếu không đạt được mục tiêu, ví dụ mục tiêu là 30% mà không đạt được hurdle 30%, chỉ ở mức 29%, thì Constellation sẽ không đưa ra lời đề nghị. Theo Eric (video đăng ngày 07/07/2024), họ cực kỳ, cực kỳ kỷ luật, và về cơ bản đã làm đúng như vậy từ năm 1995. Dòng ghi chú trên bảng tính của anh viết: "Close 1 in 10 deals, will not do a deal at 24% hurdle, for example."
5. Hai ví dụ nữa: công ty 3 triệu và công ty 23 triệu đô
Eric chuyển sang các loại deal khác để người xem thấy các phân khúc còn lại. Dùng cùng mô hình, hurdle target là 25% cho các deal từ 1 đến 4 triệu đô. Theo Eric (video đăng ngày 07/07/2024), Constellation nói khoảng 90% số deal của họ là những công ty vertical market SaaS nhỏ này, những công ty hoàn toàn không tăng trưởng.
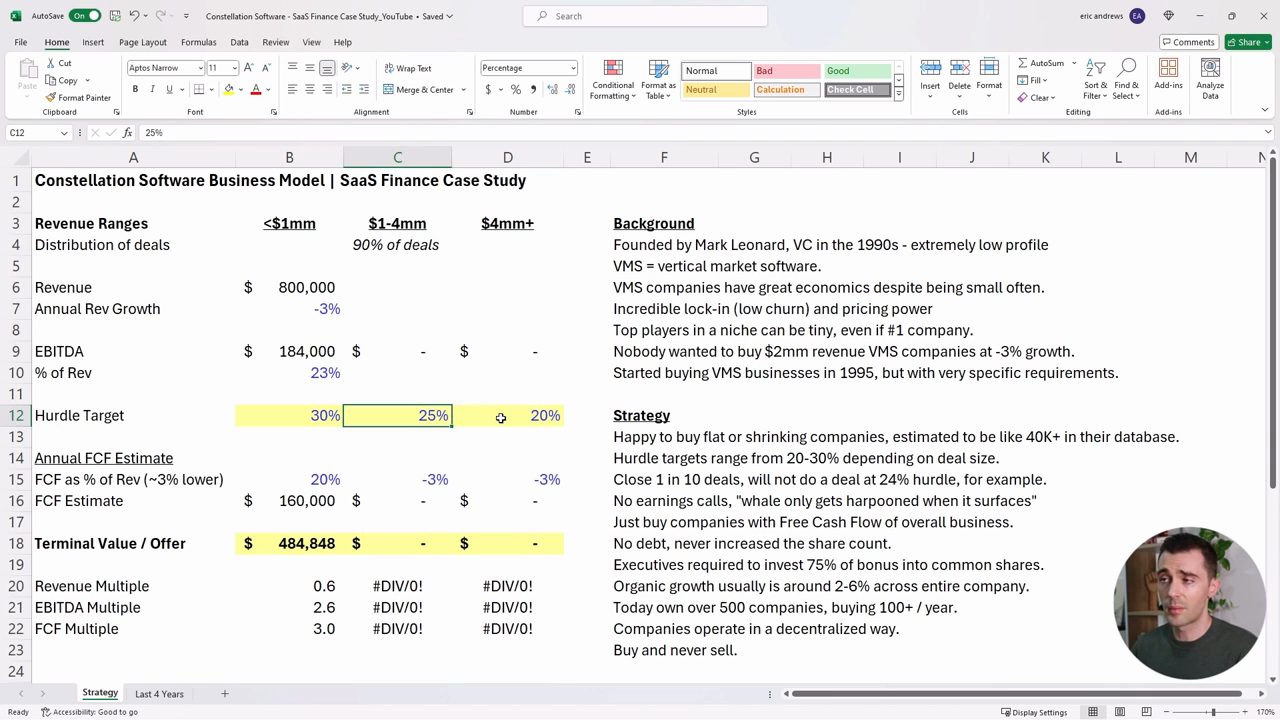
Còn trên 4 triệu đô là 20%. Theo Eric (video đăng ngày 07/07/2024), Constellation đã làm một số deal lớn hơn trong vài năm gần đây, nhưng họ nói họ chưa cần hạ hurdle target xuống thấp hơn mức đó.
Ví dụ thứ hai (video đăng ngày 07/07/2024): một doanh nghiệp 3 triệu đô, EBITDA margin 18%. Lần này phải đưa vào một tốc độ tăng trưởng: giả sử doanh nghiệp tăng trưởng 5% mỗi năm, và đó sẽ là terminal growth rate. Trong trường hợp này, để đạt 25%, Constellation có thể trả 2,25 triệu đô. Trên bảng tính, cột "$1-4mm" ghi EBITDA 540,000, FCF 15% doanh thu (450,000), offer 2,250,000 và các multiple 0.8 lần doanh thu, 4.2 lần EBITDA, 5.0 lần free cash flow.
Eric nói anh biết đây là một phiên bản rất đơn giản của mô hình discounted cash flow, nhưng anh chỉ đang cố minh hoạ kiểu phép tính mà Constellation dùng để mua các doanh nghiệp này (video đăng ngày 07/07/2024).
Ví dụ thứ ba (video đăng ngày 07/07/2024) là một doanh nghiệp lớn hơn: doanh thu 23 triệu đô mỗi năm, thu hẹp 6% mỗi năm mãi mãi, EBITDA margin 37%. Với doanh nghiệp này, vì margin cao hơn và hurdle là 20%, có thể trả 1,3 lần doanh thu, 3,5 lần EBITDA và 3,8 lần free cash flow. Bảng tính ghi EBITDA 8,510,000, FCF 34% doanh thu (7,820,000) và offer 30,076,923.
Theo Eric (video đăng ngày 07/07/2024), Constellation đã công bố rằng deal trung bình của họ thực ra ở mức 0,8 lần doanh thu. Phần lớn doanh nghiệp không chấp nhận những lời đề nghị này, nhưng một số thì có.
6. Mua và không bao giờ bán, không earnings call, không nợ
Theo Eric (video đăng ngày 07/07/2024), Constellation có một cấu trúc giống Berkshire Hathaway: khi mua một doanh nghiệp, họ không bao giờ bán lại. Một khi đã được mua, người chủ về cơ bản có thể điều hành doanh nghiệp bên trong Constellation Software mãi mãi. Mô hình phi tập trung: các operator tự điều hành doanh nghiệp của mình.
Còn vài điều thú vị khác (theo Eric, video đăng ngày 07/07/2024). Constellation mua những doanh nghiệp này qua những deal rất rẻ, ít cạnh tranh. Họ không có earnings call; về cơ bản họ chỉ đăng một file PDF lên website. Eric nói điều đó làm anh nhớ tới câu "con cá voi chỉ bị lao móc khi nó nổi lên mặt nước" (the whale only gets harpooned when it surfaces); bảng tính của anh cũng ghi dòng "No earnings calls, "whale only gets harpooned when it surfaces"".
Theo Eric (video đăng ngày 07/07/2024), có vẻ Constellation không muốn gây nhiều tiếng động vì không muốn nhiều người sao chép mình, dù đã có một vài công ty bắt chước xuất hiện.
Vài điều nữa Constellation làm mà Eric thấy rất thú vị (video đăng ngày 07/07/2024): họ không có nợ, chưa từng thật sự vay khoản nợ nào, và chưa từng tăng số lượng cổ phiếu. Vì vậy toàn bộ phần tăng trưởng free cash flow, tính trên mỗi cổ phiếu, cứ thế tăng theo doanh nghiệp.
Theo Eric (video đăng ngày 07/07/2024), họ chỉ mua doanh nghiệp bằng free cash flow của chính mình. Họ chờ tới khi có đủ free cash flow rồi mua doanh nghiệp, và cứ làm như thế lặp đi lặp lại. Họ đã làm vậy gần 30 năm liên tiếp.
Điều khác, theo Eric (video đăng ngày 07/07/2024), là các lãnh đạo bị yêu cầu đầu tư 75% tiền thưởng vào cổ phiếu phổ thông. Như vậy về cơ bản họ có động lực làm giá cổ phiếu tăng lên, không có chuyện lệch động lực (misalignment of incentives), và họ phải thực sự mua cổ phiếu bằng tiền của chính mình.
7. Hơn 500 công ty, mua dưới 1 lần doanh thu
Điều thú vị là, theo Eric (video đăng ngày 07/07/2024), vì Constellation mua toàn những doanh nghiệp đi ngang, tăng trưởng organic thường ở khoảng 2% đến 6%, có khi chỉ 2%, 3% mỗi năm. Anh đặt giả định: giả sử doanh nghiệp tăng trưởng 2%, rồi lấy toàn bộ free cash flow để mua thêm công ty.
Tính đến lúc video được đăng (07/07/2024), theo Eric, Constellation sở hữu hơn 500 công ty, mua hơn 100 công ty mỗi năm, và đã tăng doanh thu khoảng 25% mỗi năm trong gần 30 năm liên tiếp. Anh gọi đây là một chiến lược cực kỳ thú vị.
Theo Eric (video đăng ngày 07/07/2024), phần lớn người trong ngành SaaS muốn mua doanh nghiệp SaaS tăng trưởng nhanh nhất. Những doanh nghiệp đó được mua với multiple rất cao: 10, 20, 50, thậm chí ở đỉnh bong bóng là 100 lần doanh thu. Còn Mark Leonard thì mua hàng trăm, hàng trăm, hàng trăm doanh nghiệp SaaS với giá dưới 1 lần doanh thu. Nhưng khi hợp nhất cả tập đoàn (conglomerate) lại, toàn bộ doanh nghiệp có margin thật sự rất, rất tốt.
Eric nói anh muốn cho xem doanh thu và free cash flow của Constellation ở thời điểm quay video (07/07/2024), cách họ tái đầu tư free cash flow, và họ có thể tăng doanh thu nhanh tới đâu với lượng free cash flow đang tạo ra.
8. Doanh thu và free cash flow từ 2020 đến 2023
Eric nói trước rằng đây là một mô hình rất không chính xác. Anh không làm trong ngành private equity và không phải nhà đầu tư chuyên nghiệp. Đây chỉ là anh tự tìm hiểu: nếu Constellation tạo ra lượng tiền mặt như vậy và đây là các multiple đại khái của họ, thì họ có thể tăng doanh thu nhanh tới đâu chỉ bằng cách tái đầu tư free cash flow (video đăng ngày 07/07/2024).
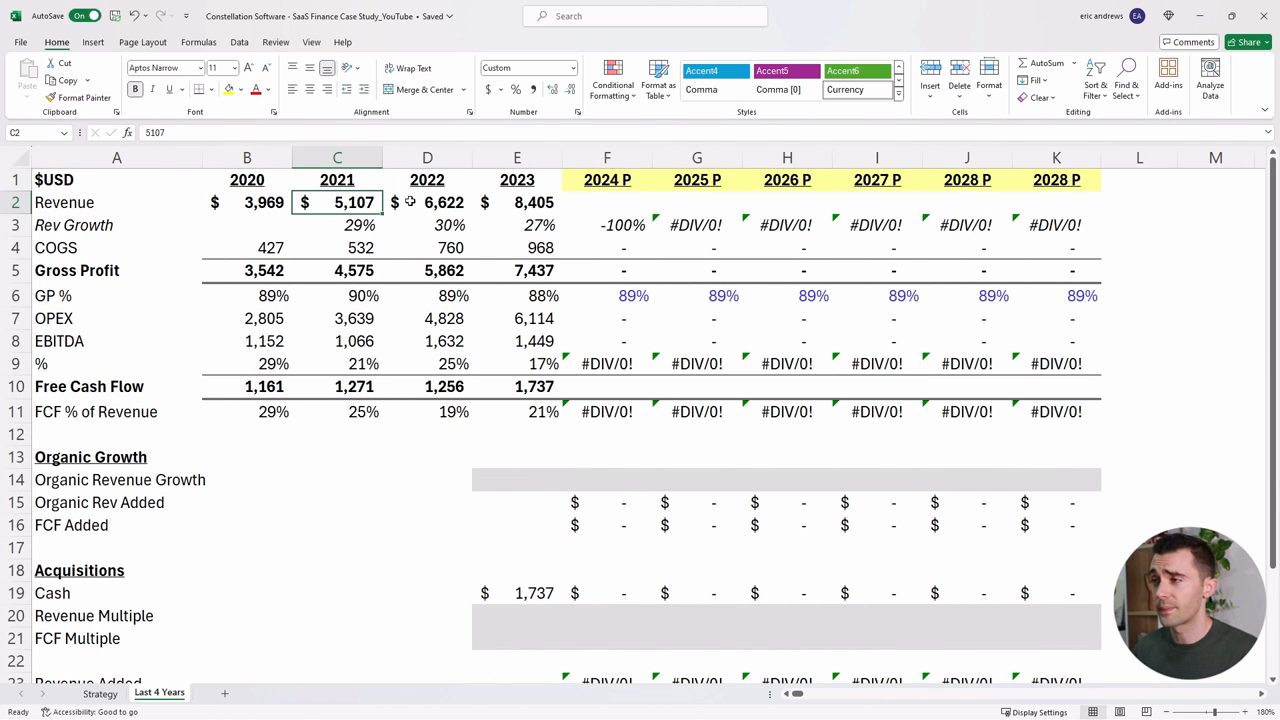
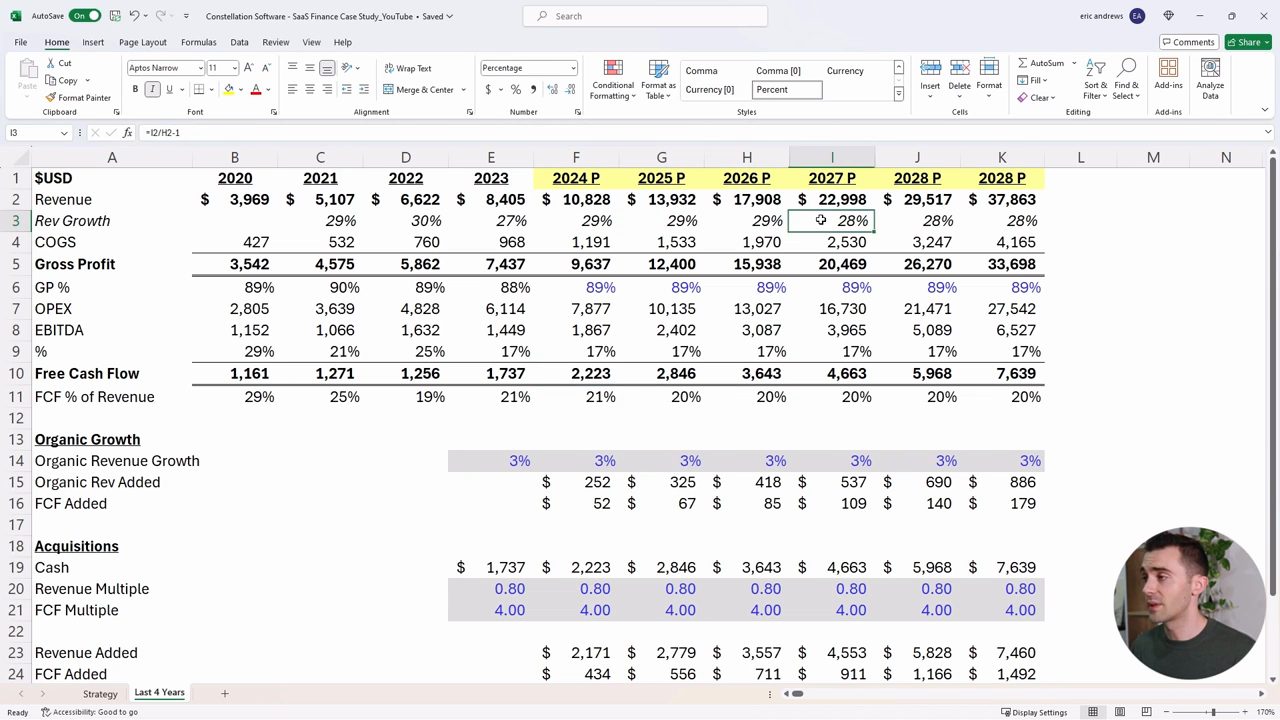
Theo các con số Eric đưa ra (video đăng ngày 07/07/2024), đây là doanh thu của Constellation trong vài năm gần đây: năm 2020 là 3,9 tỷ đô, và đã tăng lên khoảng 8,4 tỷ đô vào năm 2023. Như vậy họ đang tăng doanh thu khoảng 25%, 30% mỗi năm. Gross profit margin vào khoảng 88 đến 90%, tức rất, rất cao.
Theo Eric (video đăng ngày 07/07/2024), EBITDA margin của Constellation nhìn chung ở khoảng 15 đến 30%, dao động do một số yếu tố kế toán, nhưng free cash flow thường ở mức 20 mấy phần trăm, khoảng 20 đến 25% doanh thu (hàng "FCF % of Revenue" trên bảng tính ghi 29%, 25%, 19%, 21%). Anh nói họ chuyển thẳng phần đó thành tiền mặt vì không có nợ.
Eric nói đây là chỗ bắt đầu thú vị. Anh sẽ xem trước Constellation tăng doanh thu nhanh tới đâu theo đường organic, rồi theo đường inorganic, tức qua mua lại, và sau đó là họ mua được bao nhiêu doanh thu và free cash flow bằng chính lượng free cash flow họ tạo ra (video đăng ngày 07/07/2024).
9. Dự phóng sáu năm: tăng trưởng organic cộng với mua lại
Eric kéo mô hình ra sáu năm phía trước để xem nếu Constellation duy trì được những multiple như thế này thì họ còn tăng trưởng được bao nhiêu (video đăng ngày 07/07/2024). Với tăng trưởng doanh thu organic, anh lấy trung bình 3%; theo anh, con số này dao động từ khoảng 2 đến 5%. Nếu tăng trưởng 3%, họ sẽ cộng thêm khoảng 250 triệu đô doanh thu organic vào tổng (bảng tính ghi 252). Và nếu free cash flow cũng tăng 3%, đó là 50 triệu đô (bảng tính ghi 52).
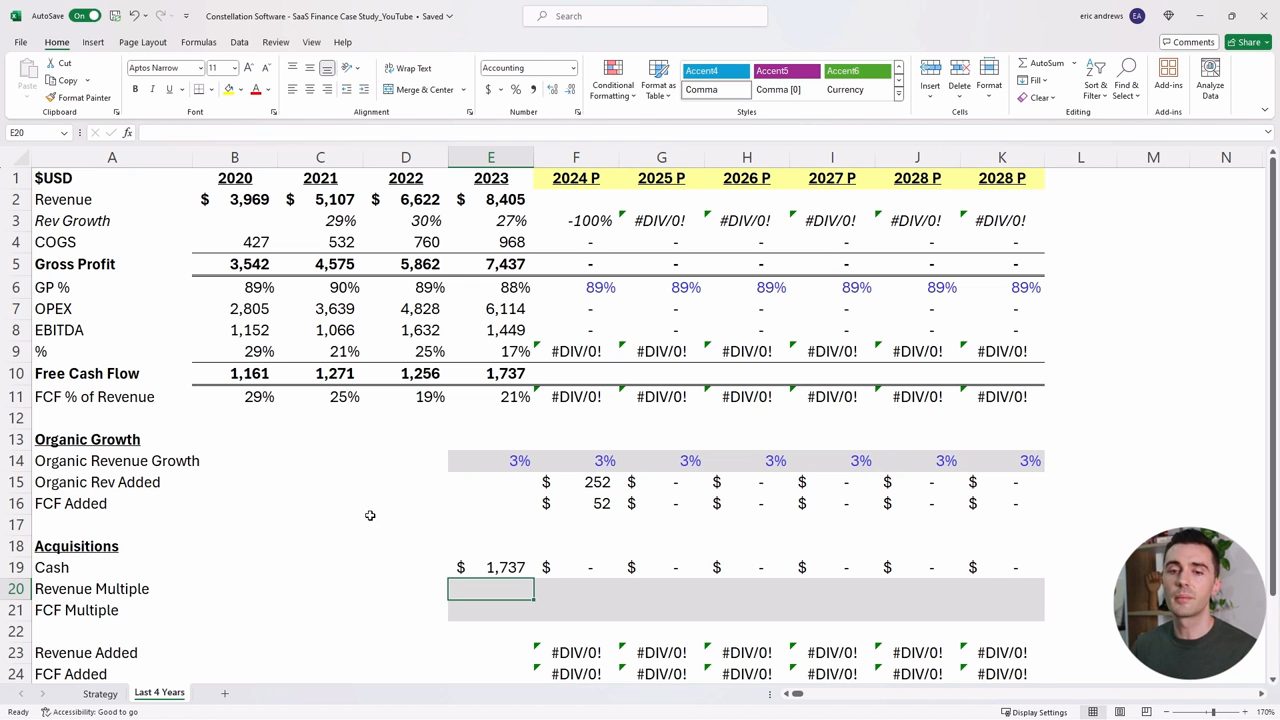
Tiếp theo là phần thú vị, theo lời Eric (video đăng ngày 07/07/2024): mua lại. Constellation tạo ra 1,7 tỷ đô free cash flow. Anh thấy điều này thú vị vì họ mua những công ty có doanh thu khoảng một triệu đô, nên khi có 1,7 tỷ đô free cash flow thì phải mua rất nhiều công ty.
Eric nhập các multiple đã được công bố (video đăng ngày 07/07/2024): 0,8 lần doanh thu, và multiple trên free cash flow anh lấy là 4 lần. Anh quay lại tab Strategy và nói có thể thấy Constellation có lẽ làm nhiều deal ở mức dưới 4 lần free cash flow hằng năm.
Eric nói đây là một cách nghĩ không chính xác lắm, nhưng anh chỉ tò mò (video đăng ngày 07/07/2024). Nếu có 1,7 tỷ đô tiền mặt, về cơ bản họ có thể mua 2,1 tỷ đô doanh thu (bảng tính ghi 2,171) và khoảng 434 triệu đô free cash flow bổ sung.
Rồi cứ thế kéo tiếp về phía trước: theo cách Eric làm (video đăng ngày 07/07/2024), doanh thu năm sau bằng doanh thu năm trước cộng doanh thu organic cộng doanh thu mua thêm. Ô doanh thu 2024 P trên bảng tính có công thức:
=E2+F15+F23
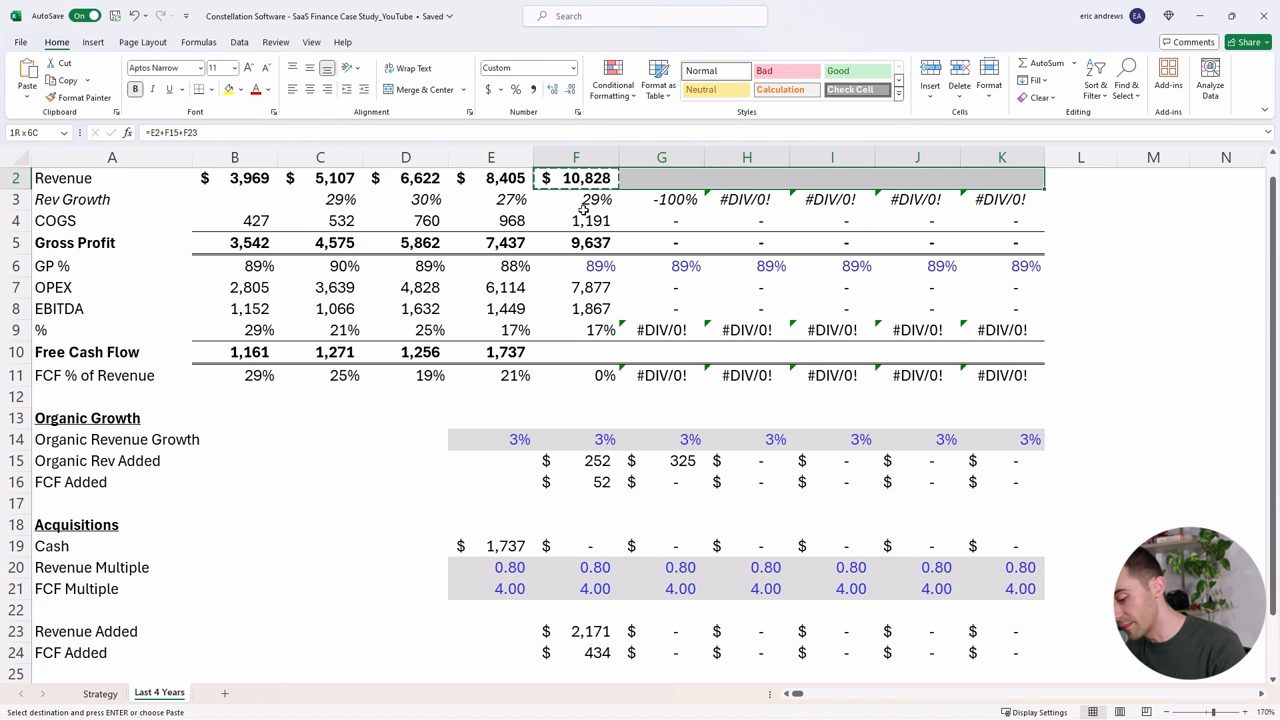
Theo Eric (video đăng ngày 07/07/2024), có thể thấy tốc độ tăng trưởng thật đáng kinh ngạc: về cơ bản nó tiếp tục giống như những gì đã thấy ở các năm trước. Anh điền tiếp hàng free cash flow, và với lượng free cash flow tạo ra mỗi năm như vậy, Constellation có thể cứ thế tăng trưởng 25 đến 30%.
10. Mua bằng tiền mặt qua mọi chu kỳ, và một cách khác để xây doanh nghiệp
Theo Eric (video đăng ngày 07/07/2024), multiple của Constellation có thể thay đổi phần nào, nhưng đây là doanh nghiệp đã giữ được multiple mua lại rất thấp, kể cả qua giai đoạn thị trường phần mềm nóng của vài năm trước đó. Và trong suy thoái kinh tế, họ không dùng cổ phiếu của mình để mua công ty mà dùng tiền mặt. Vì vậy, theo Eric, có lẽ họ còn mua được công ty với multiple thấp hơn nữa trong một nền kinh tế xấu, vì họ có lẽ sẽ tiếp tục tạo ra biên free cash flow tương tự qua bất kỳ giai đoạn kinh tế nào.
Eric nói đó là một doanh nghiệp rất thú vị, và chính xác nó vận hành ra sao thì anh không thật sự biết; anh không biết làm sao họ làm được như vậy. Như anh đã nói, Mark Leonard cực kỳ kín tiếng, và phần lớn thông tin về công ty đến từ các cựu nhân viên (theo Eric, video đăng ngày 07/07/2024).
Theo Eric (video đăng ngày 07/07/2024), đây là ví dụ về một cách rất khác để xây doanh nghiệp. Biên doanh thu và free cash flow của Constellation có thể giống với những công ty độc quyền công nghệ (tech monopolies) đã xây được các chỉ số kinh tế tương tự bằng một doanh nghiệp khổng lồ. Nhưng Constellation lại xây được các chỉ số kinh tế rất giống và tốc độ tăng trưởng cạnh tranh được với các doanh nghiệp độc quyền đó bằng cách mua một loạt doanh nghiệp nhỏ xíu. Anh gọi đó là điều rất, rất thú vị và đáng để suy nghĩ.
Anh hy vọng case study tài chính này giúp người xem hiểu chiến lược phân bổ vốn (capital allocation) độc đáo của Constellation Software, và cảm ơn mọi người đã xem.
Nguồn và liên kết 5 nguồn
- Tên gốc: Constellation Software Business Model & Acquisition Strategy
- Sự kiện: YouTube
- Video gốc: https://www.youtube.com/watch?v=BrZYwkc2SvM youtube.com
- Kênh YouTube Eric Andrews (Eric Andrews): youtube.com/channel/UCbFgE0E04jowgQwixRNqR9g youtube.com
- Website chính thức của Constellation Software (trang chủ giới thiệu công ty mua và giữ các công ty vertical market software lâu dài, đọc ngày 03/11/2026): csisoftware.com csisoftware.com
Related talks
Công cụ thiết kế business model: Business Model Canvas
Alexander Osterwalder & Steve Blank · Stanford eCorner · 53 min
Osterwalder giải thích chín khối của Business Model Canvas qua ca Nespresso, demo thêm con số, rồi cùng Steve Blank bàn cách test business model.
Startup Secrets: business model đột phá
Michael Skok · Harvard Innovation Labs · 112 min
Michael Skok cùng Acquia, Formlabs, Diagnostics for All và OPEX Engine: tìm CORE, nhân và bẩy nó bằng multipliers, levers để có business model đột phá.
Business model và pricing cho startup
Aaron Epstein · Y Combinator · 33 min
Aaron Epstein (YC) giới thiệu chín business model, bài học từ top 100 công ty YC và năm insight về pricing, kèm câu chuyện Stripe, Netflix, Segment.