Unit economics SaaS và chỉ số VC theo từng giai đoạn startup
Eric Andrews dùng một bảng tính case study để chỉ ra CAC, LTV, LTV:CAC và CAC payback của startup SaaS nên thay đổi ra sao từ idea tới late stage.
✓ Đã duyệt độc lập · cập nhật 12/11/2026 · 21 min
1. Hành trình unit economics từ idea tới exit
Eric Andrews mở đầu bằng câu "Eric here" và nói hôm nay sẽ học về hành trình unit economics của startup, đi từ idea tới exit (video đăng ngày 24/04/2023). Hôm nay anh nói về các startup SaaS.
Theo lời anh (video đăng ngày 24/04/2023), bài hôm nay gồm: định nghĩa unit economics; tất cả các chỉ số (metric) góp vào unit economics; startup muốn unit economics của mình thay đổi ra sao theo thời gian, và tại sao. Sau đó anh đi vào một case study, xem xét hai startup SaaS khác nhau: một công ty có unit economics cải thiện dần qua vòng đời, và một công ty có unit economics giậm chân tại chỗ rồi xấu đi. Anh sẽ nói điều đó có ý nghĩa gì với mỗi công ty, và những benchmark mà mỗi công ty nên theo dõi.
2. Unit economics: báo cáo lãi lỗ của một khách hàng
Theo Eric (video đăng ngày 24/04/2023), khái niệm cơ bản là unit economics thể hiện chi phí marketing và lợi nhuận trọn đời (lifetime profit) gắn với một khách hàng riêng lẻ. Anh ví nó gần giống một income statement, một báo cáo kết quả kinh doanh, cho đúng một khách hàng.
Mục tiêu của mọi startup, theo anh (video đăng ngày 24/04/2023), là unit economics cải thiện theo thời gian: chi phí marketing giữ nguyên hoặc giảm xuống, còn lợi nhuận trên mỗi khách hàng tăng lên. Lý do anh đưa ra: nếu unit economics xấu đi theo thời gian, điều đó ngụ ý doanh nghiệp sẽ ngày càng kém lợi nhuận hơn khi lớn lên. Anh hỏi: nếu unit economics của bạn đang xấu đi, thì tại sao lại có ai muốn sở hữu công ty của bạn khi nó lớn gấp 10 lần? Khi đó nó sẽ là một doanh nghiệp mà mỗi khách hàng tăng thêm lại kéo về phía lợi nhuận ngày càng tệ, và có thể tới một lúc nào đó là lợi nhuận bằng không hoặc âm.
Vì thế, theo Eric (video đăng ngày 24/04/2023), unit economics của mỗi khách hàng biên (marginal customer) phải tốt hơn khách hàng trước. Điều đó có nghĩa là con hào (moat) của doanh nghiệp đang được cải thiện theo thời gian, và doanh nghiệp càng lớn thì càng có lãi. Anh nói đó rốt cuộc là mục tiêu ở đây.
3. CAC, AOV, gross profit và LTV
Tiếp theo anh đi qua các thành phần con của unit economics (video đăng ngày 24/04/2023). Đầu tiên là CAC, customer acquisition cost: số tiền bạn chi cho marketing để có được một khách hàng mua lần đầu tiên.
Ví dụ của anh (video đăng ngày 24/04/2023): nếu bạn chi 100 đô marketing và có được một khách, hoặc chi 1.000 đô và có được 10 khách, thì CAC trung bình là 1.000 đô chia cho 10 khách, bằng 100 đô.
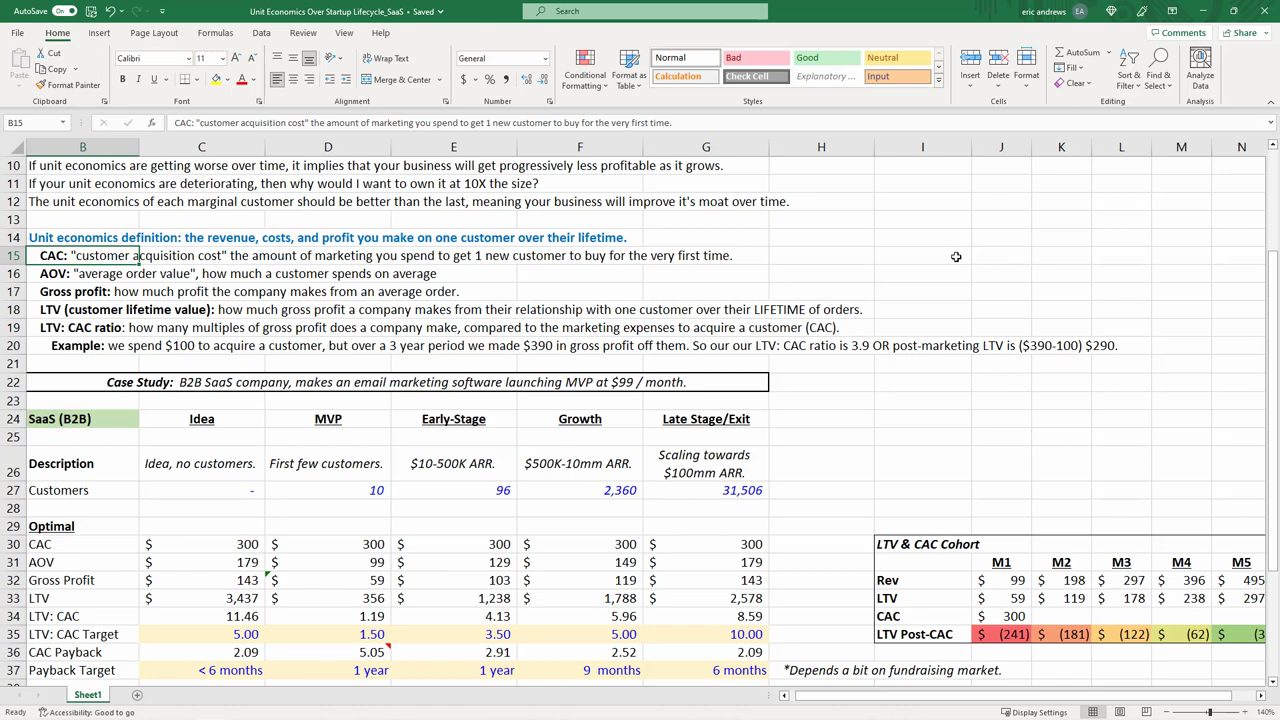
Average order value (AOV) là số tiền trung bình một khách chi mỗi lần mua. Nhưng theo Eric (video đăng ngày 24/04/2023), một khách có thể mua nhiều lần trong cả vòng đời, nên AOV chỉ là giá trị của một đơn hàng.
Rồi tới gross profit: công ty kiếm được bao nhiêu lợi nhuận từ một đơn hàng trung bình. Lấy doanh thu trừ đi chi phí trực tiếp. Theo Eric (video đăng ngày 24/04/2023), với một công ty SaaS, chi phí trực tiếp thường là customer support, hosting, những thứ khác nhau để sản phẩm chạy được, và nhiều chi phí công nghệ. Nhưng nhìn chung, theo anh, các công ty SaaS có gross profit margin rất cao, từ 60 đến 80%.
Customer lifetime value (LTV) là tổng gross profit công ty kiếm được từ mối quan hệ với một khách hàng qua mọi đơn hàng trong vòng đời của họ. Eric lấy ví dụ (video đăng ngày 24/04/2023): một khách có thể mua một lần và startup SaaS này lãi 80% trên doanh thu đó, nhưng khách lại đang dùng gói subscription, nên có thể mua 15 lần. Khi đó customer lifetime value của họ là 15 đơn hàng và phần lợi nhuận công ty thu được từ chúng.
4. LTV:CAC qua ví dụ 100 đô và 390 đô
Theo Eric (video đăng ngày 24/04/2023), tỷ lệ thật sự cần nghĩ tới khi nói về unit economics và SaaS là tỷ lệ giữa CAC và LTV (anh nói "CAC to LTV ratio"; bảng tính ghi "LTV: CAC ratio"). Nó cho biết công ty kiếm được gross profit gấp bao nhiêu lần so với chi phí marketing để có một khách hàng.
Anh giải thích qua một ví dụ (ví dụ trong video đăng ngày 24/04/2023). Giả sử trung bình công ty chi 100 đô để có một khách mới. Khách trung bình là khách hàng đang hoạt động trong ba năm. Công ty chi 100 đô, rồi trong ba năm sau đó kiếm được 390 đô gross profit từ tất cả các đơn hàng của khách trong ba năm đó. Vậy LTV:CAC là 390 chia cho CAC 100 đô, bằng 3,9. Bỏ vào 100 đô và thu về 390.
Theo Eric (video đăng ngày 24/04/2023), đó là một khoản đầu tư tốt, vì về cơ bản công ty thu về gấp bốn lần số tiền marketing bỏ vào một khách. Hoặc có thể nói post-marketing LTV là 390 trừ 100, nên lợi nhuận thật trên mỗi khách sau marketing là 290. Cách nào thì cũng thấy công ty đang có lãi trên một khách hàng.
5. Case study: công ty B2B SaaS làm email marketing, năm giai đoạn
Sau đó anh vào case study (ví dụ trong video đăng ngày 24/04/2023). Anh vẽ hai kịch bản cho cùng một công ty: một kịch bản công ty làm tốt, một kịch bản công ty làm kém. Đó là một công ty B2B SaaS làm phần mềm email marketing, ra mắt MVP (minimum viable product) với giá 99 đô mỗi tháng.
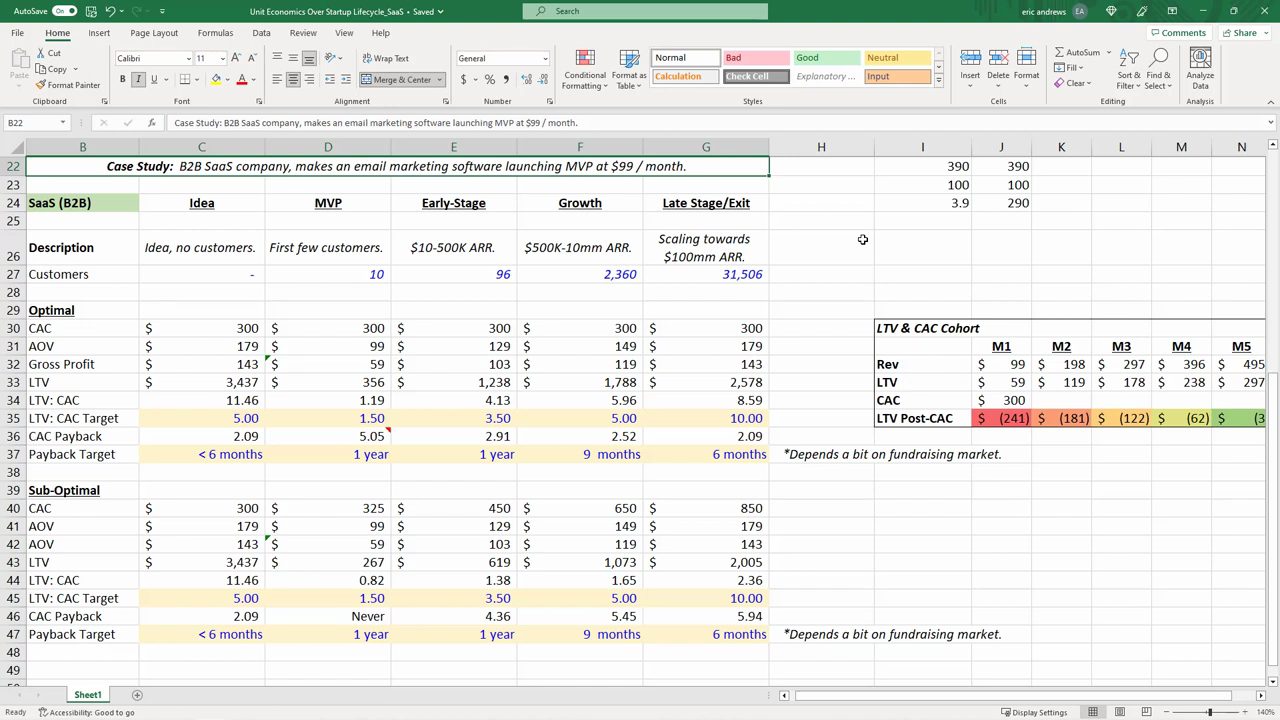
Kịch bản một ở khối trên, kịch bản hai ở khối dưới. Anh đi qua kịch bản tốt trước. Công ty có các giai đoạn khác nhau (ví dụ trong video đăng ngày 24/04/2023):
- Idea: đây là tầm nhìn cho công ty, chưa có khách hàng, chỉ là một ý tưởng (theo Eric, video đăng ngày 24/04/2023).
- MVP: bản 1.0 thật sự, phiên bản đầu của sản phẩm, với vài khách hàng đầu (theo Eric, video đăng ngày 24/04/2023).
- Early stage: anh đặt ở khoảng 10.000 tới 500.000 đô annual recurring revenue (ARR), tức 10 tới 500K (theo Eric, video đăng ngày 24/04/2023).
- Growth: anh gọi là từ 500K tới 10 triệu đô ARR. Theo anh, giai đoạn này đặt công ty vào khoảng từ Series A tới có thể là Series B (video đăng ngày 24/04/2023).
- Late stage: khi công ty scale từ 10 triệu lên 100 triệu đô ARR. Theo Eric (video đăng ngày 24/04/2023), đây là lúc công ty có thể trở nên đáng giá hơn một tỷ đô và có cơ hội IPO hoặc được mua lại với giá rất cao.
6. Giai đoạn idea: LTV:CAC 11 và CAC payback 2,09 tháng
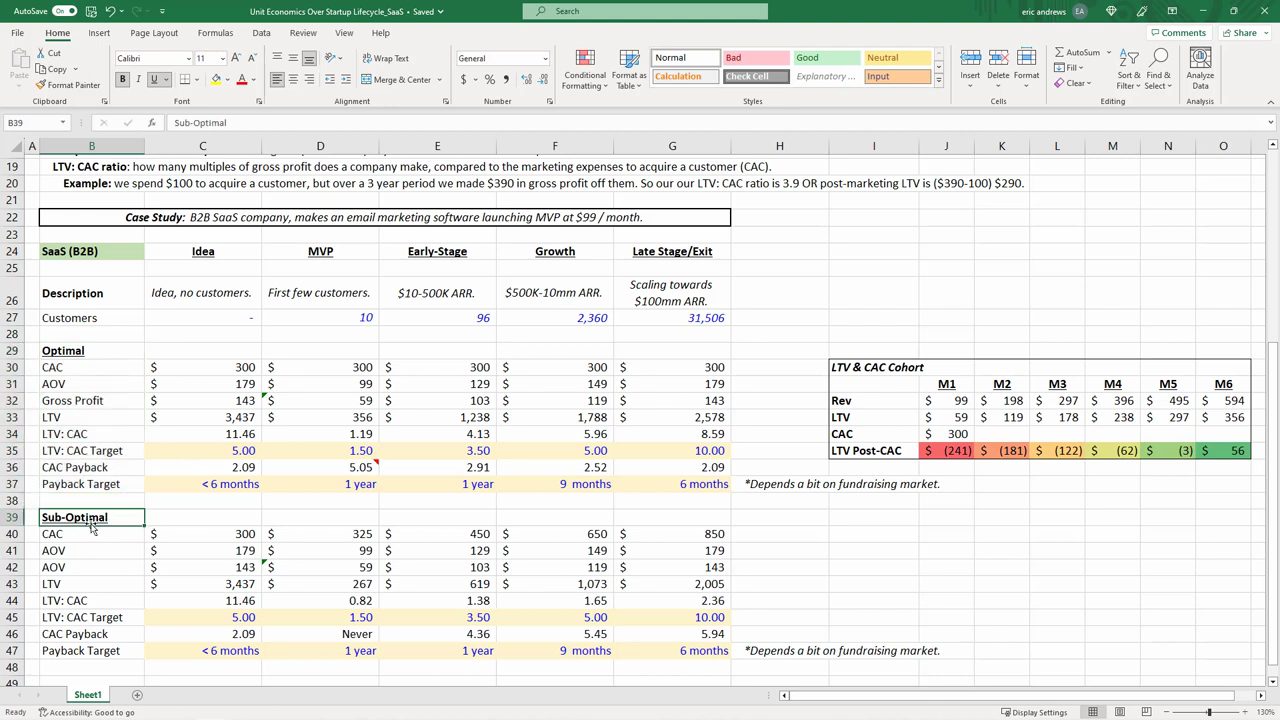
Ở giai đoạn idea, trong ví dụ của Eric (video đăng ngày 24/04/2023), CAC là 300 đô: công ty nghĩ mình có thể chuyển đổi khách với 300 đô. AOV về lâu dài sẽ là 179 đô mỗi tháng. Anh nói đó chính là giá bán, nên có thể gọi dòng này là price và AOV, và anh sửa nhãn dòng thành "Price (AOV)" ở cả khối dưới.
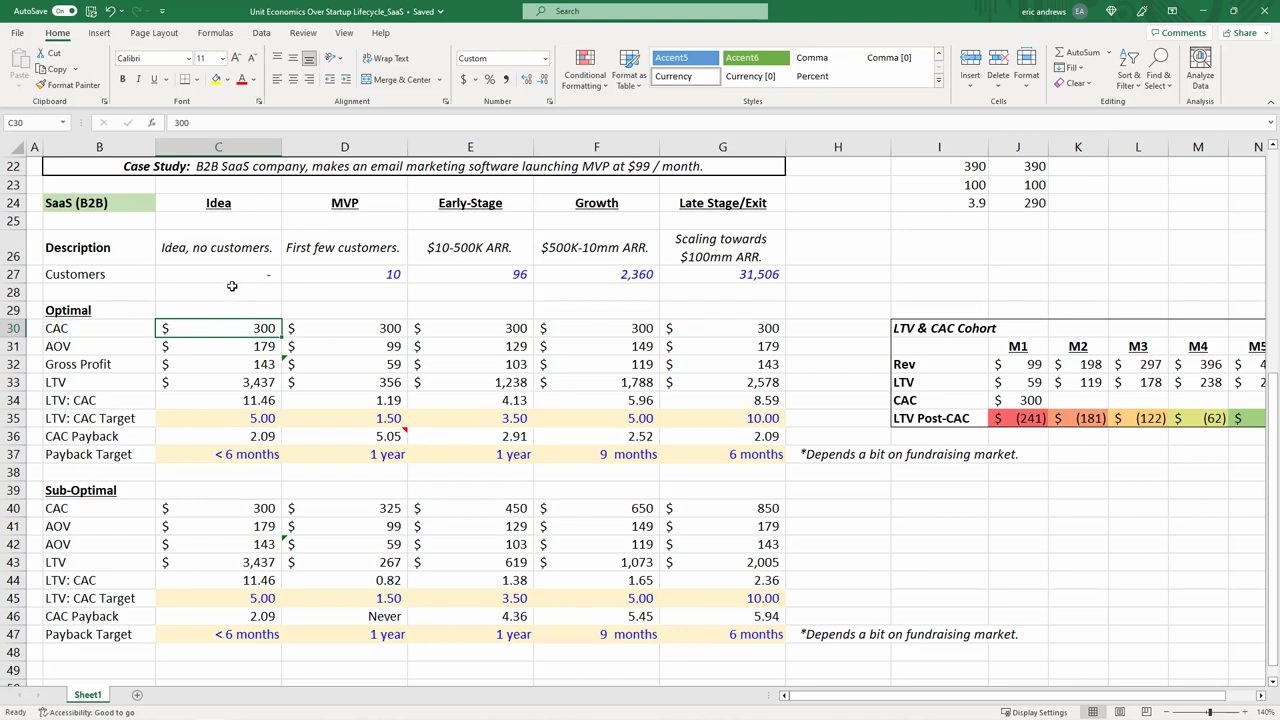
Gross profit là AOV nhân 80%, theo giả định gross profit margin 80% (ví dụ trong video đăng ngày 24/04/2023). Về customer lifetime value, công ty nghĩ khách trung bình sẽ ở lại 24 tháng. Vậy 24 lần gross profit mỗi tháng là 143 đô, ra 3.437 đô customer lifetime value. Với LTV:CAC, công ty kiếm được 3.400 đô trong khi chỉ chi 300 đô để có khách đó, nên thật ra kiếm được gấp 11 lần CAC: LTV:CAC là 11 (bảng tính ghi 11.46).
Theo Eric (video đăng ngày 24/04/2023), mục tiêu LTV:CAC tối thiểu cho một công ty SaaS nên là 5, và từ 5 đến 10 là lý tưởng. Anh nói các công ty best in class thậm chí có thể có LTV:CAC trên 10.
Từ đó ra CAC payback. Anh giải thích CAC payback là: khi đã chi tiền cho khách, mất bao nhiêu tháng để tạo đủ gross profit thu lại CAC (video đăng ngày 24/04/2023). Trong ví dụ, công ty lãi 143 đô mỗi tháng nhưng đã chi 300 đô marketing để có khách, nên mất khoảng 2,09 tháng để trả lại 300 đô CAC. Vậy đâu đó trong tháng thứ ba, công ty về cơ bản bước vào vùng xanh (in the green) trên vòng đời của khách. Anh nói sẽ trình bày điều này ở bảng cohort khi tới giai đoạn MVP.
Theo Eric (video đăng ngày 24/04/2023), payback target ở đây là bạn nên cố trả lại CAC trong sáu tháng hoặc ít hơn.
7. Payback target đi theo thị trường gọi vốn
Eric thêm một điều (video đăng ngày 24/04/2023): payback target này phụ thuộc nhiều vào thị trường gọi vốn. Theo anh, ở thị trường gọi vốn nóng hơn, các công ty nhìn chung sẵn sàng chấp nhận payback target dài hơn, vì giới VC sẵn lòng làm những vòng đầu tư lớn hơn để về cơ bản tài trợ cho các payback period dài hơn và CAC cao hơn đó.
Còn ở thị trường gọi vốn yếu hơn, theo Eric (video đăng ngày 24/04/2023), bạn thường muốn thu ngắn payback target lại. Bạn có thể không tăng trưởng nhanh bằng, vì sẽ không trả nhiều cho CAC, nhưng sẽ có lãi hơn, tăng trưởng chậm hơn. Vì thế ở thị trường yếu, các con số này có thể thấp hơn một chút; ở thị trường mạnh, chúng có thể cao hơn một chút.
8. Giai đoạn MVP và bảng cohort
Bây giờ tới MVP (ví dụ trong video đăng ngày 24/04/2023). Giả sử công ty ra mắt sản phẩm và có 10 khách hàng đầu tiên. CAC là 300 đô, còn AOV lúc này chỉ là 99 đô, mức giá của sản phẩm. Gross profit lúc đầu chỉ là 60%, và về LTV, công ty cho rằng khách trung bình sẽ ở lại khoảng sáu tháng. Vậy LTV vào khoảng 356, và LTV:CAC chỉ khoảng 1 (bảng tính ghi 1.19).
Nhưng theo Eric (video đăng ngày 24/04/2023), nếu tỷ lệ này trên 1 thì vẫn có nghĩa là bạn kiếm được chút tiền trên mỗi khách. Vì thế một LTV:CAC target lúc đầu, nếu bạn trên 1 với vài khách đầu tiên, là một dấu hiệu tốt, vì bạn biết mình có thể tăng giá thêm và sẽ cải thiện được customer retention. Anh gọi đó là một proof of concept tốt. CAC payback ở đây là năm tháng.
Để xem năm tháng nghĩa là gì, anh chuyển sang phần bên phải, gọi là một customer cohort; cách làm này gọi là cohort analysis (ví dụ trong video đăng ngày 24/04/2023). Với MVP, ở tháng một, mỗi khách trả 99 đô. Tháng hai họ trả 99 đô cộng thêm 99 đô nữa, vì đây là doanh thu cộng dồn (cumulative revenue). Tới tháng ba mỗi khách đã chi 297 đô, tới tháng năm là 495 đô, và tới tháng sáu là 594 đô.
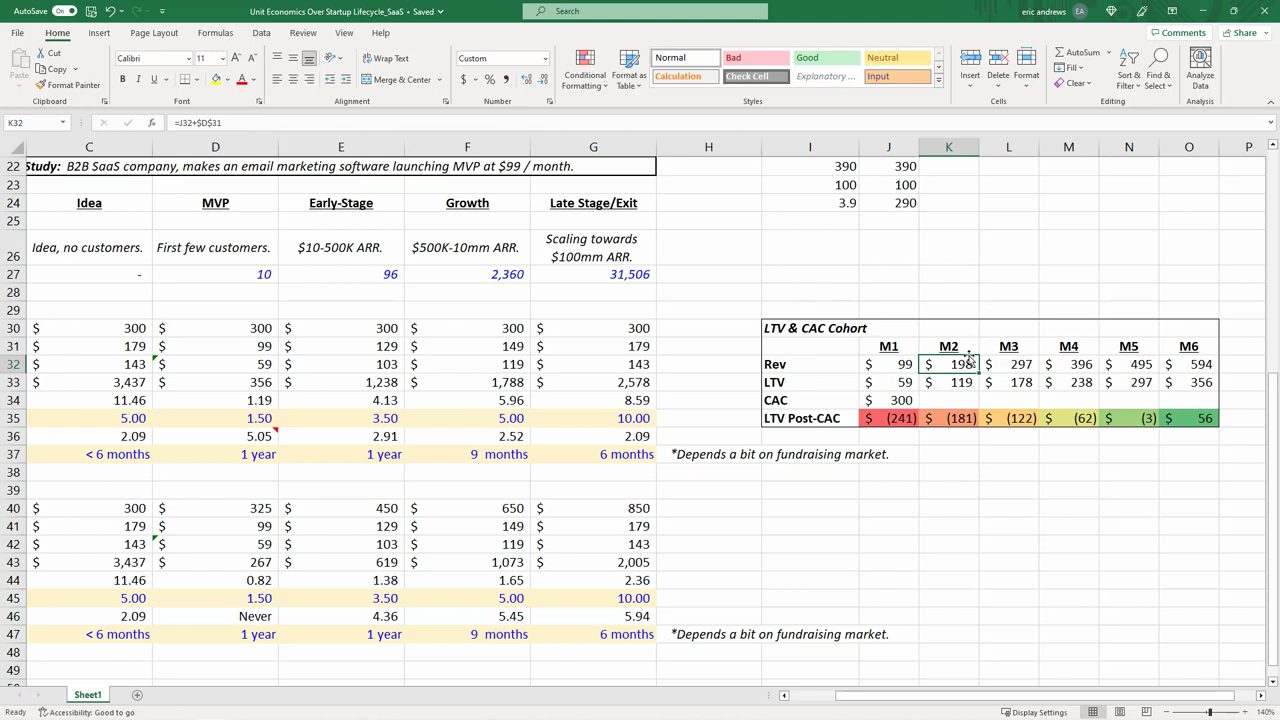
Gross profit cộng dồn chính là customer lifetime value (ví dụ trong video đăng ngày 24/04/2023). Ở tháng một, lấy doanh thu nhân 60%; anh nói công ty đã kiếm được 56 đô mỗi khách, còn ô LTV của cột M1 trên bảng tính ghi 59, và ngay sau đó anh cũng dùng con số 59 đô. Tới tháng năm, công ty đã kiếm được 297 đô gross profit cộng dồn trên mỗi khách.
9. Đọc CAC payback 5,05 tháng
Theo Eric (video đăng ngày 24/04/2023), thứ thật sự cần nhìn ở đây là payback period và cách nó vận hành. Công ty biết mình chi 300 đô ở tháng một để có khách. Rồi ngay trong tháng đó công ty lãi 59 đô. Nên customer lifetime value sau CAC (post-CAC) là âm 241 đô: chi 300 đô nên đang âm 300, rồi cộng thêm 59 đô vào.
Sang tháng sau thì không còn CAC nữa, vì theo anh (video đăng ngày 24/04/2023), một khi đã có được khách thì nhìn chung không còn chi phí marketing nào đi vào mối quan hệ với khách đó. Thế là công ty tạo thêm customer lifetime value. Có thể thấy mất khoảng năm tháng để tạo đủ gross profit cộng dồn trả lại CAC, và tới tháng sáu thì công ty vào vùng xanh, với 56 đô dương sau CAC trên customer lifetime value. Anh nói khi thấy con số 5.05, đó là ý nghĩa của năm tháng: vừa vào đầu tháng thứ sáu thì customer lifetime value của công ty đã vượt CAC.
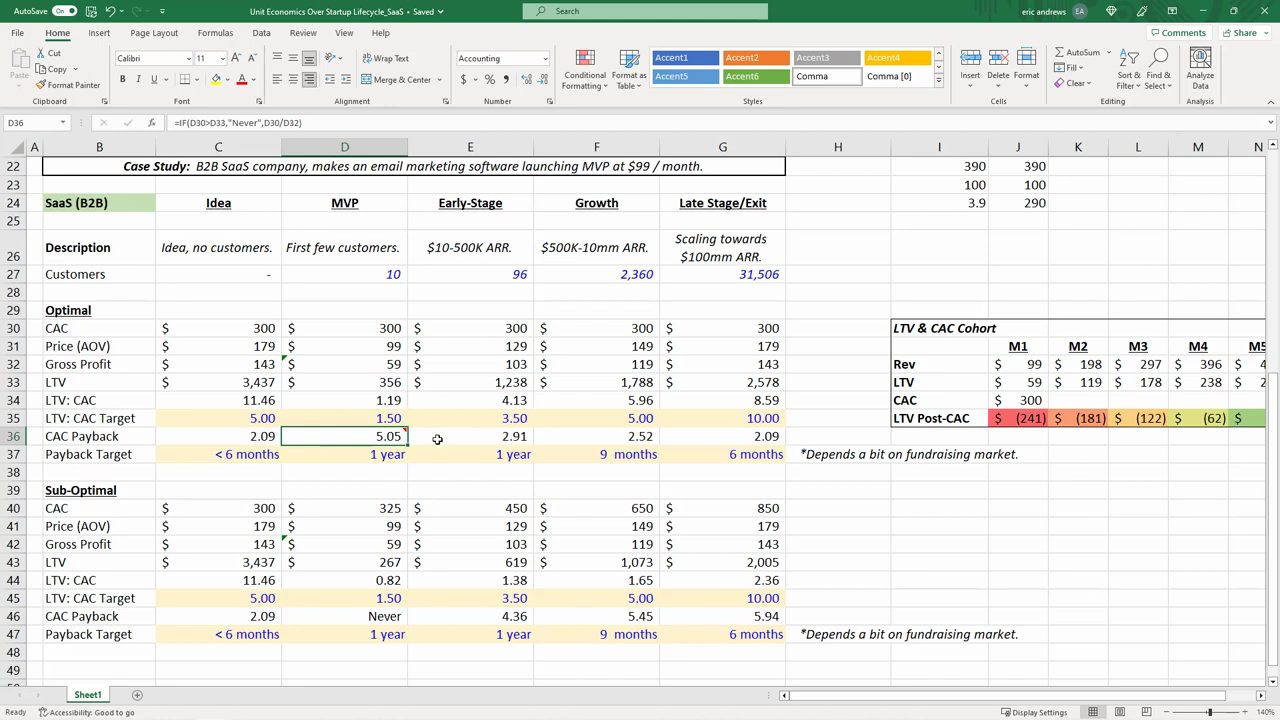
=IF(D30>D33,"Never",D30/D32), lấy CAC chia gross profit mỗi tháng, và ghi "Never" khi CAC lớn hơn LTV. Ở thời điểm này Payback Target của cột Early-Stage vẫn ghi "1 year" (bảng tính trong video đăng ngày 24/04/2023).Theo Eric (video đăng ngày 24/04/2023), payback target ở MVP có thể là một năm. Như anh đã nói, lúc đầu bạn chỉ muốn có một LTV:CAC dương (positive). Càng cao càng tốt; nếu được 2 hoặc 3 thì càng tốt hơn nữa.
10. Early stage: tăng giá, giữ khách 12 tháng, LTV:CAC 4
Giờ công ty tới early stage và đang scale (ví dụ trong video đăng ngày 24/04/2023). Công ty có 96 khách hàng. CAC vẫn ổn định: công ty tiếp tục có khách với cùng CAC, nhưng đã tăng được giá từ 99 lên 129 đô. Cùng với lần tăng giá đó, gross profit margin tăng lên 80%.
Ngoài ra, theo câu chuyện của Eric (ví dụ trong video đăng ngày 24/04/2023), những khách đầu tiên chỉ ở lại sáu tháng vì sản phẩm chưa hoàn hảo, nhưng giờ khách ở lại 12 tháng. Vậy 12 lần 103 là 1.238 đô customer lifetime value, và LTV:CAC bây giờ là 1.238 chia 300, tức khoảng 4 (bảng tính ghi 4.13).
Theo Eric (video đăng ngày 24/04/2023), ở early stage, nếu LTV:CAC nằm khoảng giữa 3 và 5 thì đó là chỗ bạn muốn đứng khi đang scale, vì điều đó có nghĩa là bỏ vào 300 đô marketing và thu về hơn 1.200 đô gross profit. Anh nói bạn có thể vận hành một công ty có lãi với những chỉ số như vậy.
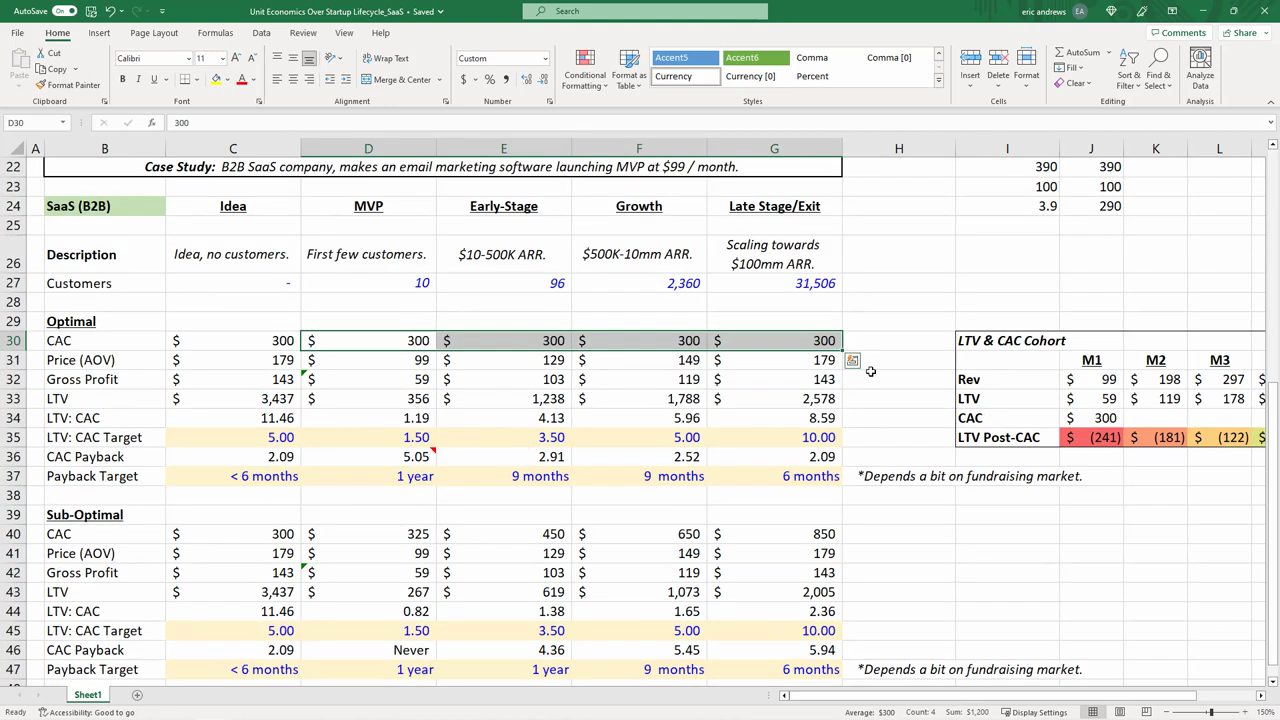
Trong kịch bản này, anh đọc con số payback là 2,91 (ô CAC Payback của cột Early-Stage trên bảng tính ghi 2.91; ví dụ trong video đăng ngày 24/04/2023). Anh nói payback target ở early stage cũng tuỳ, có lẽ anh sẽ nói khoảng chín tháng, và ô Payback Target của cột Early-Stage sau đó ghi "9 months". Theo anh, bạn không muốn mất quá lâu để thu lại CAC ở giai đoạn này.
11. Growth và late stage: LTV:CAC 6 rồi 8
Tiếp theo là growth stage, khi công ty thật sự phải bắt đầu scale doanh nghiệp (ví dụ trong video đăng ngày 24/04/2023). Công ty đi từ 96 khách lên 2.360 khách. CAC giữ nguyên, giá tăng thêm 20 đô, và thay vì ở lại 12 tháng, khách giờ ở lại 15 tháng. Vì thế LTV:CAC tăng thêm nữa, lên 6 (bảng tính ghi 5.96).
Ở growth stage, theo Eric (video đăng ngày 24/04/2023), LTV:CAC target là 5, còn payback target là khoảng chín tháng hoặc ít hơn. Trong kịch bản này, anh nói công ty trả lại CAC chỉ trong ba tháng (ô CAC Payback ghi 2.52).
Cuối cùng, khi tiến tới late stage và doanh nghiệp tăng thêm khoảng 10 lần nữa, CAC vẫn tương tự (ví dụ trong video đăng ngày 24/04/2023). Anh giả sử công ty có rất nhiều lượt giới thiệu, đã chạy một referral program lớn và có nhiều organic traffic, nên giữ được CAC thấp, đồng thời tăng giá lên mức 179 đô ban đầu trong idea. Điều đó cho phép có 143 đô gross profit mỗi đơn, và vòng đời khách được kéo dài tới trung bình 18 tháng. Giờ LTV:CAC là 8 (bảng tính ghi 8.59).
Theo Eric (video đăng ngày 24/04/2023), ở giai đoạn này nếu có LTV:CAC từ 5 tới 10 thì thật tuyệt (fantastic), và nếu trả lại CAC trong sáu tháng hoặc ít hơn thì công ty ở một vị thế thật sự, thật sự mạnh.
12. Mỗi khách hàng biên phải đáng giá hơn khách trước
Theo Eric (ví dụ trong video đăng ngày 24/04/2023), có thể thấy trong doanh nghiệp này, mỗi khách hàng biên, ví dụ tất cả các khách nằm giữa khách thứ 96 và khách thứ 2.300, đều mang lại nhiều tiền hơn trên mỗi khách: công ty kiếm 400, rồi 1.200, rồi 1.700, rồi 2.600. Bảng tính ghi LTV 356, 1,238, 1,788 và 2,578.
Theo anh (video đăng ngày 24/04/2023), điều này kể một câu chuyện: công ty càng lớn thì càng kiếm được nhiều tiền từ mỗi khách. Vậy trạng thái cuối của doanh nghiệp, kể cả khi doanh nghiệp này đang làm, giả sử, 50 triệu đô, thì công ty nghĩ rằng nếu doanh nghiệp đạt một tỷ đô, LTV có thể là 5.000. Và công ty nghĩ trạng thái cuối của doanh nghiệp sẽ tốt hơn phiên bản hiện tại của nó.
Theo Eric (video đăng ngày 24/04/2023), với một doanh nghiệp còn nhiều tăng trưởng phía trước, đó là câu chuyện bạn cần người khác tin để họ đầu tư vào công ty, hoặc để công ty được một công ty lớn hơn mua lại: rằng doanh nghiệp sẽ đáng giá hơn nhiều.
13. Kịch bản suboptimal: CAC tăng dần
Kịch bản suboptimal, theo Eric (ví dụ trong video đăng ngày 24/04/2023), là một doanh nghiệp mà các chỉ số không cải thiện đủ nhanh theo thời gian. Trong kịch bản này, giá bán y hệt, nhưng ở giai đoạn MVP CAC cao hơn một chút, 325 đô.
Anh so sánh hai khối (ví dụ trong video đăng ngày 24/04/2023): ở kịch bản tốt, CAC đi ngang; ở kịch bản này, CAC tăng lên: 325, 450, 650 rồi lên 850 đô. Theo Eric, bạn thấy điều này ở nhiều doanh nghiệp, CAC của họ kiểu như tăng vọt (skyrocket) theo thời gian, và điều đó có nghĩa là có vấn đề. Anh nói bạn có thể gồng qua được, nhưng nếu không kiếm được nhiều tiền hơn trên mỗi khách thì doanh nghiệp sẽ hết tiền.
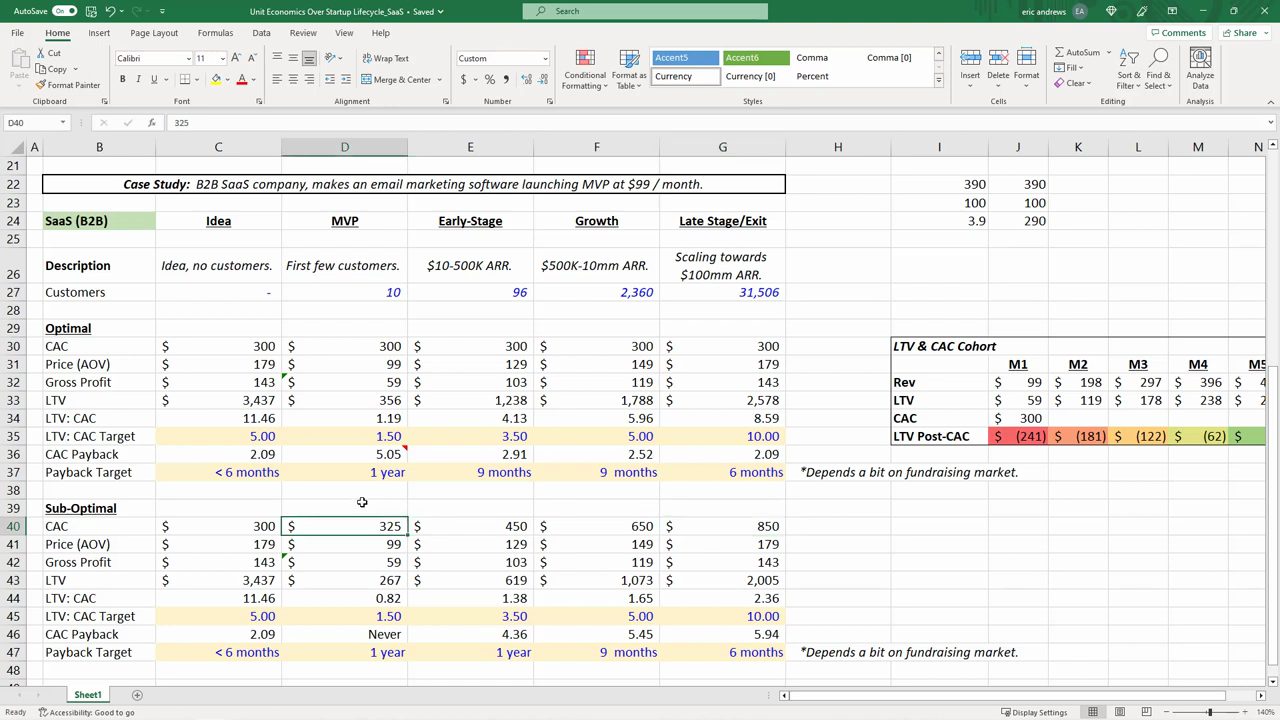
Giá thì như nhau, nhưng có thể thấy công ty đang dự báo customer lifetime value rất khác (ví dụ trong video đăng ngày 24/04/2023). Anh so 267 đô với 356 đô. Rồi anh nói ở đây là 1.238 đô, và đó là vòng đời khách 12 tháng so với 6 tháng.
14. LTV:CAC dưới 1 thì đừng scale
Vì thế LTV:CAC lúc đầu của kịch bản xấu là 0,8 (ví dụ trong video đăng ngày 24/04/2023). Theo Eric, công ty thậm chí không hoà vốn được trên một khách. Anh nói nếu cố scale doanh nghiệp khi LTV:CAC dưới 1, scale nó lên 10 lần, thì bạn sẽ có gấp 10 lần vấn đề.
Lời khuyên của Eric (video đăng ngày 24/04/2023): nếu LTV:CAC lúc đầu của bạn không phải là 1, 2 hay 3, bạn cần làm việc với 10 khách hàng đó để chỉnh cho đúng (dial in) unit economics, và đừng scale công ty, vì bạn sẽ có gấp 10 lần những vấn đề đang có ở giai đoạn MVP khi bước sang early stage.
Rồi khi công ty tới early stage, LTV:CAC tăng lên khoảng 1,4 (ví dụ trong video đăng ngày 24/04/2023). Nhưng theo Eric, công ty đang cố đạt khoảng 5 tới 10 để là một công ty SaaS thật sự khoẻ mạnh, và 1,4 là không tốt, đặc biệt với B2B.
15. Growth và late stage của kịch bản xấu, và lời nhắn về benchmark
Rồi công ty tiếp tục scale và có 2.400 khách (bảng tính ghi 2,360; ví dụ trong video đăng ngày 24/04/2023). CAC ngày càng cao, giờ gấp đôi để có mỗi khách. Khách ở lại chín tháng thay vì sáu. Theo Eric, LTV có tăng, nhưng LTV:CAC tăng rất ít (barely increasing), vì CAC đang bù trừ phần LTV tăng thêm.
Cuối cùng, ở late stage của kịch bản này, anh giả sử bằng cách nào đó công ty vẫn gọi được vốn và tiếp tục tăng trưởng (ví dụ trong video đăng ngày 24/04/2023). Giờ CAC là 850 đô, khách ở lại 14 tháng, và LTV:CAC lên tới 2,4 (bảng tính ghi 2.36). Theo Eric, đó không phải một LTV:CAC vững: bạn kiếm được chút tiền trên mỗi khách, nhưng một thay đổi nhỏ ở LTV hay ở CAC cũng có thể kéo công ty xuống đáy. Ở kịch bản này, anh nói bạn muốn ở khoảng 5 tới 10 hơn.
Eric nói thêm một điều (video đăng ngày 24/04/2023): đây là những benchmark chung. Bạn muốn ở khoảng 5 tới 10. Còn payback target thì phụ thuộc nhiều vào công ty và mức giá. Anh nói anh sẽ chú ý tới các benchmark LTV:CAC nhiều hơn là các payback target.
Theo Eric (video đăng ngày 24/04/2023), mỗi công ty sẽ khác nhau, nhưng với các công ty SaaS, bạn thật sự muốn chắc rằng mình kiếm được gấp nhiều lần CAC, và kiếm được gross profit cao hơn trên mỗi khách tăng thêm theo thời gian.
Anh hy vọng video đã cho người xem một hình dung rõ về cách unit economics nên thay đổi qua vòng đời của một startup SaaS, và cảm ơn mọi người đã xem.
Nguồn và liên kết 4 nguồn
- Tên gốc: SaaS Unit Economics & VC Metrics by Startup Stage
- Sự kiện: YouTube
- Video gốc: https://www.youtube.com/watch?v=o9ufogwDrwc youtube.com
- Kênh YouTube Eric Andrews (Eric Andrews): youtube.com/channel/UCbFgE0E04jowgQwixRNqR9g youtube.com
Related talks
Năm metric một quỹ VC B2B xem khi thẩm định startup
Tim Anglade & Susan Liu · Scale Venture Partners · 10 min
Susan Liu (Scale Venture Partners) kể năm metric quỹ xem khi thẩm định startup SaaS: net new ARR, magic number, gross margin, return, tiền mặt (video 2017).
Unit economics cho dự phóng tài chính của startup
Mike Lingle · Mike Lingle · 17 min
Hai cách tính unit economics: per unit với contribution margin và break-even (WeWork, Uber), per customer với LTV, CAC, churn và mốc LTV gấp 3 lần CAC (video 11/2020).
SaaS metrics: LTV, CAC, CAC payback period và các metric khác
Brian DeChesare · Mergers & Inquisitions / Breaking Into Wall Street · 29 min
Brian DeChesare tính LTV, CAC, LTV/CAC và CAC payback period trong Excel cho hai startup mẫu và Confluent, kèm bookings, billings và retention.