Các unit economics một quỹ seed dùng để đánh giá startup
Đội đầu tư K Street Capital bàn LTV:CAC, gross margin, payback, NRR, churn, burn multiple cho SaaS và benchmark đang đổi với AI (video 10/2026).
✓ Đã duyệt độc lập · cập nhật 13/11/2026 · 43 min
1. Đoạn mở đầu
Tập này của High Stakes, podcast của quỹ đầu tư mạo hiểm K Street Capital, mở bằng vài câu trích từ chính cuộc trò chuyện, như một đoạn giới thiệu ngắn. Paige Soya, Managing Partner của K Street Capital, nói rằng tập hôm nay sẽ bàn về unit economics (theo video đăng ngày 15/10/2026): về cơ bản là doanh thu và chi phí của một doanh nghiệp, được chia nhỏ ra trên một đơn vị, tức trên cơ sở từng đơn vị một.
Chị kể tiếp rằng hồi còn là founder, lúc mới khởi nghiệp công ty của mình, chị không thật sự biết gì về unit economics của các công ty giai đoạn đầu. Theo chị (video đăng ngày 15/10/2026), điều quan trọng là hiểu tất cả những thứ này vận hành cùng nhau ra sao, rồi chia nhỏ chúng ra để hiểu được bức tranh toàn cảnh của công ty. Chị nói thêm rằng với AI, một số thứ trong đây đang thay đổi, và chưa ai thật sự biết các metric mới là gì (theo video đăng ngày 15/10/2026).
Sau đó là một đoạn của Nick Duafala, Principal ở K Street Capital, cắt ra từ phần sau của tập. Anh nói về những công ty đang tăng trưởng với tốc độ rất cao, tới mức họ thêm chi phí vào, nên margin của họ có thể bị kéo xuống, vì họ đang chuẩn bị cho mức tăng trưởng rất lớn. Anh nói thêm (video đăng ngày 15/10/2026) rằng các metric có thể trông thật sự rất đẹp, nhưng có lẽ công ty nên chi nhiều hơn để chuẩn bị cho tăng trưởng, để có đủ năng lực (capacity) đón những gì sắp đổ tới.
2. High Stakes, mùa Venture Capital 101 và bốn người trong tập
Paige chào mừng người nghe tới với tập mới của High Stakes. Chị tự giới thiệu là Paige Soya, Managing Partner của K Street Capital (theo video đăng ngày 15/10/2026). Theo chị, cả mùa này xoay quanh Venture Capital 101, phân tích lại những điều cơ bản cho những ai muốn hiểu thêm về venture capital. Tập hôm nay nói về unit economics, mà chị nhắc lại là doanh thu và chi phí của một doanh nghiệp, chia nhỏ ra trên từng đơn vị.
Chị nói cả nhóm sẽ bàn kỹ hơn về ý nghĩa của khái niệm này, về những unit economics mà chị và đồng nghiệp xem xét trong venture capital, và về việc metric thế nào là tốt, thế nào là xấu cho từng loại economics đó.
Trước khi vào chuyện chính, Paige giới thiệu hai thành viên trong đội đầu tư có mặt hôm nay, Jose và Joseph, cả hai làm toàn thời gian ở K Street Capital (theo video đăng ngày 15/10/2026). Chị nói hai người từng lên podcast một lần rồi, nhưng vì họ không thường xuyên xuất hiện nên sẽ tự giới thiệu thêm một lần nữa. Thẻ tên trong video ghi đầy đủ là Joseph Whang và Jose Cifuentes. Chị mời Joseph bắt đầu.
Joseph nói anh vui được quay lại podcast, đây là lần thứ hai của anh. Anh làm ở K Street được khoảng một năm (tính đến lúc quay, theo video đăng ngày 15/10/2026). Anh thuộc đội đầu tư, làm cả mảng syndicate lẫn mảng quỹ, và còn giúp quản lý cả phương tiện fund-of-funds. Trước khi về K Street, anh làm consultant nhiều năm, làm các thương vụ trong lĩnh vực tech, healthcare, dầu khí. Trước đó nữa, anh ở California, làm công việc consulting tương tự, vẫn ở mảng transaction. Paige cảm ơn Joseph đã tham gia, rồi mời Jose.
Jose cảm ơn Paige, nói anh vui được quay lại, và đây cũng là lần thứ hai của anh. Anh mới gia nhập công ty (theo video đăng ngày 15/10/2026) và rất hào hứng được có mặt. Trước đây không lâu anh làm trong ngành quản lý tài sản (asset management), và anh bắt đầu sự nghiệp bằng việc làm underwriting ở mảng cho vay (lending). Anh nói rất hào hứng với chủ đề hôm nay.
Paige nói thêm: và tất nhiên là có Nick. Trang About của K Street Capital (đọc ngày 13/11/2026) ghi Paige Soya là Managing Partner, Nick Duafala là Principal và Joseph Whang là Investment Manager.
3. Unit economics là gì, và vì sao cần một model ngay cả trước khi có doanh thu
Paige hỏi mọi người muốn bắt đầu từ đâu (theo video đăng ngày 15/10/2026). Chủ đề là unit economics, chị đã nói sơ qua unit economics là gì, nhưng chị muốn nghe ai đó chia sẻ cách họ nghĩ về unit economics khi nhìn vào một công ty, ở mức tổng quát, chưa đi vào từng chỉ số cụ thể.
Nick nhận câu này. Anh nói vì học chuyên ngành kinh tế (economics major), nền tảng tư duy của anh bắt rễ từ đó. Khi nghĩ về unit economics, anh thật sự nghĩ về việc tối ưu hoá và nền móng của chính doanh nghiệp: nên đánh giá nó thế nào xét về độ vững, công ty đang đi về đâu, hiệu quả tới mức nào, có lãi tới mức nào. Theo Nick (video đăng ngày 15/10/2026), đó đều là những thứ anh và đồng nghiệp muốn để ý và thấy quan trọng phải nhìn vào, nhất là khi làm VC.
Paige nói chị quên mất Nick cũng học kinh tế, và nói có lẽ cái đó chạy trong máu của mọi người ở đây. Một người nữa trong nhóm nói anh cũng học kinh tế; Paige hỏi lại "thật à?", và người đó xác nhận.
Paige nói có lẽ vì vậy mà chị và đồng nghiệp ở K Street dành nhiều thời gian cho chuyện này hơn nhiều VC khác. Theo chị (video đăng ngày 15/10/2026), chị nghĩ nhiều VC giai đoạn đầu tập trung vào những thứ khác, ít làm phân tích unit economics, còn K Street thì chú ý tới nó rất nhiều. Chị nhắc rằng K Street là VC giai đoạn đầu, tập trung chủ yếu vào vòng seed, và đôi khi có xem các deal pre-seed hoặc Series A.
Theo Paige (video đăng ngày 15/10/2026), nhiều founder nghĩ unit economics chưa quan trọng cho tới khi có doanh thu và có đủ dữ liệu để thật sự chứng minh chúng là bao nhiêu. Chị thừa nhận điều đó là đúng: bạn chưa biết economics thật là gì. Nhưng ít nhất bạn nên biết bạn nghĩ chúng sẽ là bao nhiêu. Ít nhất bạn nên có một model về những gì bạn đang kỳ vọng, kể cả khi còn pre-revenue và pre-seed.
Chị nói tất nhiên đó là một giả định, một model có lẽ sai một nửa, hoặc có khi sai 100%. Nhưng theo chị (video đăng ngày 15/10/2026), ít nhất với chị và đồng nghiệp ở vai trò nhà đầu tư, việc hiểu founder đang nghĩ về doanh nghiệp của mình thế nào là khá quan trọng.
Nick chen vào: và để biết bạn nên đi về đâu. Paige đồng ý. Nick nói tiếp rằng chỉ riêng việc lập model đó ra đã cho anh và đồng nghiệp rất nhiều niềm tin (conviction) vào việc founder điều hành doanh nghiệp (theo video đăng ngày 15/10/2026).
4. Chuyện founder của Paige, và các unit economics chính cho SaaS
Paige đồng ý ngay: chị muốn biết mục tiêu của bạn là gì, bạn đang đi đâu, hai quý nữa tính từ bây giờ bạn sẽ ở đâu với những con số này khi đã có thêm dữ liệu. Theo chị (video đăng ngày 15/10/2026), cái đó cực kỳ quan trọng.
Chị kể một chuyện mà chị thấy buồn cười (theo video đăng ngày 15/10/2026). Hồi còn là founder, lúc mới khởi nghiệp, chị không thật sự biết về unit economics của các công ty giai đoạn đầu. Chị nhớ mình nói chuyện với các VC về nó và nghĩ: sao các anh chị lại hỏi tôi chuyện này, rõ ràng là tôi chưa có những con số đó. Và chị nhớ mình còn giải thích kiểu: mọi chuyện sẽ diễn ra thế này, ai cũng muốn sản phẩm của tôi, bán nó tốn rất ít chi phí, ai cũng sẽ mua, rồi nó có giá rất cao mà tôi gần như không tốn gì để làm ra nó. Vậy là cách chúng tôi kiếm tiền, đơn giản thôi, còn gì để mô tả nữa đâu.
Nhưng tất nhiên, theo chị (video đăng ngày 15/10/2026), điều quan trọng là hiểu tất cả những thứ này vận hành cùng nhau ra sao, rồi chia nhỏ chúng để hiểu được bức tranh toàn cảnh của công ty.
Rồi Paige hỏi nên nói về gì trước. Chị nói cả nhóm sẽ bàn về những unit economics cốt lõi, chị nghĩ là khoảng sáu cái mà chị và đồng nghiệp xem xét chủ yếu. Theo chị (video đăng ngày 15/10/2026), còn nhiều unit economics khác nữa cho các loại hình doanh nghiệp khác nhau; những cái hôm nay chủ yếu dành cho doanh nghiệp SaaS, dù vài cái trong số đó cũng áp dụng cho loại hình khác. Chị nói SaaS là loại phổ biến nhất mà chị và đồng nghiệp gặp (theo video đăng ngày 15/10/2026).
Chị đề nghị bắt đầu với một trong những cái lớn (theo video đăng ngày 15/10/2026): LTV và CAC, rồi hỏi ai muốn nhận phần này. Nick nhận.
5. LTV và CAC: định nghĩa và slide The Core Metrics
Nick hỏi: LTV là gì? Đó là lifetime value, giá trị trọn đời của một khách hàng. Theo anh (video đăng ngày 15/10/2026), đó là một phép tính dựa trên annual contract value, giá trị hợp đồng hằng năm, và khoảng thời gian khách hàng đó ở lại trước khi rời đi (churn). Còn customer acquisition cost, CAC, thật ra là bạn tốn bao nhiêu để có được khách hàng đó: chi phí sales và marketing bỏ vào việc thu hút khách hàng ấy. Anh nói có đủ kiểu cách khác nhau để thu hút khách hàng.
Lúc này Paige vừa đưa lên một slide, và Nick nói tiếp: nếu bạn lấy LTV chia cho CAC thành một tỉ lệ và nó lớn hơn 5 lần, điều đó cho thấy bạn có lifetime value lớn, khách hàng đó đáng giá rất nhiều. Và nếu bạn chỉ trả một chút để có được họ, theo Nick (video đăng ngày 15/10/2026), đó là một chỉ báo thật sự tuyệt vời.
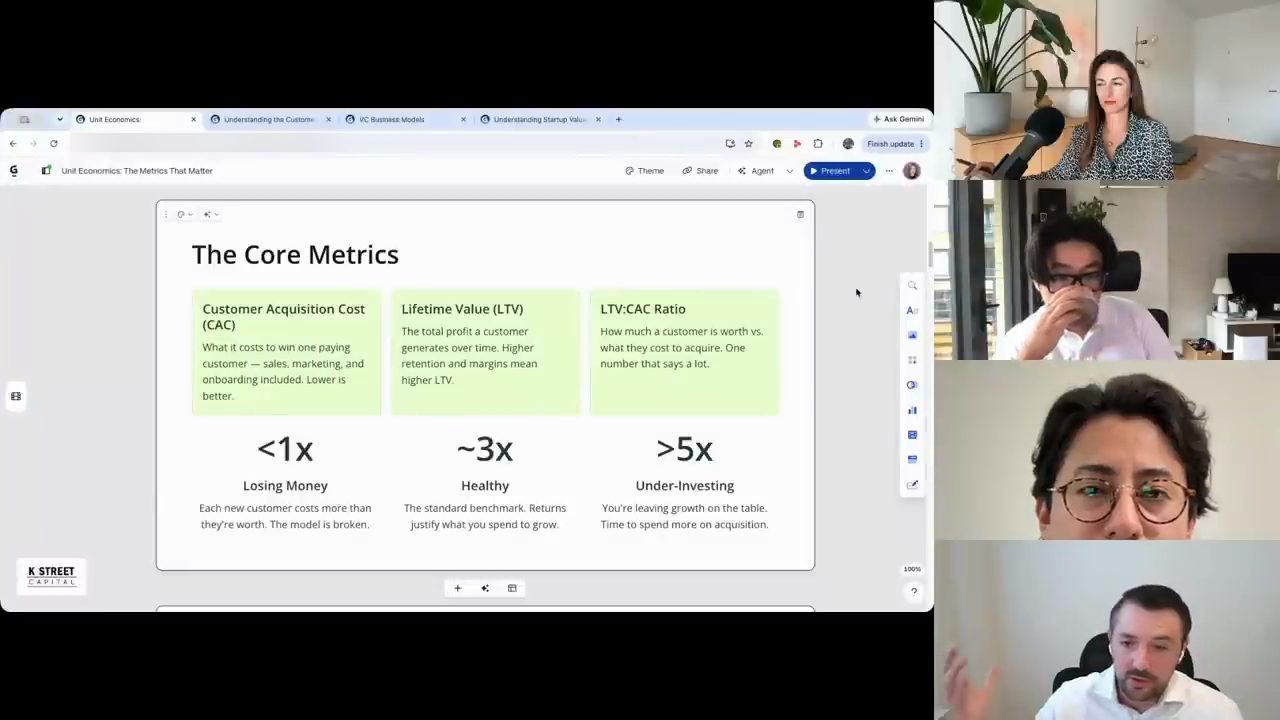
Slide ghi ba mức cho tỉ lệ này (slide trong video đăng ngày 15/10/2026): dưới 1x là "Losing Money", mỗi khách hàng mới tốn nhiều hơn giá trị họ mang lại và model bị hỏng; khoảng 3x là "Healthy", mức benchmark tiêu chuẩn, lợi nhuận đủ biện minh cho khoản bạn chi để tăng trưởng; còn trên 5x thì slide ghi là "Under-Investing": bạn đang bỏ lỡ tăng trưởng, đã tới lúc chi nhiều hơn cho việc thu hút khách hàng. Còn trong lời Nick, trên 5x là một chỉ báo rất tốt (video đăng ngày 15/10/2026).
Paige lùi lại một bước so với slide, nói có lẽ chị không nên đưa nó lên sớm như vậy. Chị nhắc lại điều Nick vừa nói: LTV, giá trị trọn đời của một khách hàng, thật ra là giá nhân với gross margin, nhân với khoảng thời gian trung bình bạn giữ được khách hàng đó (theo video đăng ngày 15/10/2026).
LTV = giá × gross margin × thời gian trung bình giữ được khách hàng
Theo Paige (video đăng ngày 15/10/2026), bạn cần rất nhiều dữ liệu mới có được một con số LTV mạnh. Chị tự sửa lời: không phải "mạnh", mà là một phiên bản đáng tin, lặp lại được. Vì thế chị nghĩ nhiều VC muốn thấy thêm một chút traction, để chứng minh metric đó thật sự có ở đó, chứ không phải chỉ là thứ founder đang tưởng tượng hay dự phóng ra.
6. Tỉ lệ LTV:CAC từ 3 đến 5 lần, và hướng đi của con số
Về customer acquisition cost, Paige nói nó không thật sự là một công thức. Nó chỉ là bất cứ thứ gì bạn tốn để có được một khách hàng, bất cứ thứ gì liên quan tới việc đó, dù là Google Ads hay các chi phí sales và marketing khác. Đó là CAC (theo video đăng ngày 15/10/2026).
Rồi chị nói đây là những gì chị và đồng nghiệp xem: tỉ lệ nên nằm trong khoảng 3 tới 5 lần. Theo Paige (video đăng ngày 15/10/2026), nếu không nằm trong khoảng đó thì có lẽ đó không phải một business model thú vị. Nhưng hiển nhiên, theo thời gian, bạn thấy tỉ lệ đó tăng lên khi công ty scale, và bạn muốn thấy nó tăng, muốn thấy nó cải thiện. Nếu đang là 5, nó có thể lên 6 hoặc 10. Chị kể chị và đồng nghiệp có một vài doanh nghiệp thậm chí ở mức 20, và điều đó thật sự rất đáng hào hứng (theo video đăng ngày 15/10/2026).
Chị nói thêm một điểm quan trọng: nếu một doanh nghiệp chưa đạt 3, nhưng mọi thứ khác đều khớp và các con số đang đi đúng hướng, thì đó cũng là thứ chị và đồng nghiệp xem xét. Ví dụ của chị (video đăng ngày 15/10/2026): nếu customer acquisition cost đã giảm dần trong suốt năm qua, nhưng tỉ lệ vẫn chưa ra tới mức mong muốn, chị và đồng nghiệp tin rằng có lẽ nó sẽ tới, vì thấy được điều đó đang diễn ra. Khi đó, chị và đồng nghiệp sẽ đặt trọng số cao hơn cho xu hướng này khi đánh giá unit economic cụ thể này.
Nick xin nói thêm. Anh nói có lẽ đáng nhấn mạnh lại ở đây: Paige đã nhắc tới kích thước mẫu và lượng dữ liệu cần có để tạo ra những con số đáng tin. Nhưng theo Nick (video đăng ngày 15/10/2026), một lần nữa, điều quan trọng là biết mình nên đi về đâu, và khi những con số này bắt đầu xấu đi thì mình cần chú ý điều gì: làm sao để chi ít hơn mà vẫn có được khách hàng, hoặc cần làm gì để giữ chân họ và tăng lifetime value của họ. Anh nói tất cả những điều này rất quan trọng cho sự bền vững và tăng trưởng của doanh nghiệp.
Paige đồng ý. Theo chị (video đăng ngày 15/10/2026), đây là những economics quan trọng cần biết dù công ty có đang gọi vốn hay không. Theo dõi và suy nghĩ về chúng là đáng làm, vì nó sẽ giúp bạn ra quyết định kinh doanh tốt hơn.
Chị hỏi còn gì về LTV và CAC nữa không, rồi tìm thử xem còn slide nào thú vị. Chị thấy slide đó là để dành cho phần sau, nên dừng chia sẻ màn hình.
7. Gross margin và slide What Investors Look For
Paige nói LTV và CAC có lẽ là một trong những cái lớn nhất mà chị và đồng nghiệp dành nhiều thời gian nhất. Một cái khác là gross margin, cũng khá lớn. Theo chị (video đăng ngày 15/10/2026), nó dễ tính hơn nhiều; nó không thật sự là một tỉ lệ giữa hai thứ, nó chỉ là gross margin của bạn. Với doanh nghiệp SaaS, chị và đồng nghiệp muốn con số đó nằm trong khoảng 70% tới 90% (theo video đăng ngày 15/10/2026).
Chị hỏi có slide nào về phần này không. Nick nói có, nó nằm cách slide chị vừa chia sẻ hai slide. Paige hỏi lại có phải slide về những gì nhà đầu tư tìm kiếm không, Nick nói anh nghĩ là vậy. Chị đưa slide lên và nói slide này thật ra có nhiều thứ hơn, gần như một bản tóm tắt, nhưng là một phần mở đầu tốt cho những gì cả nhóm sắp bàn.
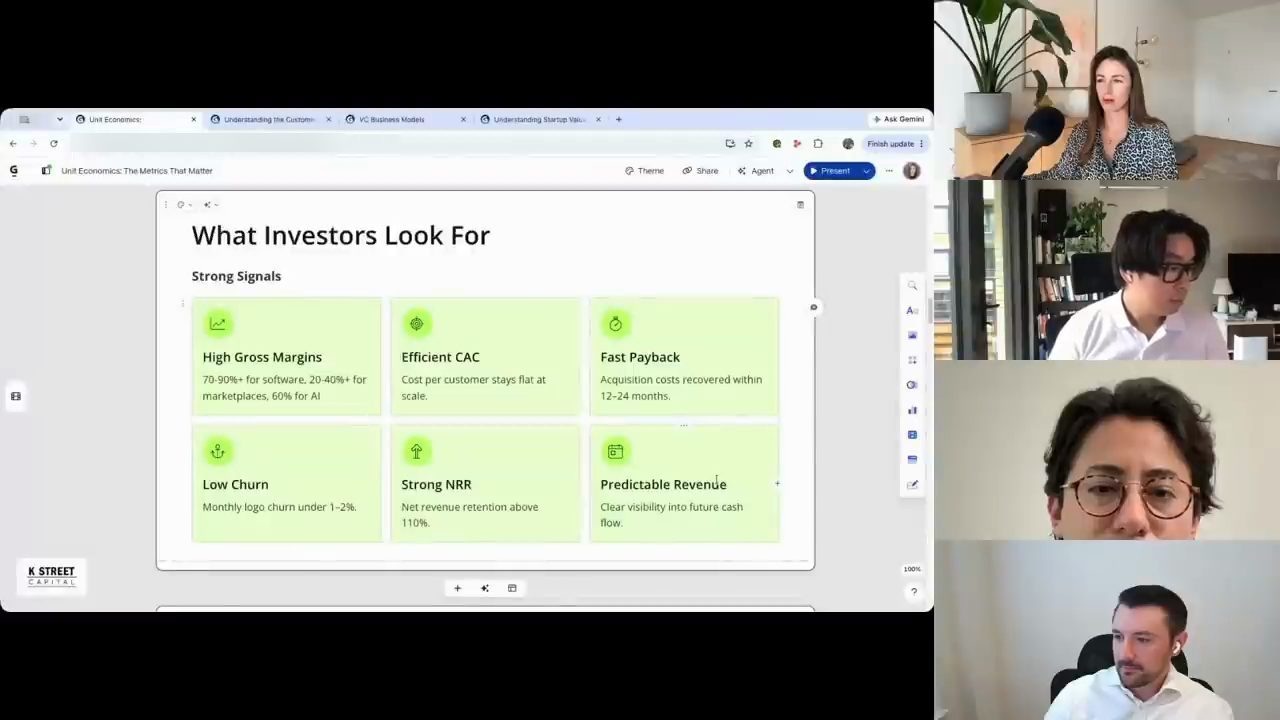
Paige đi qua slide (slide trong video đăng ngày 15/10/2026): gross margin là thứ chị vừa nói; efficient CAC; chị nói không hiểu sao LTV không có ở đây, nhưng cứ tưởng tượng là có. Payback thì cả nhóm sẽ nói tới. Churn và retention cũng sẽ nói tới. Rồi tới độ dự đoán được (predictability) của doanh thu và hiệu quả của doanh thu.
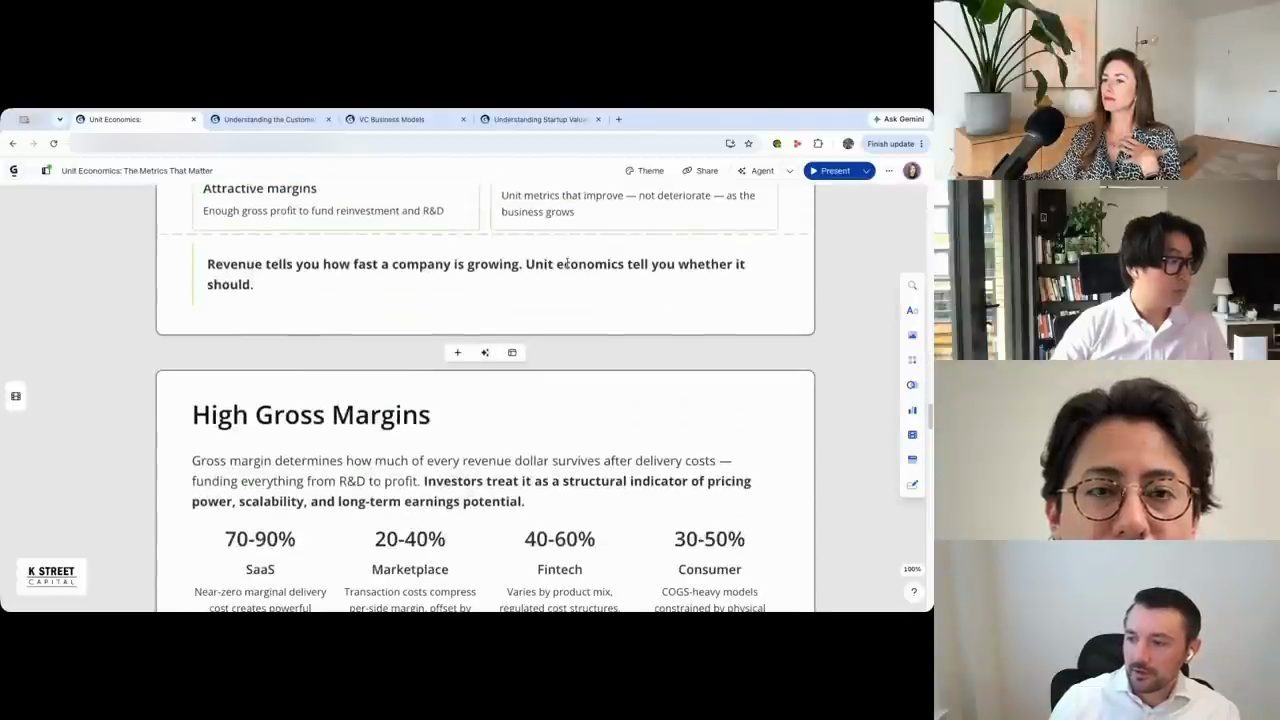
Nick nhắc chị kéo xuống thêm vài slide nữa, ở đó có margin theo từng ngành. Trên đường kéo xuống, màn hình đi qua cuối một slide trước đó với một dòng in đậm: "Revenue tells you how fast a company is growing. Unit economics tell you whether it should." (slide trong video đăng ngày 15/10/2026).
8. Gross margin theo từng mô hình kinh doanh
Paige nói đây là một slide chưa hoàn hảo, nó thay đổi theo thời gian. Chị nghĩ nhìn chung nó đúng về mặt định hướng, nhưng chị sẽ không bảo ai làm theo nó như kinh thánh (theo video đăng ngày 15/10/2026).
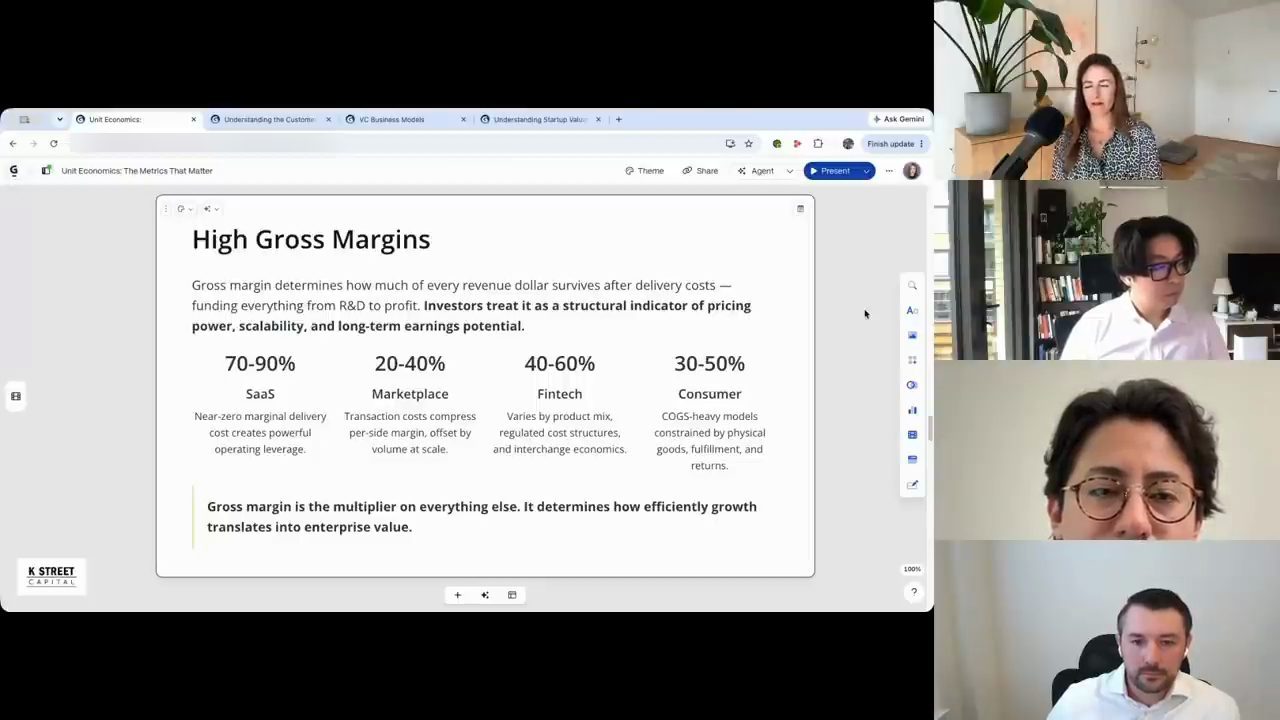
Với SaaS, 70% tới 90% là điều chị và đồng nghiệp tìm kiếm. Với marketplace, chị nói tìm khoảng 20 tới 40 (theo video đăng ngày 15/10/2026). Chị nhắc lại cho người nghe: marketplace là một thị trường hai phía, có người mua và người bán, như eBay chẳng hạn. Doanh nghiệp lấy một phần cắt của giao dịch ở mỗi phía, và điều đó tạo nên kiểu marketplace này. Chị nói đó là những doanh nghiệp tốt, nhưng kỳ vọng là margin của loại hình này thấp hơn nhiều.
FinTech, slide ghi 40% tới 60%. Paige nói chị thấy đó là một nhận định rất rộng, chị không chắc mình có đồng ý với nó không, nhưng thôi cũng được (theo video đăng ngày 15/10/2026).
Consumer, 30 tới 50 phần trăm. Theo Paige (video đăng ngày 15/10/2026), đó là một business model có margin thấp hơn rất nhiều, vì thường đó là một sản phẩm vật lý, và sản phẩm vật lý thì tốn tiền. Còn khi bạn build một phần mềm, một công nghệ scale vô hạn mà không thêm chi phí, không thêm sản phẩm vật lý nào, thì đó rõ ràng là lý do nhà đầu tư thích business model SaaS tới vậy, và là lý do SaaS sinh sôi nhiều như thế.
Nhưng chị nói SaaS không phải lúc nào cũng hợp lý, và có rất nhiều doanh nghiệp tốt mà giới venture ưa thích (theo video đăng ngày 15/10/2026). Dù vậy, chị nghĩ đây là một slide quan trọng để mọi người thấy vì sao, và ở một số slide sau người nghe sẽ còn thấy, SaaS trở nên hấp dẫn với VC tới vậy.
9. Margin đang lên hay đang xuống, ARR và chi phí hosting lúc đầu
Paige hỏi còn gì về margin không, rồi tự nói thêm một ý giống với phần trước: nếu margin thấp hơn, giả sử khoảng 65% hay gì đó, nhưng đang đi lên, thì đó là điều chị và đồng nghiệp muốn thấy. Còn nếu nó là, chẳng hạn, 80% nhưng đang đi xuống, thì với chị điều đó kém hào hứng hơn so với 65% mà đang đi lên (theo video đăng ngày 15/10/2026).
Nick nói anh nghĩ cần bổ sung một điều, có thể hiển nhiên nhưng vẫn đáng nhắc: con số top line của bạn, ARR, doanh thu. Mục tiêu là tăng doanh thu, chiếm thị phần. Theo Nick (video đăng ngày 15/10/2026), đó chắc chắn là một metric anh và đồng nghiệp chú ý: ARR của bạn và bạn hiệu quả tới đâu trong việc tăng top line.
Nhưng khi nói tới margin, theo anh (video đăng ngày 15/10/2026), ở giai đoạn đầu chúng có thể bị kéo thấp, vì bạn đang cộng thêm chi phí AWS, chi phí hosting, trong khi chưa có nhiều doanh thu. Cho tới khi bạn scale được doanh thu và chạm tới một điểm uốn (inflection point) mà ở đó bạn có thể tối ưu gross margin, một số con số này có thể nhỏ hơn lúc ban đầu.
Paige đồng ý hoàn toàn. Theo chị (video đăng ngày 15/10/2026), nếu một công ty đang gọi một vòng seed có vốn từ quỹ venture tổ chức (institutional), hoặc chắc chắn là tới Series A, thì những metric này đều đã được giải quyết xong khi tới Series A. Chị nói đó là lý do rất ít công ty tới được Series A: VC nào cũng tìm xem bạn đã làm thật tốt từng thứ một trong số này chưa thì mới tới được điểm đó.
Còn ở vòng seed, theo Paige (video đăng ngày 15/10/2026), bạn đã có thể bắt đầu thấy những mầm non của các metric đó nhú lên. Nhưng chưa chắc bạn đã có được bước tiếp theo. Chúng đang tăng; có thể chúng chỉ mới bắt đầu, hoặc có thể bạn chưa có đủ dữ liệu tổng để thấy rõ, nhưng chúng đang có xu hướng và bắt đầu thành hình. Một số chi phí trả trước mà bạn có ở 100K doanh thu đầu tiên giờ bắt đầu được dàn đều ra trên một lượng doanh thu lớn hơn nhiều, khi bạn tăng trưởng và trở thành một công ty ở mức seed hay Series A.
10. Hardware, deep tech và margin của các công ty AI
Joseph đặt một câu hỏi (theo video đăng ngày 15/10/2026). Anh nói anh hiểu rằng với phần lớn các công ty truyền thống được VC rót vốn, người ta muốn thấy 70%, 90%, và muốn thấy đường xu hướng ở đó. Nhưng chị nhìn thế nào nếu đó là một công ty hardware, hay thiên về deep tech hơn? Anh đoán margin ở đó sẽ thấp hơn một chút. Vậy chị có cân bằng điều đó bằng một quy mô thị trường lớn hơn không?
Paige trả lời rằng về mặt kỹ thuật, chị và đồng nghiệp thường không phải nhà đầu tư hardware. Đôi khi có đầu tư vào thứ gì đó có một thành phần hardware. Nhưng ít nhất với chị, chị không thật sự đưa phần đó vào đánh giá nhiều bằng các thành phần doanh thu khác và phần còn lại của business model (theo video đăng ngày 15/10/2026). Ví dụ, công ty có thể có hardware như một thứ đi kèm (add-on) cho một sản phẩm theo mô hình SaaS, và chị thật sự nhìn nó từ góc độ mô hình SaaS chứ không nhiều từ phía hardware.
Theo Paige (video đăng ngày 15/10/2026), thường thì họ có một margin nhỏ trên phần hardware, thế nào cũng được. Nếu nó giúp họ bán cho những khách hàng sẽ mua mô hình SaaS bên dưới, chị và đồng nghiệp thấy ổn với điều đó. Chị nói chị và đồng nghiệp không dành nhiều thời gian cho phần này, miễn là họ có margin dương và đó không phải nguồn doanh thu chính của họ. Còn nếu đó là nguồn doanh thu chính và họ thật sự là một mô hình hardware thuần tuý, chị nói với Joseph rằng đó là một cuộc thảo luận khác hẳn.
Nick bổ sung: nếu nhìn vào mức trung bình ngành cho gross margin của hardware, theo anh nó nằm đâu đó trong khoảng 30 tới 60 phần trăm (theo video đăng ngày 15/10/2026). Mức đó thấp hơn một doanh nghiệp dựa trên SaaS một chút, vì có CapEx đi vào việc phát triển giá vốn hàng bán (cost of goods sold) của họ, nên margin ở đó nhỏ hơn một chút. Nhưng anh nghĩ khi đó bạn thật sự tối ưu cho EBITDA, một chỉ số không có trong danh sách hôm nay vì, như Paige nói, đó không phải mảng lớn mà K Street tập trung. Theo Nick (video đăng ngày 15/10/2026), những loại doanh nghiệp đó thường tối ưu cho dòng cuối cùng (bottom line) của mình.
Paige hỏi còn gì cần nói về gross margin không. Rồi chị tự nói thêm một ý về AI. Theo chị (video đăng ngày 15/10/2026), với AI, một số thứ đang thay đổi và chưa ai thật sự biết các metric mới là gì. Về margin, ta đang thấy nhiều công ty AI có margin thấp hơn margin SaaS; với họ, khoảng 60 phần trăm có thể đã là một margin tốt. Nhưng đó là vì họ có đủ loại chi phí compute khác với một business model SaaS.
Chị nghĩ kỳ vọng của thị trường là điều đó ổn: các công ty này được phép có gross margin thấp hơn vì tăng trưởng của họ khủng khiếp. Theo Paige (video đăng ngày 15/10/2026), nó không phải tăng gấp đôi hay gấp ba, mà là tăng 10 lần hoặc hơn trong một khoảng thời gian, trong một năm, và điều đó đang lấn át gross margin thấp hơn của loại doanh nghiệp này. Nhưng chị nói những benchmark đó vẫn đang tự định hình. Đó là điều cuối cùng chị nói về gross margin.
11. CAC payback period
Paige nói chị không chắc các slide có đúng thứ tự không, nhưng thử xem tiếp theo là gì. Chị đề nghị nói về payback period. Có người trong nhóm nói vừa định nói đúng điều này và định hỏi Joseph có muốn nói về payback không. Joseph nhận phần này; anh nói sẽ xem lại định nghĩa cho chắc rồi bắt đầu.
Theo Joseph (video đăng ngày 15/10/2026), payback period là số tháng, hay khoảng thời gian, bạn cần để thu hồi chi phí đã bỏ ra để có được một khách hàng. Anh nghĩ mục tiêu sau cùng là thời gian hoàn vốn càng ngắn càng tốt. Mốc cơ sở anh và đồng nghiệp dùng: dưới 18 tháng là một payback period khá tốt; còn nếu vượt quá 24 tháng thì đó là lúc bắt đầu có thêm lo ngại. Anh nói điều này cũng gắn với một cuộc trò chuyện cả nhóm từng có trước đây.
Paige nói Joseph nói đúng hoàn toàn. Chị thêm rằng nếu payback ở mức 12 tháng, hay dưới 12 tháng, thì đó là thật sự, thật sự tốt (theo video đăng ngày 15/10/2026). Chị kể chị và đồng nghiệp có một doanh nghiệp của một founder CEO mà chị nhớ rõ payback period là khoảng ba tháng, và điều đó khá tuyệt vời (theo video đăng ngày 15/10/2026). Chị nói đó là một doanh nghiệp tốt.
Theo Paige (video đăng ngày 15/10/2026), nếu phải mất hơn 24 tháng để tự thu hồi chi phí của một khách hàng thì điều đó thật sự có thể kéo lùi doanh nghiệp. Và cũng giống các chỉ số trước, đây có thể là một metric cải thiện dần theo thời gian: payback period có thể dài hơn lúc đầu, khi công ty còn non trẻ, nhưng đó đều là những thứ chị và đồng nghiệp cân nhắc.
Nick nói có lẽ đáng nhắc tới tác động của nó lên dòng tiền (cash flow). Theo Nick (video đăng ngày 15/10/2026), nếu payback ngắn hơn nhiều, bạn ít bị bó buộc về tiền mặt hơn, nên có thể không cần gọi vòng tiếp theo nhanh như vậy; hoặc bạn gọi vòng tiếp theo nhanh vì đang đổ vốn vào việc thu hút khách hàng, thu lại được khoản đó, và chỉ cần tiếp tục "nuôi cỗ máy" để tăng trưởng ngày càng nhanh hơn.
Paige đồng ý. Chị nói đó là một chỉ số chị và đồng nghiệp xem, nhưng là chỉ số khá dễ; chị không nghĩ nó có nhiều sắc thái. Theo chị (video đăng ngày 15/10/2026), LTV:CAC là một trong những cái lớn nhất; cách tính nó có nhiều sắc thái và nó phức tạp hơn một chút.
Lúc tìm slide cho phần tiếp theo, Paige thấy chị còn có một slide về payback period, và đưa lên "cho đủ bộ", nói đây là điều Joseph vừa nói.
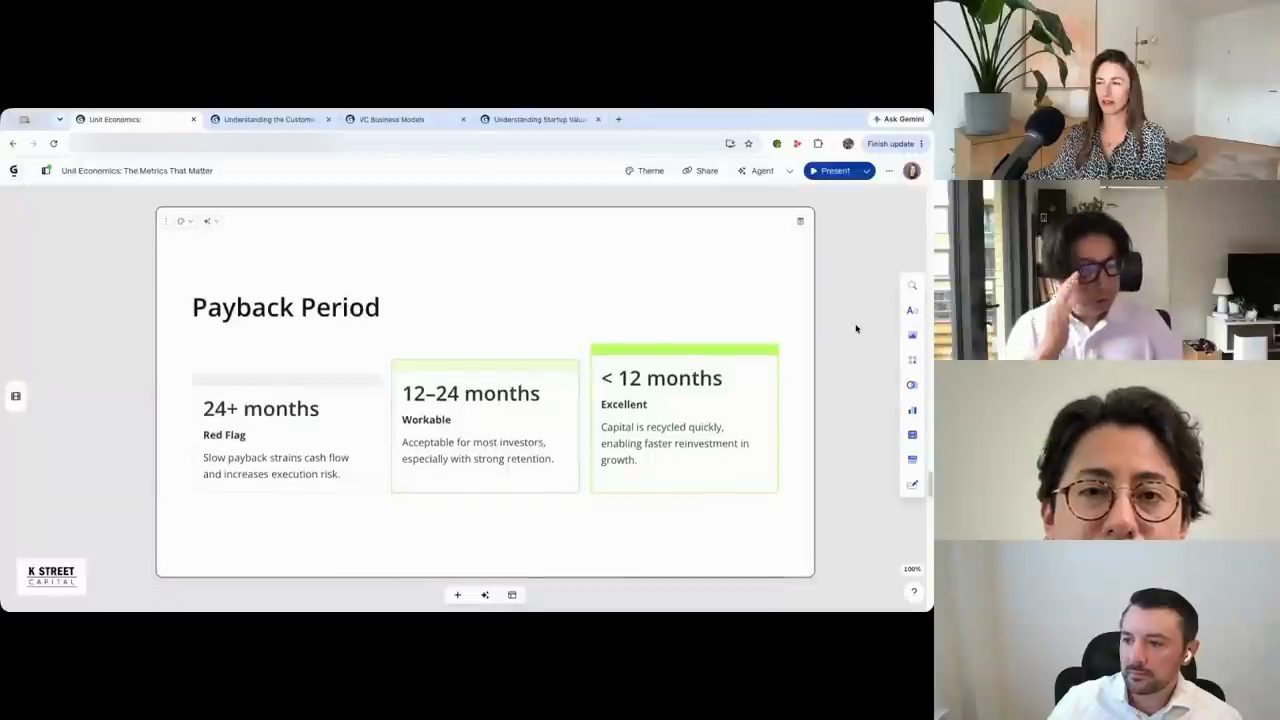
Các mốc trên slide khác một chút với lời Joseph: anh nói dưới 18 tháng là khá tốt và trên 24 tháng bắt đầu đáng lo, còn slide xếp 12 tới 24 tháng vào mức "Workable" và dưới 12 tháng là "Excellent" (slide và lời nói trong video đăng ngày 15/10/2026).
12. Growth trước, rồi tới NRR và GRR
Rồi Paige chuyển sang retention và churn, và tìm một slide về NRR và GRR. Chị nói NRR là thứ chị và đồng nghiệp xem suốt, có lẽ là một trong những metric quan trọng nhất (theo video đăng ngày 15/10/2026). Khi mới nhìn một doanh nghiệp, chị và đồng nghiệp thường hỏi: LTV:CAC thế nào, gross margin thế nào, growth của họ ra sao?
Chị quay sang Nick, nói chị nghĩ growth thật ra không hẳn là một unit economic, chỉ là một metric góp vào đó; có một giọng nam chen vào cùng ý "chỉ là một metric". Paige nói đó là thứ chị và đồng nghiệp xem có lẽ còn trước cả unit economics. Theo chị (video đăng ngày 15/10/2026), thường câu hỏi đầu tiên là họ đang tăng trưởng bao nhiêu. Nếu họ tăng trưởng nhiều, chị và đồng nghiệp hào hứng. Rồi đào vào xem doanh nghiệp có thật không, có scale được không, có phải một business model tốt, vững không. Và đó là lúc đi vào unit economics.
Một trong những cái đầu tiên chị và đồng nghiệp xem là NRR, net revenue retention (theo video đăng ngày 15/10/2026). Chị hỏi Nick có muốn nói về nó không.
Nick nói anh nghĩ chỉ số này rất lớn, vì nó thật sự bao trùm việc bạn giữ chân khách hàng ra sao. Vậy net revenue retention là gì? Theo Nick (video đăng ngày 15/10/2026), nó là một công thức gồm các khách hàng bạn đã có được: bao nhiêu trong số đó đang rời đi, bao nhiêu hợp đồng bạn đang mở rộng, và bao nhiêu là phần mới ròng. Nếu bạn trên 100 thì doanh nghiệp đang tăng trưởng đều. Nếu dưới, đó không phải chỉ báo tốt, vì bạn đang co lại nhiều hơn là thật sự tăng trưởng. Và theo anh, bất cứ thứ gì dưới 90% đều thật sự tệ (theo video đăng ngày 15/10/2026).
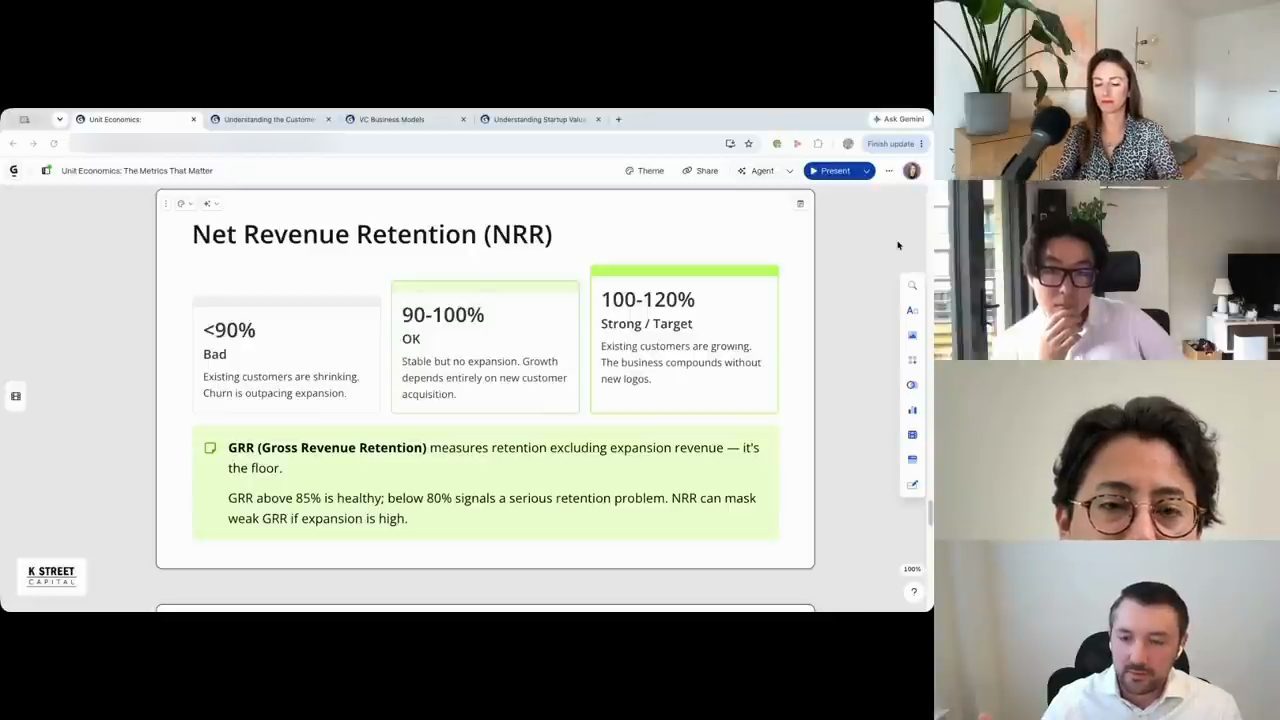
Nick nói có lẽ trước khi bàn NRR, đáng nói về GRR, về cơ bản chỉ là khách hàng hiện tại của bạn và bao nhiêu trong số đó đang rời đi. Anh định nói slide không có số liệu, rồi sửa lại: thật ra là có. Trên slide, 85% được coi là khoẻ, nằm ngay phía dưới cùng; và bất cứ mức nào dưới 80% đều báo hiệu một vấn đề retention (slide trong video đăng ngày 15/10/2026).
Theo Nick (video đăng ngày 15/10/2026), điều này thú vị vì CAC của bạn có thể thấp, có thể chẳng tốn bao nhiêu để có một khách hàng, nhưng nếu họ đang rời đi thì bạn chỉ có một cái xô thủng. Bạn có thể cứ trả tiền, cứ mua, cứ thu hút khách hàng, nhưng nếu họ rời đi thì bạn chỉ đang quay bánh trong bùn, xe không tiến. Và bạn phải sửa vấn đề retention. Anh nói đó là cách anh nghĩ về NRR, rồi hỏi mọi người có muốn bổ sung gì không.
13. Monthly churn, LTV và loại khách hàng
Paige nói điều duy nhất chị định thêm là đôi khi chị và đồng nghiệp nhìn nó theo tháng, tuỳ vào business model. Theo chị (video đăng ngày 15/10/2026), nếu nhìn theo tháng thì bạn muốn churn dưới 1% mỗi tháng, vì cộng dồn lại nó ra đúng con số Nick nói, 85% hoặc cao hơn. Chị nói đó là mức nên nhắm tới. Còn nếu bạn đang mất hơn 5% mỗi tháng thì đó là một vấn đề nghiêm trọng, rất tệ. Chị nói đó là những thứ chị và đồng nghiệp tính tới khi nhìn vào các doanh nghiệp này.
Chị hỏi có slide nào nữa về phần này không, rồi thấy có một slide về monthly churn.
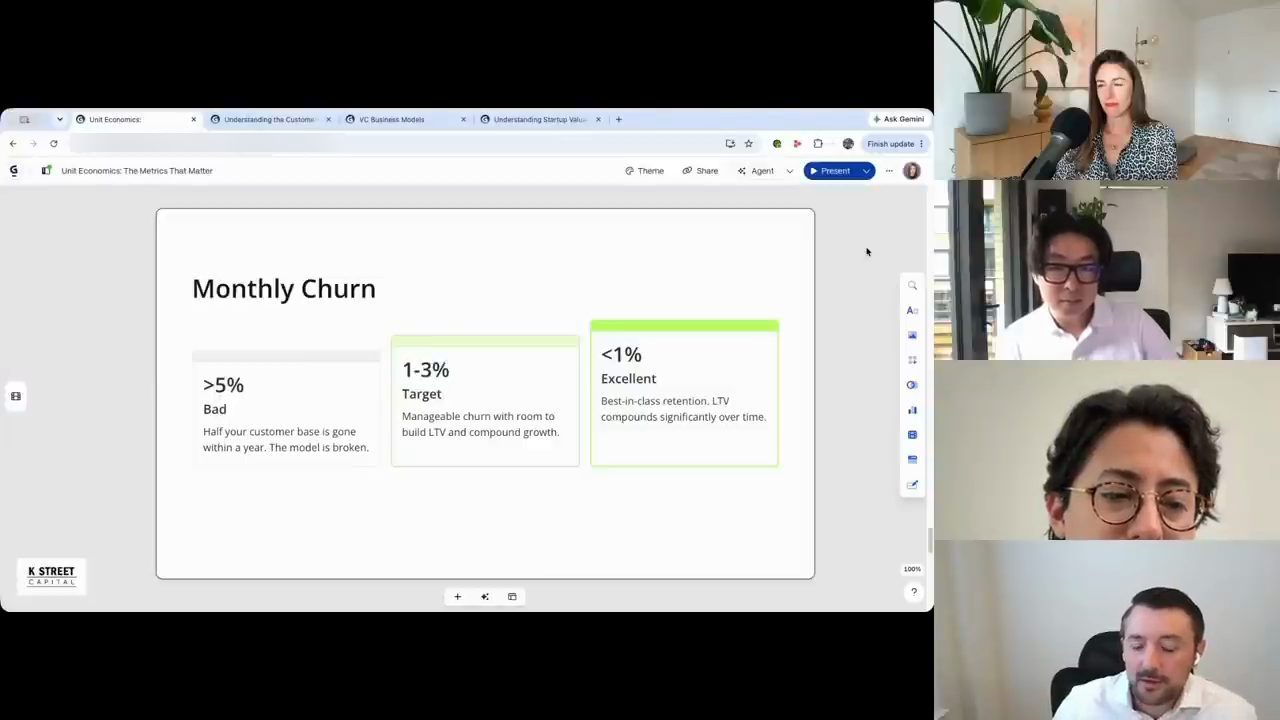
Slide xếp 1-3% mỗi tháng vào mức "Target" và dưới 1% là "Excellent", trong khi Paige nói bạn muốn dưới 1% (slide và lời nói trong video đăng ngày 15/10/2026).
Nick nối thêm: nếu NRR của bạn thấp hay churn của bạn cao thì LTV của bạn sẽ thấp, và vì vậy tỉ lệ LTV trên CAC của bạn sẽ không được đẹp như mong muốn (theo video đăng ngày 15/10/2026). Có người xác nhận là đúng.
Một thành viên trong nhóm đầu tư nói slide trước có một điểm thú vị: NRR có thể trông tốt hơn GRR rất nhiều, vì phần mở rộng (expansion) có thể đang làm rất tốt trong khi churn lại rất cao. Người đó thấy thú vị khi nghĩ rằng bạn có thể có những con số tăng trưởng khá ổn mà GRR vẫn thấp, nếu các khoản thắng mới khá cao. Nhưng theo người đó (video đăng ngày 15/10/2026), điều này cũng ảnh hưởng tới việc tăng trưởng đó bền tới đâu, nếu churn tiếp tục ở mức khá cao.
Người đó hỏi tiếp về loại khách hàng (theo video đăng ngày 15/10/2026): các loại khách hàng khác nhau có các mức churn, mức tăng trưởng khác nhau không? Người đó cảm thấy nếu tập trung vào enterprise hơn, thì churn cao hơn bất kỳ chút nào cũng có lẽ tác động mạnh hơn, vì tập khách hàng nhỏ hơn.
Paige nói điều đó chắc chắn đúng. Chị nói đây thật ra là các metric B2B SaaS mà cả nhóm đang xem, và chị mừng là câu hỏi đã chỉ ra điều này. Với consumer, theo chị (video đăng ngày 15/10/2026), con số cao hơn nhiều; chị thừa nhận không nhớ ngay con số cụ thể vì chị và đồng nghiệp không xem nhiều doanh nghiệp SaaS consumer.
Theo Paige (video đăng ngày 15/10/2026), đây lại là một ví dụ nữa cho thấy vì sao B2B SaaS trở nên phổ biến như vậy: nó có những metric lặp lại được rất nhiều, lặp lại được và hiệu quả hơn hẳn các loại hình doanh nghiệp khác.
Chị nói (theo video đăng ngày 15/10/2026) sẽ dừng chia sẻ màn hình, có lẽ đó là slide cuối chị muốn đưa. Cả nhóm đã nói về NRR, đã nói về churn. Rồi chị hỏi: đã nói về cash efficiency chưa? Chưa. Và đó lại chính là slide tiếp theo. Chị chia sẻ lại màn hình và hỏi mọi người có thấy không.
14. Cash efficiency và burn multiple
Paige nói phần này thật ra là về burn multiple. Theo chị (video đăng ngày 15/10/2026), đây là thứ lúc được nhắc nhiều, lúc ít, tuỳ theo chiều gió, nói thẳng ra là vậy. Nhưng chị và đồng nghiệp luôn xem nó, bất kể thế nào, vì thật sự muốn bảo đảm doanh nghiệp có lý.
Burn multiple là net burn chia cho net new ARR. Ví dụ của chị (video đăng ngày 15/10/2026): nếu bạn đang đốt 100K mỗi tháng và mang về 100K ARR mới trong tháng đó, thì burn multiple của bạn là một. Tất nhiên, bạn vẫn có thể đang đốt rất nhiều tiền mặt dù đang tăng trưởng, và đó là thứ chỉ số này đo.
Burn Multiple = Net Burn/Net New ARR
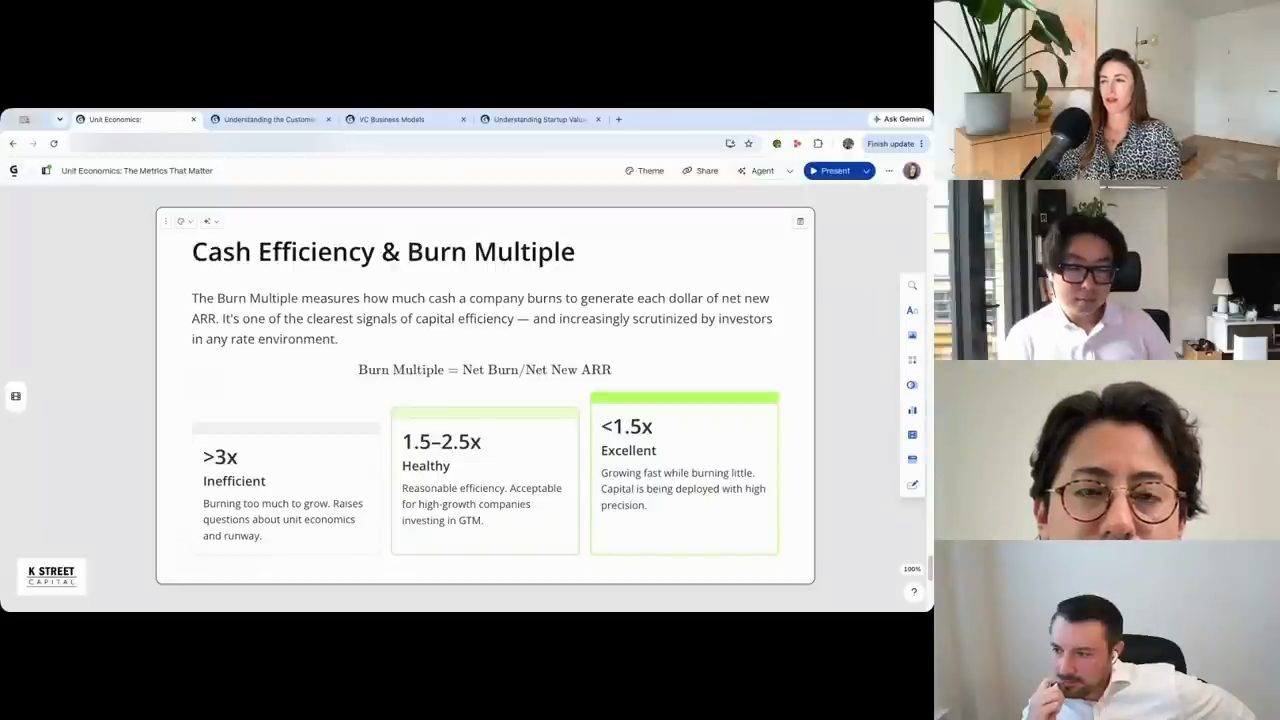
Theo Paige (video đăng ngày 15/10/2026), bạn muốn con số này càng thấp càng tốt. Dưới 1.5 là khá, khá tốt, đó là một doanh nghiệp rất hiệu quả, sẽ rất tuyệt. Từ 1.5 tới 2.5 là khá khoẻ. Chị lỡ lời nói "bất cứ thứ gì dưới", rồi xin lỗi và sửa lại: trên 3x thì không tốt lắm.
Chị nói chị không nghĩ chị và đồng nghiệp tính chỉ số này cho từng deal một (theo video đăng ngày 15/10/2026). Nó gần như là một thứ chỉ tính khi thấy cần tính. Chị hỏi Nick có đồng ý không.
Nick đồng ý. Theo anh (video đăng ngày 15/10/2026), anh và đồng nghiệp hiển nhiên đang chú ý tới growth và các metric churn, NRR, rồi tới runway. Nên anh nghĩ về mặt ngầm định, anh và đồng nghiệp đang chú ý tới công thức này, chỉ là không thật sự tính nó ra, vì đang nhìn vào tất cả các thành phần của nó.
Paige đồng ý: bạn có thể tăng trưởng, nhưng với cái giá nào? Theo chị (video đăng ngày 15/10/2026), đó mới là vấn đề. Nhiều công ty đã gọi được rất nhiều vốn, có thể gọi được 10 triệu đô và đổ số tiền đó vào tăng trưởng, nhưng cùng lúc lại đốt quá nhiều, tới mức ai có lượng vốn đó có lẽ cũng đạt được mức tăng trưởng đó. Nhưng đó không phải tăng trưởng hiệu quả, và bạn không thể duy trì nó lâu dài.
Nên chị nghĩ chị và đồng nghiệp xem chỉ số này kỹ hơn khi thấy burn rate thật sự cao. Chị nói không biết mọi người coi mức nào là thật sự cao, nhưng với chị, nếu burn rate trên 500K mỗi tháng thì đó là thứ chị muốn đào sâu hơn một chút, nhất là ở giai đoạn K Street đầu tư (theo video đăng ngày 15/10/2026).
Nick nói anh cũng không nghĩ mình có một con số cụ thể, có lẽ đó là thứ anh sẽ chú ý nhiều hơn. Nhưng theo anh (video đăng ngày 15/10/2026), ở từng giai đoạn nhất định, anh có một cảm giác, như một cái phong vũ biểu, về việc công ty nên chi bao nhiêu. Nếu team quá lớn, hay mức lương thưởng quá cao so với quy mô doanh nghiệp, bạn có thể cảm nhận được điều đó trong burn. Và thường đó là lúc anh nêu ra, kiểu: này, có lẽ các bạn nên kiểm tra lại những con số này và thật sự tối ưu cho ROI. Paige đồng ý.
15. Benchmark mới với AI
Paige nói chị sẽ chia sẻ một slide cuối rồi kết thúc phần này. Đây là điều chị đã ám chỉ từ trước: tất cả các metric và benchmark vừa nói đều là chuẩn, và đã khá là chuẩn trong gần như suốt thập kỷ qua. Theo chị (video đăng ngày 15/10/2026), giờ đây ta bắt đầu thấy điều đó thay đổi, và người ta đang đặt câu hỏi: SaaS có phải business model hiệu quả nhất không? Có thể cuối cùng nó sẽ là một thứ khác, có thể là tính theo mức dùng (usage based). Chị nói chị không biết, tuỳ vào việc AI thay đổi những thứ này nhiều tới đâu. Nhưng tính tới hôm nay (theo video đăng ngày 15/10/2026), đó là những gì thị trường và giới venture giai đoạn đầu đang xem, và đó là các benchmark.
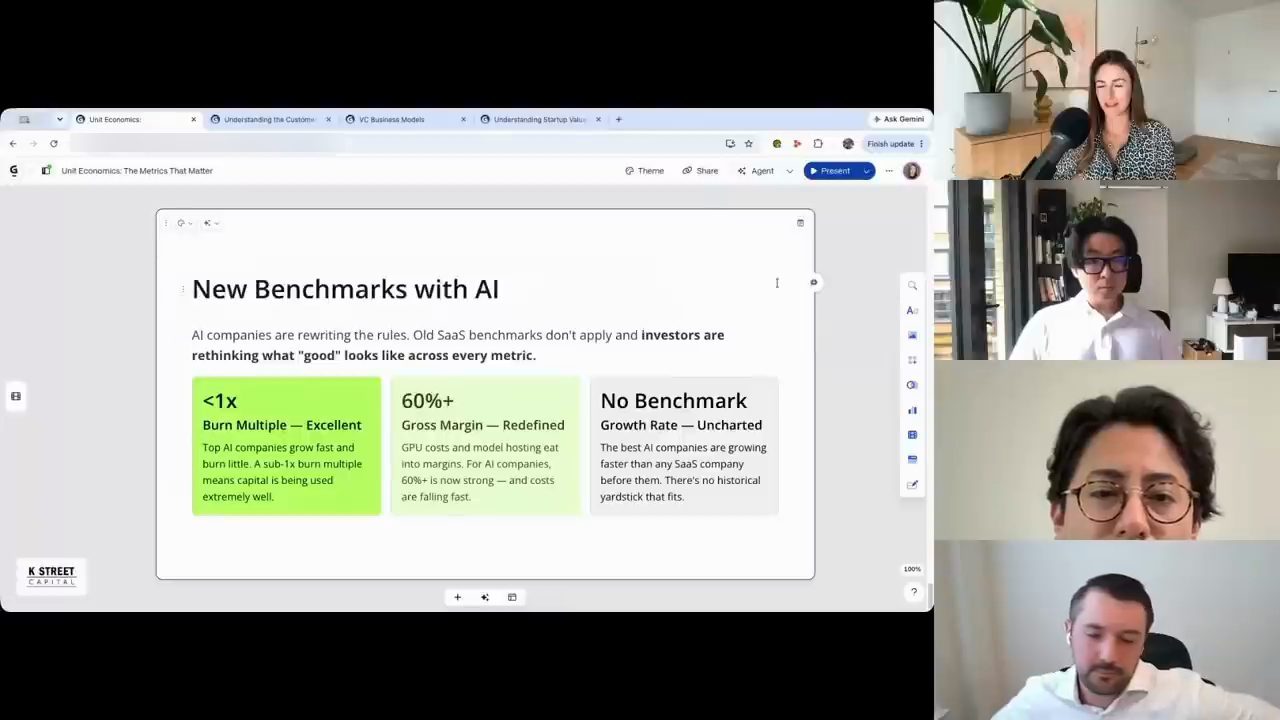
Theo Paige (video đăng ngày 15/10/2026), một số thứ đang thay đổi với AI mà chị và đồng nghiệp bắt đầu thấy được ghi trên slide. Chị đã nhắc tới ô ở giữa: gross margin thấp hơn và điều đó vẫn ổn với công ty AI. Nhưng chị nghĩ còn nhiều thứ cần đào sâu hơn về điều gì nằm trong đó, và khi muốn đào vào thì nên hỏi những câu gì.
Rồi tới tốc độ tăng trưởng, thứ thật sự chưa có bản đồ. Chị nhắc lại đó không phải unit economic, nhưng là một phần của chuyện này: có gross margin thấp hơn đôi khi là ổn. Theo Paige (video đăng ngày 15/10/2026), nếu bạn đang tăng trưởng 100 lần một tháng thì được thôi, chị và đồng nghiệp sẽ chấp nhận. Nên chị nghĩ chưa thật sự có benchmark nào cho việc tăng trưởng đó nên trông thế nào. Còn hiện tại trong giới venture, benchmark đại khái là tăng gấp đôi, gấp ba, hoặc có thể hơn thế, nhưng với công ty AI, đó có thể đã là chuyện của ngày xưa (theo video đăng ngày 15/10/2026).
Điều cuối cùng là burn multiple đang giảm xuống. Theo Paige (video đăng ngày 15/10/2026), kỳ vọng là dưới một thay vì dưới 1.5, nên thật ra đó là một ngưỡng cao hơn, khó đạt hơn. Trong khi gross margin, về mặt kỹ thuật, là một ngưỡng thấp hơn. Burn multiple là ngưỡng khó hơn vì chị nghĩ phần lớn chuyện này là hiệu quả do AI mang lại. Nếu bạn là một công ty tech, có lẽ bạn đang dùng AI rất nhiều, và nói chung bạn đang hiệu quả hơn, nên kỳ vọng là burn multiple của bạn cũng hiệu quả hơn.
Chị nói đó là những thay đổi chị và đồng nghiệp đang thấy (theo video đăng ngày 15/10/2026), rồi hỏi cả team có thấy hay nghĩ tới cái nào khác đáng nhắc khi ngày càng nhìn nhiều hơn vào các công ty AI không.
Nick nói anh thấy điều này thú vị, vì có thể có một công ty AI như, chẳng hạn, Anthropic hay OpenAI. Theo Nick (video đăng ngày 15/10/2026), họ đang tăng trưởng ở tốc độ cao tới mức họ thêm nhiều chi phí vào, nên có thể đang kéo margin xuống vì đang chuẩn bị cho mức tăng trưởng rất lớn; họ đang bổ sung năng lực đó ngay từ bây giờ.
Nhưng anh nghĩ với anh và đồng nghiệp ở giai đoạn sớm hơn, anh có một vài cách nhìn khác, vì một công ty có thể đang tạo ra hiệu quả rất lớn mà lại không chi đủ để chuẩn bị cho tương lai. Theo Nick (video đăng ngày 15/10/2026), khi đó các metric có thể trông thật sự rất đẹp, nhưng có lẽ công ty nên chi nhiều hơn để chuẩn bị cho tăng trưởng, để có đủ năng lực đón những gì sắp đổ tới.
Paige nói đó là một câu hỏi thú vị, và chị tự hỏi bao lâu nữa mới có câu trả lời. Một người trong nhóm đáp: hy vọng là khi Anthropic lên sàn (theo video đăng ngày 15/10/2026).
16. Khi nào nên đổi benchmark: câu hỏi của Jose
Paige nói vậy là xong phần unit economics (theo video đăng ngày 15/10/2026). Chị hy vọng nó hữu ích cho những người nghe chưa biết về các khái niệm này. Rồi chị hỏi có ai còn suy nghĩ gì cuối cùng không, trước khi chuyển sang mấy câu hỏi cuối dành cho Joseph.
Jose nói câu này có lẽ dành cho Paige (theo video đăng ngày 15/10/2026). Anh hỏi: khi AI đang tăng trưởng nhiều như vậy, chị điều chỉnh các mức margin này thế nào? Vì như chị nói, margin tiến triển theo thời gian, 70% có thể thành 80% và như vậy là tốt hơn trước. Khi ta tạo ra những thuật ngữ mới, anh không biết chị nghĩ sao, nhưng nếu mọi thứ cứ tiếp tục thay đổi thì liệu sắp tới ta sẽ có những thuật ngữ mới và một cuộc trò chuyện hoàn toàn khác không?
Paige nói đó là một câu hỏi rất chu đáo, và chị không biết câu trả lời. Chị nghĩ với chị, điều chị muốn tiếp tục làm là quan sát thị trường và xem chuyện gì đang diễn ra. Theo chị (video đăng ngày 15/10/2026), cho tới khi chị nhận ra được một xu hướng rõ ràng về cách chị muốn nghĩ về margin cho một số loại công ty nhất định, chị sẽ không đổi kỷ luật mà chị và đồng nghiệp có quanh việc thế nào là tốt hiện nay. Nên với doanh nghiệp SaaS, trong đầu chị vẫn dùng đúng framework cả nhóm vừa nói.
Còn nếu là một công ty AI native, hay một công ty AI, chị nghĩ về margin trong tương quan với tăng trưởng. Theo Paige (video đăng ngày 15/10/2026), chị nghĩ nếu tăng trưởng có thể gấp đôi mức chị từng kỳ vọng mà margin chỉ thấp hơn 10%, thì đó vẫn có vẻ là một khoản đầu tư khá tốt với chị. Nhưng chị nghĩ chưa có framework cứng nhắc nào cho tất cả chuyện này. Chị không có benchmark cho nó, cũng không có quan điểm cứng về cách nghĩ về chúng.
Theo chị (video đăng ngày 15/10/2026), chị nghĩ chỉ cần xem xét mọi thứ một cách tổng thể khi nhìn vào các công ty này. Rồi theo thời gian, chị và đồng nghiệp nhìn vào chính portfolio của mình, vào chính pipeline của mình, xem chuyện gì đã xảy ra với các công ty đó, và điều đó có thể cho biết những benchmark nào cần điều chỉnh trong framework. Chị nói không biết đó có phải là một câu trả lời "không trả lời" không.
Jose nói câu trả lời chắc chắn có ích (theo video đăng ngày 15/10/2026), nhất là khi có quá nhiều điều không chắc chắn, và có quá nhiều chuyện hay đang diễn ra, nhất là với AI và loại hình doanh nghiệp này.
Paige nói điều đó đúng. Chị thấy kỳ lạ, vì nếu nghĩ lại thì trong giới venture lúc nào cũng có một chuyện kỳ lạ nào đó đang diễn ra, khiến ai cũng kiểu "không biết nó sẽ ảnh hưởng tới mọi thứ thế nào, có khi mọi thứ sẽ thay đổi". Theo chị (video đăng ngày 15/10/2026), mọi thứ có thay đổi thật, nhưng không thay đổi nhanh như người ta nghĩ. Và nhiều thứ mới, chưa biết, thật ra không có tác động gì cả.
Ví dụ của chị là COVID (theo video đăng ngày 15/10/2026): người ta từng nghĩ nhiều metric của venture đang thay đổi. Chúng không đổi, chúng giữ nguyên y như cũ. Thực tế, những người nghĩ chúng đang thay đổi, và các mức định giá đi ra từ giai đoạn đó, đã bị chứng minh là sai, và ta đã thấy sự điều chỉnh đó. Chị nghĩ đó là lý do rất quan trọng để chị và đồng nghiệp giữ kỷ luật trong cách nghĩ về những chuyện này, và không đổi ý về các metric cho tới khi có bằng chứng rõ ràng, chỉ ra được, thật sự cho thấy điều đó đã thay đổi.
17. Joseph trên ghế nóng: dự án ngoài giờ và sai lầm lớn nhất
Paige nói giờ tới lượt Joseph ngồi ghế nóng. Chị nhắc rằng chương trình hỏi khách mời ba câu hỏi "nổi tiếng" (theo video đăng ngày 15/10/2026). Joseph không hẳn là khách mời, nhưng hôm nay thì cũng coi như là khách. Câu đầu tiên: điều gì về anh mà phần lớn mọi người không biết?
Joseph nói anh thấy các câu hỏi này rất thú vị và đã nghĩ về nó. Anh kể (theo video đăng ngày 15/10/2026) anh hay trải qua từng "mùa" thử những dự án phụ rất khác với công việc chính. Khoảng một hai năm trước, vì hồi đại học anh từng làm barista, anh và mọi người bắt đầu mở một quán cà phê cuối tuần ngay tại căn hộ, khoảng vài lần mỗi tháng. Gần đây, anh bắt đầu phụ giúp ở một quầy yakitori pop-up, nơi một người nướng gà; mỗi Chủ nhật anh phụ vài tiếng.
Theo video đăng ngày 15/10/2026, anh nói không biết có nên kể đó là điều mọi người muốn biết về mình không, nhưng anh thích xen vào vài tiếng mỗi tuần làm một việc hoàn toàn nằm ngoài công việc chính, để trải nghiệm những điều mới và gặp những người khác nhau. Nên thỉnh thoảng anh lại rắc thêm vài thứ như vậy.
Có người nói nghe hay quá, nghĩ là Joseph từng kể sơ chuyện này, rồi hỏi tên quán là gì. Joseph kể đó là một pop-up ở một quán bar trong khu Dupont (theo video đăng ngày 15/10/2026). Anh là fan của người đầu bếp vì người này từng làm những phần cơm trưa bán ở các cửa hàng tạp hoá, rồi mở pop-up, nên anh nhắn tin bừa để xin phụ giúp. Có người trong nhóm nhân đó gửi lời cổ vũ quán. Joseph nói pop-up mở vào Chủ nhật, từ chiều tới tối, và việc này có ích: anh học được cách xẻ thịt gà rất thạo, một kỹ năng khá thú vị. Anh nói anh thích rắc vào những việc khá khác với việc anh làm hằng ngày.
Có người hỏi: gà còn sống à? Câu trả lời là không, may quá. Câu hỏi chuyển sang Nick: anh đã làm việc đó với gà sống chưa? Nick nói chưa (theo video đăng ngày 15/10/2026). Bố anh lớn lên trong một gia đình làm nông, và hồi nhỏ ông đã làm việc đó; bà ông bắt ông ra ngoài chuẩn bị gà. Nick kể người vợ thứ hai của bố anh là người Colombia, và họ cũng lớn lên như vậy: cứ ra trang trại mua gà sống rồi làm từ đầu. Nick nói anh không nghĩ mình chịu nổi.
Jose nói (theo video đăng ngày 15/10/2026) anh từng tận mắt thấy, đó là bà anh làm, và có nhiều cách làm khác nhau. Paige nói chị không ngờ cuộc trò chuyện lại rẽ sang hướng này. Rồi chị kể, thật kỳ lạ, mẹ chị cũng lớn lên trong một trang trại ở Iowa, một gia đình làm nông, và bà từng phải làm việc này với gà. Hồi chị còn nhỏ, mẹ hay kể chuyện đó và bảo chị may mắn thế nào khi không phải chặt đầu gà rồi nhìn chúng chạy lung tung không đầu, và những chuyện kỳ quặc như thế. Chị nói chị cứ tưởng chỉ mình có chuyện đó, hoá ra ai ở đây cũng có theo một cách nào đó. Một người trong nhóm nói thêm rằng ngay cả việc xẻ thịt gà đã chết sẵn cũng vẫn hơi lạ, còn làm với gà sống thì không tưởng tượng nổi. Paige nói chị rất thích câu chuyện này.
Paige nói sẽ hỏi Joseph thêm một câu nữa rồi để dành câu cuối. Câu hỏi (theo video đăng ngày 15/10/2026): sai lầm lớn nhất của anh là gì và anh học được gì từ nó?
Joseph nói (theo video đăng ngày 15/10/2026) anh đã nghĩ về sai lầm trong sự nghiệp, và chuyện hiện ra trong đầu là từ công việc thứ nhất hoặc thứ hai sau đại học, tức khá sớm. Khi đó anh là analyst ở một công ty consulting, và nhóm đang chạy một số dự phóng cho một khách hàng, với hai nhóm vệ tinh cùng làm. Nhìn lại thì hoá ra khách hàng đã gửi cho hai nhóm hai bộ sổ sách khác nhau. Và hai nhóm cứ thế chạy dự án khá dài đó suốt hai tuần, với hai bộ nguồn dữ liệu hoàn toàn khác nhau. Có người thốt lên: nghe kinh khủng thật.
Joseph kể (theo video đăng ngày 15/10/2026) một phần công việc là làm validation, kiểm chứng dữ liệu, vốn là việc nhóm có mặt ở đó để làm, và anh nói lúc đó rõ ràng anh không nghĩ tới chuyện này, cứ thế chạy tiếp. Sau khoảng hai tuần, anh ngồi lại với nhóm kia, và không khí bắt đầu căng vì không có gì khớp với nhau, mọi chuyện không suôn sẻ. Cuối cùng mọi việc vẫn ổn: người trưởng nhóm rất chu đáo, kéo mọi người lại, và có cách giải quyết, kể cả nếu điều đó nghĩa là phải quay lại xin khách hàng thêm thời gian.
Theo video đăng ngày 15/10/2026, anh nói trải nghiệm đó dạy anh rất nhiều về cách làm việc với team. Dù mỗi người làm những phần riêng, giao tiếp vẫn cực kỳ quan trọng, có khi còn phải giao tiếp thừa. Và kể cả khi mọi chuyện đang trật hướng, vẫn có cách để cùng nhau tìm ra giải pháp. Anh nói mấy tuần sau đó khá căng thẳng, nhưng đó là một bài học lớn, không chỉ về công việc và việc bảo đảm mọi thành viên khớp với nhau, mà còn về mặt quan hệ giữa người với người trong một team, về việc làm việc cùng nhau trông như thế nào. Anh nói đó là vài tuần rất đáng nhớ và rất căng.
Một người trong nhóm nói có thể bảo đảm cho khả năng giao tiếp trong team của Joseph; Paige nói "A cộng", chị đồng ý (theo video đăng ngày 15/10/2026). Joseph cảm ơn.
18. Sau khi kết thúc phần chính
Paige nói đó là một điều mọi người có thể học từ Joseph, rồi chốt: vậy là xong, một tập tốt, chị nghĩ tập này thật sự hay.
Có người nói (theo video đăng ngày 15/10/2026) đã xem đoạn reel mới sáng nay và thích, khen nhóm làm video mới giỏi: hình ảnh đẹp hơn, và cái cuốn của nó, theo người đó, là ở các đoạn chuyển cảnh; chắc chắn là giải trí hơn. Một người khác đồng ý: các bản cũ chán quá, lúc đó thấy ổn nhưng so với bản này thì bản này có cái chất "doom scroll", khiến người ta cứ muốn nghe tiếp. Có người nói không thích nghe chính mình nói, nên thấy thú vị cho tới khi nghe tới đoạn có mình; một người khác nói chẳng ai thích cả.
Có người nói (theo video đăng ngày 15/10/2026) mình có xem trailer và các reel nhưng chưa bao giờ xem trọn một tập, vì không chịu nổi việc nghe giọng mình lâu như vậy, và kể rằng nhiều người, nhiều founder, nói với mình rằng họ nghe podcast trước khi gặp K Street.
Paige nói chị sẽ để mọi người đi vì cả nhóm còn một cuộc họp khác sau sáu phút nữa (theo video đăng ngày 15/10/2026). Nhưng chị kể chị cứ giằng co mãi: lúc thì nghĩ không muốn làm nữa, nó làm chị phân tâm quá, tốn nhiều thời gian của chị, vì chị nghĩ nội dung, nghĩ khách mời, mời được khách tới, đủ thứ. Chị nói với Joseph rằng nó giống một hoạt động ngoại khoá: như việc Joseph thích làm những thứ không thuộc công việc thật, đây là phiên bản của chị.
Theo Paige (video đăng ngày 15/10/2026), vấn đề là bạn phải đều đặn; không thể chỉ làm khi thích hay khi có thời gian. Bạn phải đăng tập mới hai tuần một lần, nếu không người ta sẽ không thấy, thuật toán sẽ không đẩy lên. Chị nói chị cứ quay lại với ý nghĩ nên tiếp tục làm, vì mọi người thật sự thích, chị nghĩ nó mang lại nhiều giá trị cho mọi người, và nó là như vậy.
Nhưng chị hy vọng một ngày nào đó cả team có thể đưa chương trình đi xa hơn, không chỉ có mình chị, vì chị thấy thật lòng là chị đã cạn đề tài, và chương trình sắp bước sang mùa năm, chị thấy điều đó thật điên rồ (theo video đăng ngày 15/10/2026). Chị cảm ơn mọi người vì đã tham gia, nói mọi người làm rất tốt, và việc này giúp thể hiện bề rộng của cả team, không chỉ chị và không chỉ Nick; chị nghĩ điều đó thật sự tốt cho K Street.
Rồi cả nhóm bàn về sự kiện Crush (theo video đăng ngày 15/10/2026). Có người nhắc tới ý tưởng làm một phiên "live at Crush"; một người khác hỏi đó là gì, và người kia giải thích: một tập live tại Crush, nói mình không chắc có muốn lên tập đó không, nhưng có lẽ người khác nên làm. Ý tưởng là quay video, nhờ nhóm làm video dựng thành một trailer thật hay cho Crush, hoặc chỉ là một trailer cho K Street Capital.
Có người hỏi (theo video đăng ngày 15/10/2026) năm ngoái có bản ghi nào từ Crush không, có thuê người quay phim không; câu trả lời là có lẽ chỉ có ảnh. Mọi người đồng ý năm nay nên làm, nghĩ rằng phần GP Insights mà có bản ghi thì sẽ hay, có thể đăng lên, và năm nay cả nhóm có được nhiều nội dung tốt từ Crush. Có người nói sẽ nhắn một đồng nghiệp về chuyện thuê người quay phim, hoặc có thể nhờ luôn nhiếp ảnh gia.
Có người kể (theo video đăng ngày 15/10/2026) All-In làm được nhiều tập từ sự kiện hằng năm của họ, vì có rất nhiều cuộc phỏng vấn, rồi tung ra suốt nhiều tháng; họ còn biến chúng thành các tập podcast, kiểu cắt các phần giá trị của sự kiện, hay cả phiên thảo luận panel. Một người khác thấy đó là ý hay: bỏ nhiều công sức vào những sự kiện này thì muốn có một thứ để lại, dùng được về sau, mà hiện chưa có; người đó nói sẽ nhắn đồng nghiệp hỏi, và cả nhóm có ngân sách cho việc này. Người đó nói rất hào hứng vì nhóm marketing mới, ở Ấn Độ, sẽ làm nó trông rất ngầu.
Câu chuyện gợi lại một agency cũ. Paige nói Joseph và Jose chưa ở đó lúc ấy, nhưng hồi trước cả nhóm từng có một team như vậy và họ làm rất giỏi; podcast có rất nhiều traction trong giai đoạn đó, những ngày đầu của chương trình. Theo chị (video đăng ngày 15/10/2026), ngay khi team đó rời đi và nhóm chuyển sang một agency khác, traction rơi tự do và không bao giờ quay lại. Chị nói bạn có thể nhận ra ngay ai giỏi làm nội dung kiểu này và ai không, và team mới tìm được thật sự giỏi, lại rẻ, rẻ hơn mọi agency từng thuê.
Một người trong nhóm kể (theo video đăng ngày 15/10/2026) đã từng đùa với một đồng nghiệp rằng họ rẻ như vậy có lẽ vì đang deepfake mọi người và bán dữ liệu. Paige đáp "chắc vậy". Người đó nói tiếp: lúc ấy mình nghĩ, nhưng video thì trông thật sự đẹp. Paige nói chị biết, ý nghĩ đó cũng từng thoáng qua đầu chị. Video kết thúc bằng lời chào: cảm ơn mọi người, hẹn gặp lại trong ngày.
Nguồn và liên kết 5 nguồn
- Tên gốc: The 6 Unit Economics VCs Use to Evaluate Startups | Paige Soya, Nick Duafala & K Street Capital
- Sự kiện: YouTube
- Video gốc: https://www.youtube.com/watch?v=OQ1sFVWGn_M youtube.com
- Kênh YouTube K Street Capital (Paige Soya & Nick Duafala): youtube.com/channel/UCN5PQClzoPn3j9dquwQJ1SA youtube.com
- Trang About của K Street Capital, ghi Paige Soya là Managing Partner, Nick Duafala là Principal và Joseph Whang là Investment Manager (đọc ngày 13/11/2026): kstreet.vc/about kstreet.vc
Related talks
Năm metric một quỹ VC B2B xem khi thẩm định startup
Tim Anglade & Susan Liu · Scale Venture Partners · 10 min
Susan Liu (Scale Venture Partners) kể năm metric quỹ xem khi thẩm định startup SaaS: net new ARR, magic number, gross margin, return, tiền mặt (video 2017).
Unit economics cho dự phóng tài chính của startup
Mike Lingle · Mike Lingle · 17 min
Hai cách tính unit economics: per unit với contribution margin và break-even (WeWork, Uber), per customer với LTV, CAC, churn và mốc LTV gấp 3 lần CAC (video 11/2020).
SaaS metrics: LTV, CAC, CAC payback period và các metric khác
Brian DeChesare · Mergers & Inquisitions / Breaking Into Wall Street · 29 min
Brian DeChesare tính LTV, CAC, LTV/CAC và CAC payback period trong Excel cho hai startup mẫu và Confluent, kèm bookings, billings và retention.