Cần xem gì khi mua một SaaS business: hướng dẫn due diligence
Chris đi qua churn, NRR, MRR/ARR, CAC payback, code audit, SOP, IP, listing mạnh/yếu và cấu trúc deal khi mua SaaS business.
✓ Đã duyệt độc lập · cập nhật 02/11/2026 · 11 min
1. Chris và chủ đề: mua một SaaS business cần nhìn vào đâu
Người dẫn mở đầu bằng lời tự giới thiệu: anh tên Chris, và theo lời anh trong video đăng ngày 10/07/2026, anh từng là chủ doanh nghiệp, từng bán doanh nghiệp và từng làm business broker (môi giới mua bán doanh nghiệp). Anh chào mừng người xem đến với The Digital Merchant, kênh về digital marketing, online business và các chiến lược tăng trưởng, "không có tất cả những thứ ồn ào", vì "chẳng ai muốn ồn ào cả".
Chủ đề của video: cần nhìn vào những gì khi mua một SaaS business. Chris báo trước rằng chủ đề này có rất nhiều thuật ngữ riêng của ngành, và anh sẽ cố gắng định nghĩa hoặc giải thích từng cái cho người chưa quen. Rồi anh đi vào chi tiết.
Theo Chris (video đăng ngày 10/07/2026), người mua đánh giá các doanh nghiệp này qua churn benchmark, unit economics, technical debt và listing integrity (độ trung thực của hồ sơ rao bán).
2. Churn: phần trăm tài khoản trả tiền bị mất
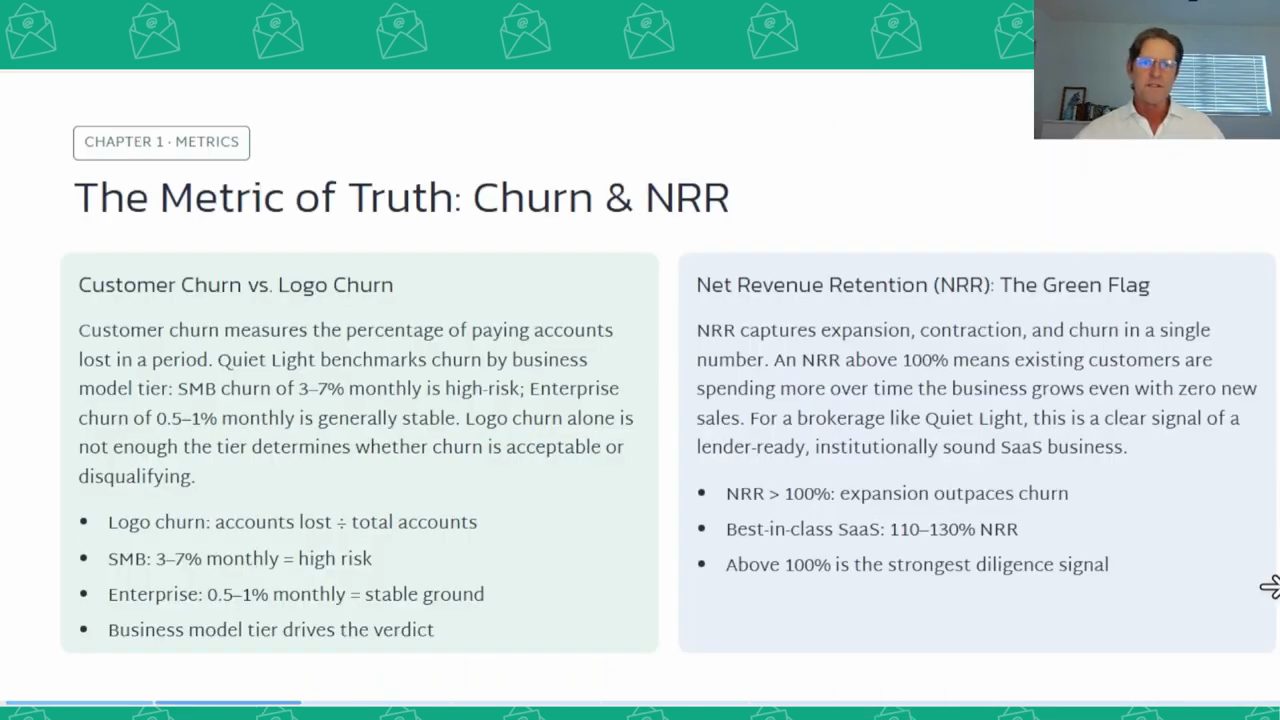
Mảng đầu tiên là churn. Chris định nghĩa (video đăng ngày 10/07/2026): churn là phần trăm số tài khoản trả tiền (paying accounts) mà doanh nghiệp đã mất trong một khoảng thời gian nào đó.
Theo Chris (video đăng ngày 10/07/2026), benchmark của một business brokerage như Quiet Light, và gần như cũng là một benchmark chung của ngành, là thế này: nếu doanh nghiệp đang mất tài khoản trả tiền ở mức khoảng 3 đến 7% mỗi tháng thì đó là rủi ro cao. Người mua phải lo, và bên cho vay (lender) chắc chắn cũng phải lo.
Còn nếu nằm trong khoảng 0,5 đến 1%, thì theo cách gọi của bên brokerage, đó là tương đối ổn định (theo Chris, video đăng ngày 10/07/2026). Anh nói đó là hai thước đo chính cần để mắt tới.
3. Net revenue retention: khách hiện có mua thêm bao nhiêu
Thước đo thứ hai là net revenue retention (NRR). Theo Chris (video đăng ngày 10/07/2026), nếu NRR từ 100% trở lên thì khách hàng hiện có đang mua nhiều hơn. Có thể khách nâng lên một gói cao hơn, hoặc mua thêm "widget, gadget hay thứ gì đó".
Đó là một tín hiệu rõ ràng cho thấy tập khách hàng hiện có đang lớn lên nhờ bán thêm cho chính những khách đó, và Chris nói đây là điều rất quan trọng cần tìm (video đăng ngày 10/07/2026). Anh chỉ vào slide: mức best in class là net revenue retention từ 110 đến 130%.
Chris gom lại (video đăng ngày 10/07/2026): đó là hai metric then chốt. Churn cho biết bạn đang mất gì, còn NRR cho biết bạn đang có thêm gì từ chính những khách hàng hiện có.
4. MRR, ARR và P&L theo từng tháng
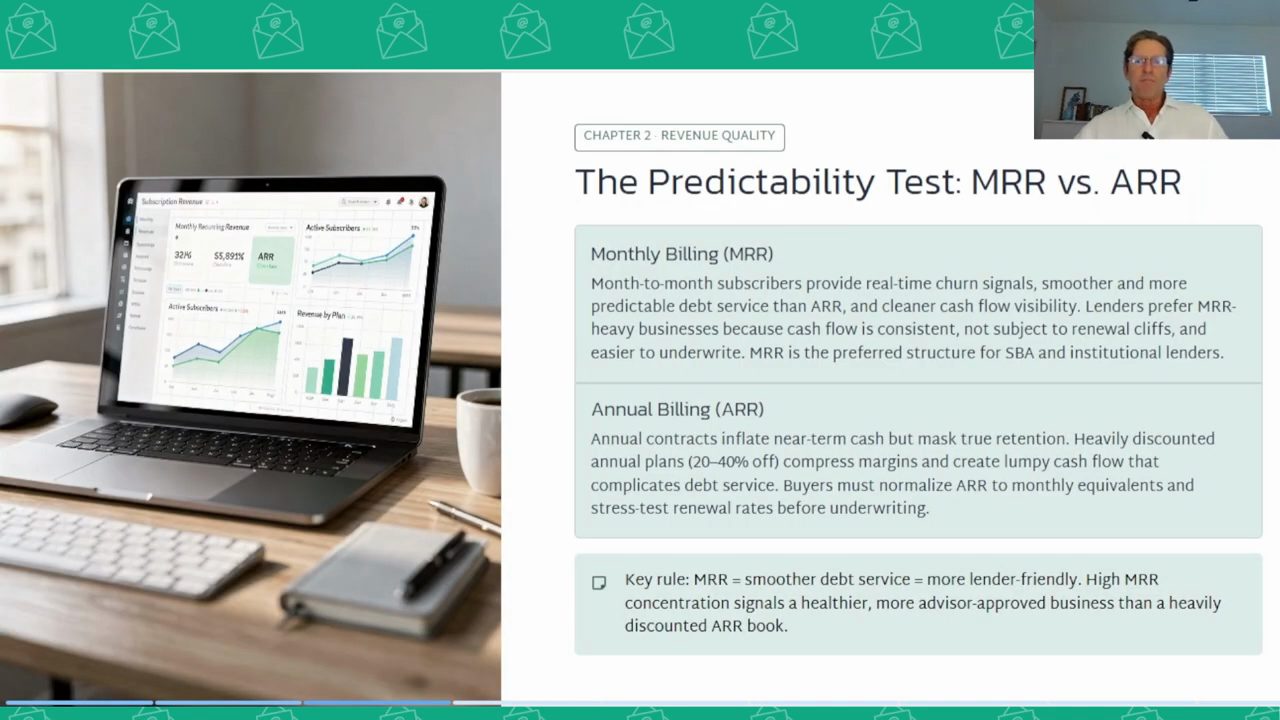
Phần tiếp theo là predictability (độ dự đoán được): monthly recurring revenue (MRR) và annual recurring revenue (ARR). Chris nói điều này cho mọi loại doanh nghiệp, "tôi không quan tâm bạn đang xem doanh nghiệp nào": luôn, luôn, luôn lấy P&L theo từng tháng. Với SaaS thì cụ thể hơn theo ngành: đó là monthly recurring revenue, mà anh mô tả là các billable rate và những thứ tương tự (lời khuyên trong video đăng ngày 10/07/2026).
Lý do, theo Chris (video đăng ngày 10/07/2026): xét trên P&L, nếu một công ty chỉ đưa bạn P&L theo năm, hay thậm chí theo quý, thì nó có thể giấu đi những lúc sụt, những "thung lũng" trong số liệu tài chính. Nếu bạn có khoản trả nợ (debt service), có thể có một, hai, ba hay bốn tháng mà bạn thậm chí không đủ tiền trả nợ. Vậy điều đó dẫn tới gì? Theo anh, hãy ép giá xuống ("beat them up on the price") hoặc lấy thêm working capital (vốn lưu động).
Theo Chris (video đăng ngày 10/07/2026), annual billing (thu tiền theo năm) cũng có thể giấu rất nhiều, vì mọi thứ phụ thuộc vào thời điểm khoản tiền đó về, nên nó thật sự có thể che đi retention. Vì thế hai con số này phải được soi kỹ. Lender, và cả người mua, muốn thấy monthly recurring revenue và/hoặc P&L theo tháng.
Anh nói thêm rằng điều này áp dụng cho bất kỳ doanh nghiệp nào bạn mua; nhưng với SaaS, bạn thật sự muốn thấy một đường monthly recurring revenue mạnh và đều. Theo Chris (video đăng ngày 10/07/2026), điều đó cực kỳ quan trọng vì nó không giấu gì cả: tháng nào bạn cũng thấy doanh nghiệp thật sự đang làm được gì.
5. CAC và CAC payback period
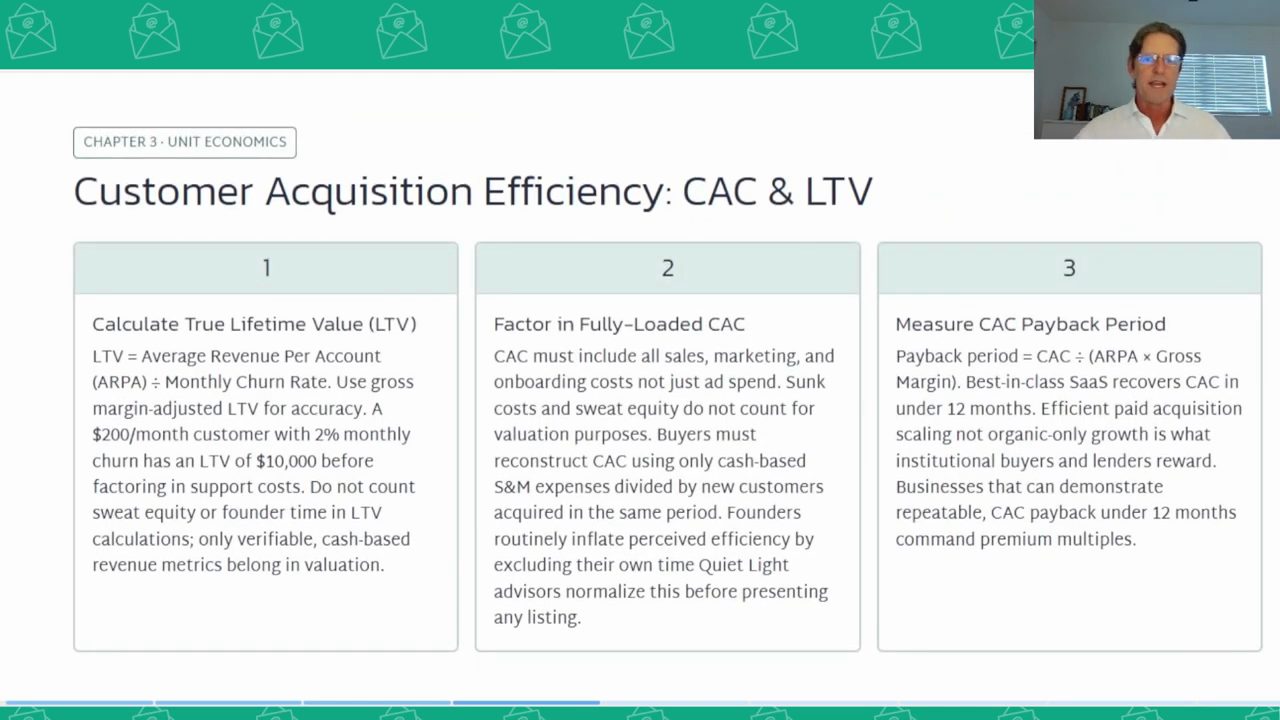
Tiếp theo là customer acquisition cost (CAC). Theo Chris (video đăng ngày 10/07/2026), bạn phải đưa vào con số này mọi thứ đã tốn để có được khách hàng đó, hay những khách hàng đó: sales, marketing, mọi chi phí onboarding, không riêng phần bạn đã chi cho quảng cáo (ad spend).
Theo Chris (video đăng ngày 10/07/2026), điều bạn không thể làm là đưa sweat equity, hay thời gian của chính bạn bỏ ra để làm nên các con số đó, vào; vì điều đó có thể làm phồng các con số, bởi trong một số trường hợp bạn không nắm được chi phí thật, khiến doanh nghiệp trông như có nhiều lợi nhuận hơn, hoặc như việc có được khách tốn ít tiền hơn. Anh nói một brokerage như Quiet Light sẽ xem xét các con số đó và normalize (chuẩn hoá) chúng trước khi đưa ra bất kỳ listing nào.
Với CAC payback period (thời gian để CAC tự hoàn lại) cũng vậy: có một công thức. Chris hỏi: bạn thật sự muốn thấy gì? Theo anh (video đăng ngày 10/07/2026), mức best in class là 12 tháng hoặc ít hơn để khoản chi đó tự trả lại. Điều đó sẽ được thưởng bằng một multiple cao, vì nó chứng minh rằng bạn sẽ lấy lại được tiền cho phần overhead và chi phí đó. Nó cho thấy một hệ thống vững.
6. Codebase, code audit và nợ ẩn
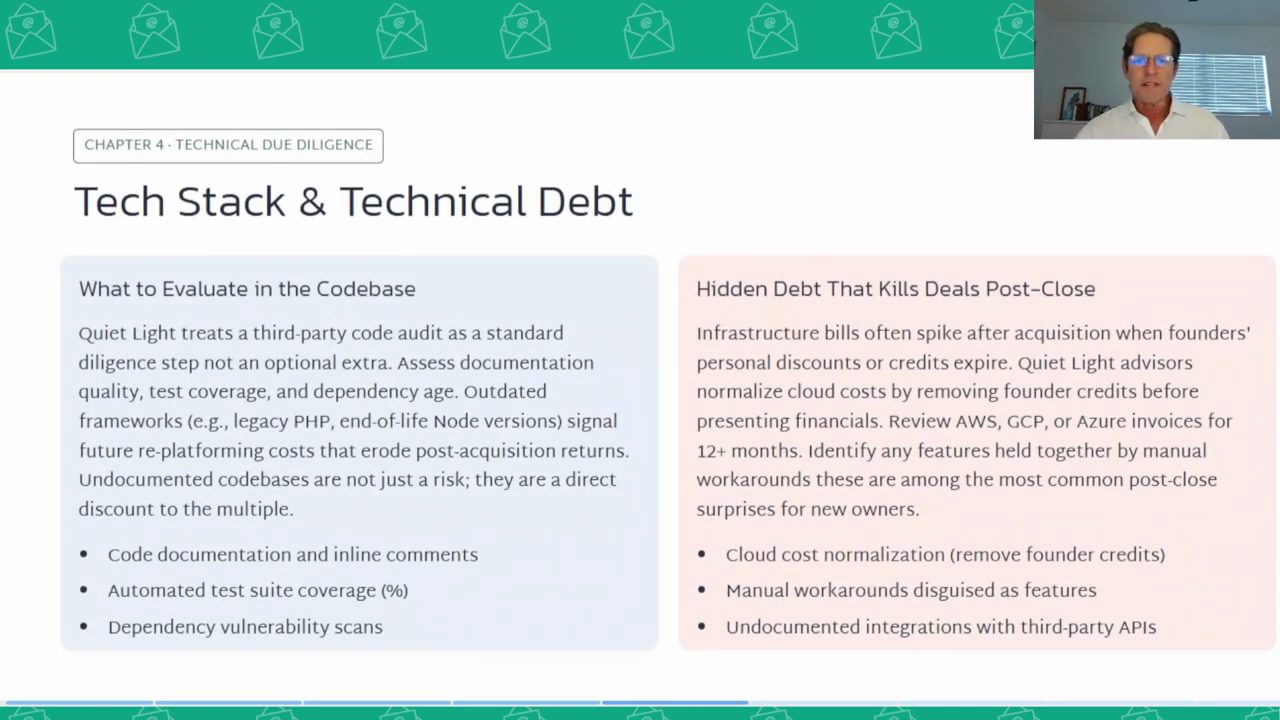
Rồi tới phần thật sự kỹ thuật, như codebase. Theo Chris (video đăng ngày 10/07/2026), Quiet Light sẽ vào và làm một third-party code audit (kiểm tra code do bên thứ ba thực hiện), và đó là một bước diligence tiêu chuẩn, không phải bước thêm hay tùy chọn; brokerage này làm việc đó với mọi thứ. Bên đó muốn xem có framework nào lỗi thời không, có chi phí replatforming (chuyển nền tảng) không, có gì sẽ quay lại thành vấn đề sau khi mua, hoặc có thể làm xấu đi những gì bạn đang thấy trên giấy.
"Bạn có một thám tử đứng về phía mình", Chris nói, và đó là điều anh thích: có brokerage đào thật kỹ vào các con số và xác minh mọi thứ từ góc nhìn của người mua. Anh muốn thấy điều đó, muốn có được mức yên tâm đó (ý kiến của anh trong video đăng ngày 10/07/2026).
Theo Chris (video đăng ngày 10/07/2026), còn có hidden debt (nợ ẩn) có thể giết chết deal hoặc làm hóa đơn hạ tầng thay đổi mạnh. Đó là chỗ founder, người lập ra doanh nghiệp, từng có các khoản giảm giá cá nhân hay thậm chí credit, và bạn, người mua mới, sẽ không có được những ưu đãi đó. Anh nói anh cũng xác minh các tích hợp với API bên thứ ba không có tài liệu.
Theo Chris (video đăng ngày 10/07/2026), tất cả những điều này cực kỳ quan trọng, vì đây là chỗ bạn có thể mất rất nhiều phần lợi nhuận kỳ vọng, hoặc nó sẽ ảnh hưởng tới working capital nếu bạn không phát hiện ra. Vì thế việc có ai đó vào kiểm tra kỹ những điều này là cực kỳ, cực kỳ quan trọng.
7. Chủ doanh nghiệp làm những việc gì, SOP và IP sign-off
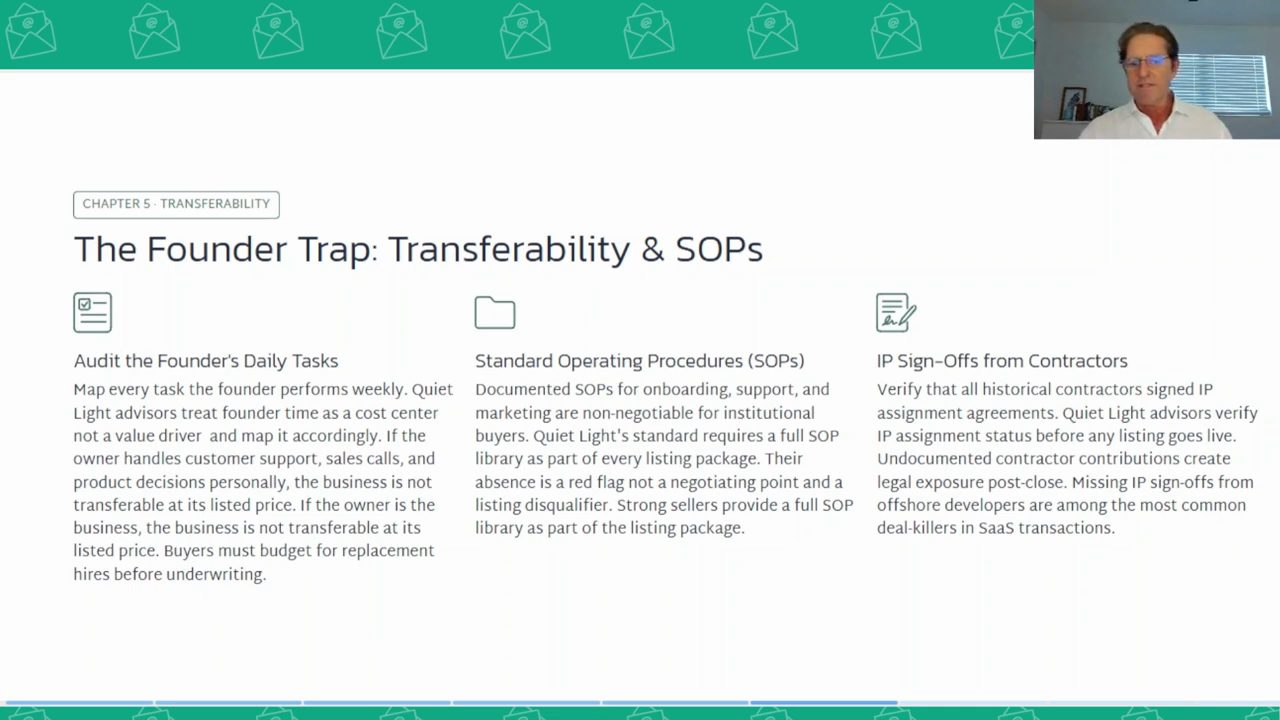
Chris kể anh đã thấy điều này ở đủ loại doanh nghiệp: chủ doanh nghiệp không thật sự đưa vào số liệu những việc chính mình làm khi vận hành. Anh thậm chí đã thấy những trường hợp chủ cho một người nghỉ việc rồi tự làm việc của người đó để làm phồng owner benefit, hay SDE. Sau đó người mua mới phải vào và thuê người, vì người mua sẽ không làm hai việc cùng lúc. Theo anh, ngoài kia có rất nhiều chuyện như vậy (video đăng ngày 10/07/2026).
Vì vậy, theo Chris (video đăng ngày 10/07/2026), bạn phải audit: chủ thật sự làm những gì? Bạn muốn ghi nhận và bảo đảm mọi việc chủ làm đều được thể hiện trong đó. Nếu chủ đang làm 15 việc khác nhau, như gọi sales, hỗ trợ khách hàng và những thứ tương tự, bạn sẽ phải thuê người khác làm, trừ khi bạn muốn "mua một công việc" và tự nhảy vào tất cả các vai đó. Phần lớn mọi người không muốn vậy. Bạn phải audit những việc đó: anh ấy, hay cô ấy, làm những gì?
Tiếp theo là SOP (standard operating procedure). Theo Chris (video đăng ngày 10/07/2026), bạn muốn nắm được công việc mỗi ngày (day to day) ra sao, có red flag nào không, có gì trông không ổn từ A đến Z không. "Từ A đến Z" ở đây là thứ này vận hành và chạy thế nào, và điều đó phải được viết thành tài liệu. Bạn phải có thể nhìn lại và nói: được rồi, nếu tôi đọc cuốn hướng dẫn này, xem SOP này, về cơ bản tôi sẽ biết chính xác công ty này vận hành ra sao. Rất quan trọng.
Rồi tới IP sign-off từ các contractor, theo Chris (video đăng ngày 10/07/2026) cũng là một chuyện lớn. Anh nói Quiet Light sẽ xác minh tình trạng IP assignment (chuyển giao quyền sở hữu trí tuệ): nó đang ở đâu, có thiếu chữ ký nào không, có phải làm ở offshore không, có điều gì có thể cản trở quy trình không. Đó là một chuyện lớn.
8. Listing mạnh và listing yếu
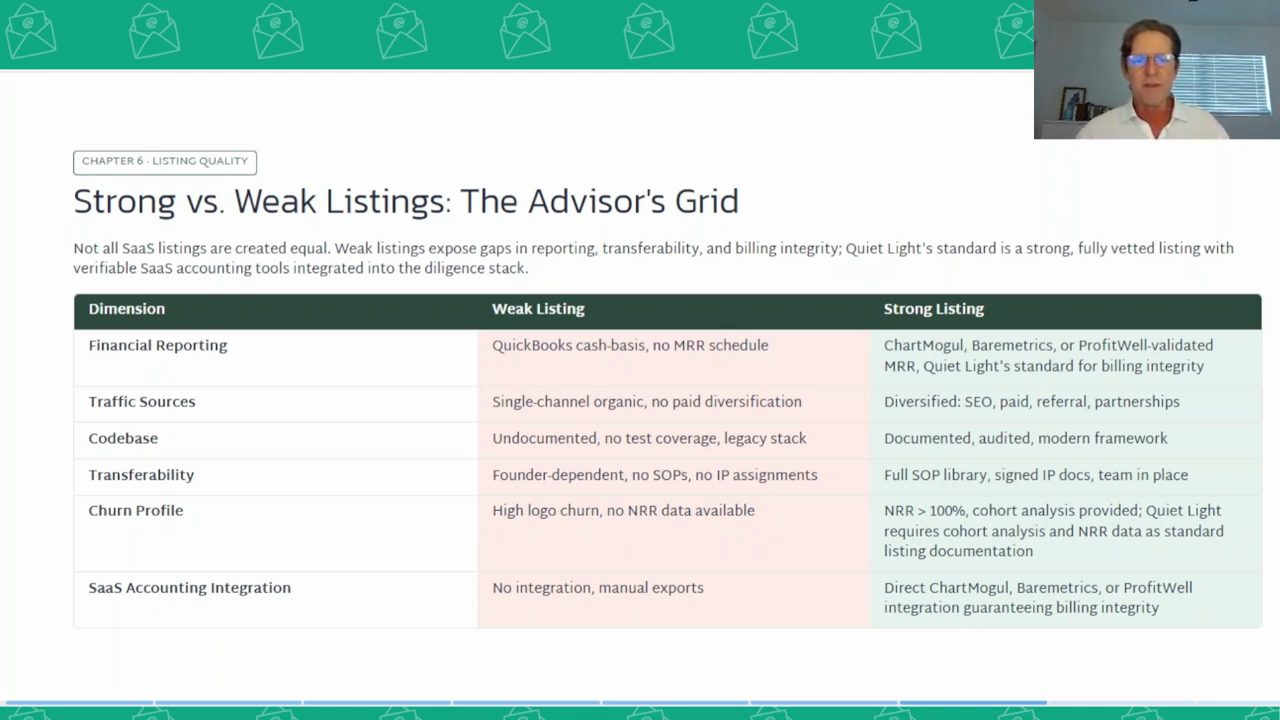
Chris đi qua bảng so sánh listing mạnh và listing yếu (video đăng ngày 10/07/2026). Về báo cáo tài chính: listing yếu nằm trên kiểu QuickBooks cash basis, không có MRR schedule (bảng monthly recurring revenue). Listing mạnh thì đi qua ChartMogul, Baremetrics và ProfitWell để MRR được xác thực. Theo anh, đó là những công cụ cụ thể giúp bảo đảm monthly recurring revenue đúng như con số được khai.
Nguồn traffic: theo Chris (video đăng ngày 10/07/2026), nếu bạn có một kênh đơn lẻ, là organic, không đa dạng hóa bằng paid, thì bạn cần đa dạng hóa. Bạn cần nhiều cách: search engine optimization, paid, referral và partnerships. Bạn phải có vài góc và cách khác nhau để mang traffic về.
Codebase: nếu không có tài liệu, không có test coverage, stack cũ (legacy), Chris nói "không tốt, không tốt". Theo anh (video đăng ngày 10/07/2026), bạn muốn code có tài liệu, đã được audit, framework hiện đại. "Rõ ràng dứt khoát" (cut and dry), anh nói, đặc biệt là với codebase.
Transferability (khả năng chuyển giao), theo Chris (video đăng ngày 10/07/2026), là chuyện lớn. Phía yếu: phụ thuộc vào founder, không có SOP, không có IP assignment. Bạn muốn có cả một thư viện SOP đầy đủ, giấy tờ IP đã ký và một team sẵn sàng, để có một doanh nghiệp turnkey: bạn không phải bước vào rồi thấy một loạt thứ phải dựng lại hoặc sắp xếp lại khác đi.
Churn profile: phía yếu là logo churn cao, không có net revenue retention. Theo Chris (video đăng ngày 10/07/2026), khi có net revenue retention 100% và có cohort analysis đi kèm, đó là những thứ bạn phải đào vào, vì nó xác minh churn thật là bao nhiêu: bên bán có đang mất nhiều khách hơn mức đã khai không, và điều đó có thể được kiểm chứng. Đó là chỗ một người chuyên nghiệp bước vào, làm việc đó và sàng lọc, để bạn, người mua, nhìn vào và thấy tự tin, thoải mái hơn về thứ mình đang xem.
Theo Chris (video đăng ngày 10/07/2026), điều đó không phải là bạn khỏi phải tự làm due diligence; chắc chắn bạn vẫn phải làm. Bạn muốn biết mình đang nhìn vào một thứ vững chắc, đó là mấu chốt.
SaaS accounting: phía yếu là không có tích hợp, xuất dữ liệu thủ công. Theo Chris (video đăng ngày 10/07/2026), ba website kia, ProfitWell, Baremetrics và ChartMogul, kiểm tra billing integrity (độ chính xác của việc tính tiền). Rất quan trọng, vì nhờ đó bạn biết mình sẽ được trả tiền.
9. Cấu trúc deal: cash up front, seller financing và earnout
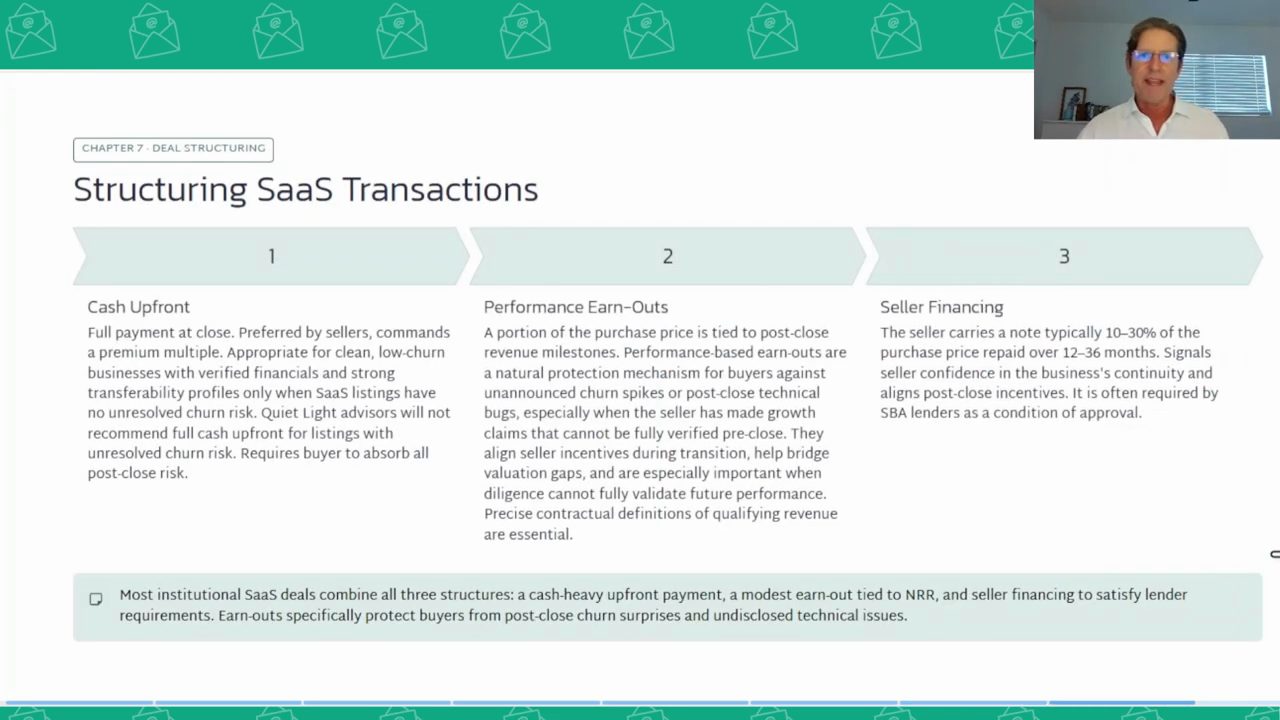
Về cấu trúc deal, Chris nêu trước hết là cash up front (trả đủ bằng tiền mặt ngay). Theo anh (video đăng ngày 10/07/2026), trừ khi đó là một công ty "kim cương thật sự", chuyện này cực hiếm. Trước hết, nếu bạn vay tiền, bạn sẽ phải có một phần seller financing (người bán cho trả chậm), và đặc biệt nếu là khoản vay SBA, bên cho vay yêu cầu một mức nào đó.
Rồi tới earnout. Theo Chris (video đăng ngày 10/07/2026), earnout và seller financing đều quan trọng, vì với anh, chúng cho thấy người bán tin vào công ty. Nếu người bán không đưa seller financing và cũng không đưa earnout, đó là một red flag. Vì vậy, anh nói, lúc nào cũng hãy cố tìm. Anh nói anh biết Quiet Light sẽ xác minh rằng mọi thứ minh bạch (above board) ở khía cạnh đó.
Theo Chris (video đăng ngày 10/07/2026), sẽ có những người rất cứng nhắc (sticklers), muốn nhận 100%: "Tôi không quan tâm. Tôi không làm kiểu gì khác, chỉ tiền mặt", đại loại vậy. Nhưng anh nghĩ bạn thật sự muốn tìm một deal mà rốt cuộc có thành phần earnout, vì nếu có chuyện "lằng nhằng" (funkiness) gì xảy ra với churn, với các đợt tăng vọt hay với recurring revenue, thì cũng có một thứ nằm trong đó. Seller financing là một chuyện, nhưng earnout cũng cực kỳ quan trọng.
Chris cảm ơn mọi người đã xem và mong video đã mang lại thêm một chút thông tin.
Nguồn và liên kết 7 nguồn
- Tên gốc: What to Look for When Buying a SaaS Business: Complete Due Diligence Guide
- Sự kiện: YouTube
- Video gốc: https://www.youtube.com/watch?v=Eo47KMRzHpE youtube.com
- Kênh YouTube The Digital Merchant (Chris): youtube.com/channel/UC3TqFgj2e-cTu0m-XlBz0tg youtube.com
- ChartMogul, nhắc tới trong video; trang chủ tự giới thiệu là "stack for subscription intelligence" (đọc ngày 02/11/2026): chartmogul.com chartmogul.com
- Baremetrics, nhắc tới trong video; trang chủ tự giới thiệu là "Subscription Analytics" (đọc ngày 02/11/2026): baremetrics.com baremetrics.com
- ProfitWell Metrics, trang sản phẩm nay nằm trên site của Paddle (đọc ngày 02/11/2026): paddle.com/profitwell-metrics paddle.com
Related talks
Mua công ty SaaS để tăng MRR: chiến lược bolt-on acquisition
Dan Martell · Dan Martell · 12 min
Năm bước Dan Martell dùng để mua công ty SaaS gắn vào công ty mình: map the landscape, hỏi thẳng, mua due diligence, vay vốn và lên kế hoạch sau khi mua.
Mua business SaaS lần đầu: trò chuyện với Thomas Smale (FE International)
Thomas Smale & Aaron Zakowski · Aaron Zakowski · 46 min
Thomas Smale (FE International) bàn với Aaron Zakowski về mua business SaaS lần đầu: lý do người bán, rủi ro marketplace, holdback, earn-out và vốn vay.
Bắt đầu mua và flip doanh nghiệp SaaS nhỏ, cùng Andrew Pierno
Jaryd Krause & Andrew Pierno · Jaryd Krause - Buying Online Businesses · 33 min
Andrew Pierno (XO Capital) kể vì sao bỏ venture để mua SaaS nhỏ, cách làm due diligence phần mềm, dòng tiền thất thường và vì sao phải flip.